
一、行业相关定义及其分类
防护服是一种安全防护用具,以防御物理、化学和生物等外界因素伤害,保护人体的工作服,具有抗渗透功能、透气性好、强力高、高耐静水压的特点。防护服按轻重程度来分,可分为轻型防护服、重型防护服、气密型防护服几种。按应用领域分,主要分为消防防护服、工业用防护服、医疗款防护服、军用防护服和特殊人群使用防护服几种。按防护功能分健康型防护服,如防辐射服、防寒服、隔热服及抗菌服等;安全型防护服,如阻燃服、阻燃防护服、电弧防护服、防静电服、防弹服、防刺服、宇航服、潜水服、防酸服及防虫服等;为保持穿着者卫生的工作服,如防油服、防尘服及拒水服等。
二、行业产业链
根据观研报告网发布的《中国防护服行业发展现状分析与投资前景研究报告(2023-2030年)》显示,防护服通常采用复合材料制成,如用聚酯或聚丙烯纺丝成网非织造布与透气微孔薄膜或其它非织造布复合,或采用水刺非织造布与透气微孔薄膜复合,或采用木桨复合水刺非织造布;因此其上游主要是复合材料。防护服中游为主要为制造行业;下游则为消防、医疗、船舶、石油、化工、喷漆、清洗消毒、实验室等应用领域。
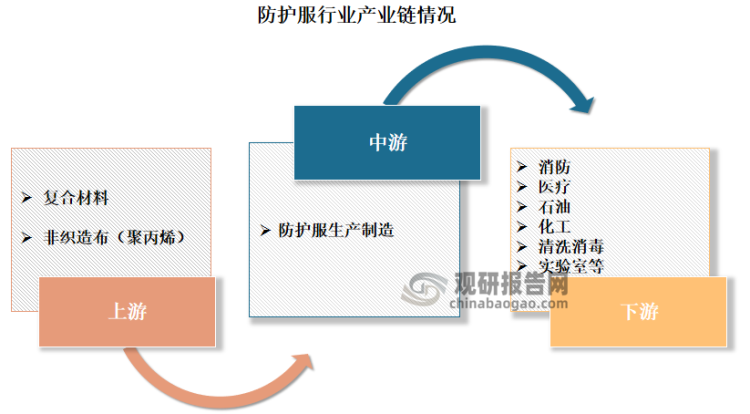
资料来源:观研天下整理
1、上游产业
(1)复合材料
复合材料是指由两种或两种以上不同性质的材料,通过物理或化学的方法,在宏观(微观)上组成具有新性能的材料。近年来复合材料得益于优异的耐腐蚀性、高强度与抗冲击性,在航空航天、建筑、防腐、管道、水处理等领域得到了广泛应用,市场规模不断扩张。目前我国已经是全球最重要的复合材料制品产地之一,在全球市场上有举足轻重的地位。数据显示,2017-2021年我国复合材料市场规模从1576.07亿元增长到了2424.77亿元。估计2022年我国复合材料市场规模将在2658.78亿元左右。
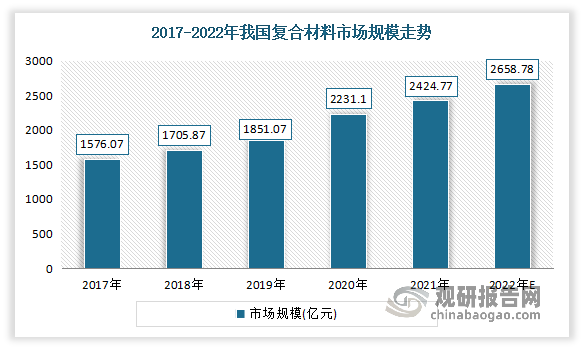
数据来源:中国复合材料学会,观研天下整理
(2)非织造布
非织造布又称为无纺布,是一种不需要纺纱织布而形成的织物,只是将纺织短纤维或者长丝进行定向或随机排列,形成纤网结构,然后采用机械、热粘或化学等方法加固而成。非织造布具有防潮、透气、柔韧、轻薄、阻燃、无毒无味、价格低廉、可循环再用等特点,可用于不同的行业,比如隔音,隔热,电热片,口罩,服装,医用,填充材料等。
近年来随着我国非织造布生产技术的发展,尤其是在线整理和后加工技术以及原材料端的不断创新,使得非织造布的功能性不断拓展,大量替代了原有针织物和机织物,并逐渐向高端工业用纺织用品发展。
2020年受疫情影响,下游医疗卫生用品行业对非织造布的需求大增,我国非织造布产量大幅增长。随后随着回归常态化生活,我国非织造布产量增长趋于稳定。并且随着经济的发展,民用清洁用品、装潢装饰用品、工业材料用品领域对非织造布行业的需求增加,非织造布产量保持增长。数据显示,2022年我国非织造布产量达到了833.3万吨。
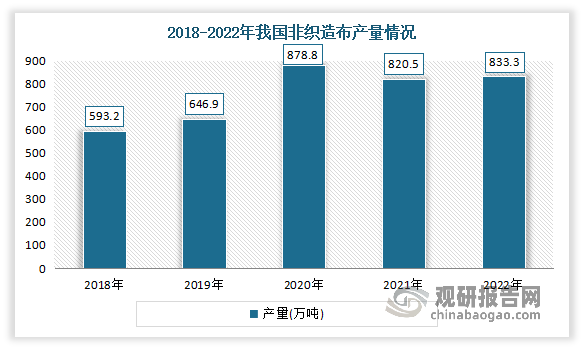
数据来源:观研天下整理
(3)聚丙烯
聚丙烯简称PP,是丙烯通过加聚反应而成的聚合物,具有无毒、无臭、无味等突出的环保特点,且是所有塑料中最轻的品种之一,成型性好,光泽度好,耐热、耐腐蚀,可用蒸汽消毒是聚丙烯的突出优点。近年来随着生产技术不断成熟、突破及对其他塑料替代发展加快,我国聚丙烯行业产需量保持稳定增长趋势。数据显示,2021年我国聚丙烯行业产量2947.8万吨,需求量3138.4万吨。
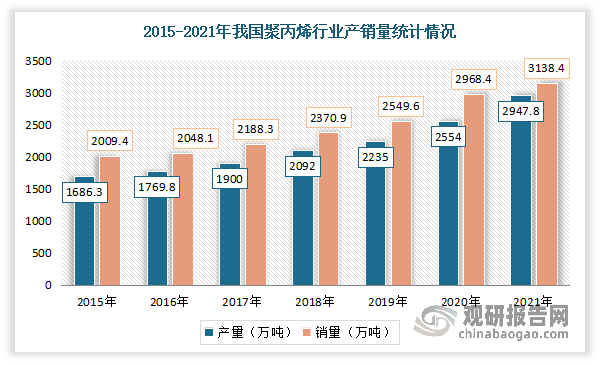
数据来源:观研天下整理
2、中游产业
近年来随着社会的发展,政府的大力支持,以及新兴行业的快速发展,安全防护产品的使用越来越普遍,我国防护服行业也随之发展壮大。尤其是2020年新冠疫情的爆发,使得人们健康意识更加增强,防护服市场需求越加旺盛。数据显示,2013-2019年我国防护服行业的市场规模从68.89亿元增长到了119.44亿元。
另外随着防护服市场发展向好,也有不少资本布局该市场,使得防护服厂家的数量也在不断增加。据不完全统计,目前中国有超过1000家防护服厂家。但市场集中度不高,大多是小型企业,只有少数大型企业能够在行业中占据一席之地。
3、下游产业
(1)医疗
在医疗领域,防护服是为保证医护人员、患者、因医院探视等进入感染区域的,为了保障人员的安全而必备的防护性服装。
医疗需求是人类社会发展不可或缺的基本需求,关乎着人民的生命安全和身心健康,具有显著的刚性特征,所属行业带有抗周期的属性。近年来随着社会进步和人民生活水平的提高,居民的医疗健康消费需求进一步释放和升级,从而使得民众医疗服务需求日益增长。
而虽然近年我国民众医疗服务需求日益增长,但优质医疗资源总量仍有不足。因此在面对医疗卫生行业新局面,国家坚持以人民健康为中心,全面推进医疗体制改革,不断完善医疗保障制度、城市社区和农村卫生服务体系。政府提出了多项政策意见鼓励在医疗领域引入社会资本,增加医疗服务领域供给,同时对医疗资源进行合理分配,推动医疗卫生体系的不断扩容下沉和结构升级。由此上述为医疗产业提供了发展的机遇,从而也带动了防护服市场需求的增加。
(2)实验室
防护服是防止实验室人员暴露于操作病原体的基础防线,而适当使用防护服和安全设备,有助于减少实验室危险环境对工作人员的伤害,如物理、生物、化学和放射性危害而带来的伤害。进入实验室时,防护服是必不可少的。一般为白大褂,和医生穿的类似。主要作用是防止化学试剂或药品落到自己的衣服上,起到隔离作用。
实验室是即进行实验的场所,是科学的摇篮,是科学研究的基地,科技发展的源泉,对科技发展起着非常重要的作用。近年来 随着我国研发费用支出的不断增加,对国家实验室的投入也将持续上升,从而也使得实验室数量不断增加。数据显示,2021年我国累计认可实验室12871家,较2020年11531家增长11.6%。截止2022年8月底我国累计认可实验室达14004家。
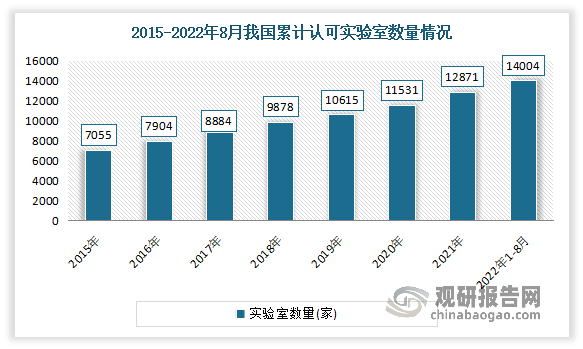
数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




