
一、行业基本概述
铝合金是轻金属材料之一,是以铝为基添加一定量其他合金化元素的合金,除具有铝的一般特性外,还具有较高的强度、良好的铸造性能和塑性加工性能、良好的导电导热性能、良好的耐蚀性和可焊性等特性。
根据观研报告网发布的《中国铝合金行业发展深度分析与未来前景调研报告(2023-2030年)》显示,铝合金按其成分和加工方法,可分为变形铝合金和铸造铝合金。其中变形铝合金是先将合金配料熔铸成坯锭,再进行塑性变形加工,通过轧制、挤压、拉伸、锻造等方法制成各种塑性加工制品;根据其用途又可分为防腐铝合金、超硬铝、特殊铝、硬铝、锻铝5类。
铸造铝合金是将配料熔炼后用砂模、铁模、熔模和压铸法等直接铸成各种零部件的毛坯;按加入的主要元素不同又可分为Al-Si系合金、Al-Zn系合金、Al-Mg系合金。每个系统各有牌号,较为复杂。

资料来源:观研天下整理
铝合金具有密度低、力学性能佳、加工性能好、无毒、易回收、导电性、传热性及抗腐蚀性能优良等特点,使得应用广泛,目前已在船用行业、化工行业、航空航天、金属包装、交通运输等领域广泛使用。
铝合金在各领域应用情况
|
应用领域 |
应用情况 |
|
航空航天 |
铝合金是制造飞机用的主要材料。铝合金与制造汽车用的软钢比较起来,价格贵、密度小,相对密度为2.8,与软钢相对密度7.8比较,约轻三分之一,尽管强度相差不多,但对飞机来说,材料轻是最主要的,而且耐腐蚀性较强,加工也方便,故铝合金是制造飞机最理想的材料。尤其是硬铝根据其合金元素含量不同可分别制造铆钉、飞机的螺旋桨及飞机上的高强度零件; 超硬铝是含有锌的硬铝,其硬度、强度均比硬铝高,不同品种的超硬铝用于制造各种结构零件、高载荷零件,是航空工业的重要材料之一。 |
|
船用行业 |
铝合金应用于船用行业,可以使船的整体质量减重,有利用船舶行驶速度的提升,并能抵抗海水对船舶的腐蚀。目前在船用行业应用的铝合金主要是铝铜合金、铝镁合金和铝硅合金。例如铝镁合金主要用于船体外壳、水泵导管、泵壳体及机座支架等,牌号有5083、5086、5456、5466等。铝硅合金结构强度适中,流动性好,充型能力强,易于生产致密度较高、结构复杂的零部件,如高压阀件、气缸体、泵、减速箱外壳、涡轮叶片等。 |
|
化工行业 |
由于铝具有良好的导热性,铝及铝合金广泛用于生产化工设备中换热设备、抗浓硝酸腐蚀的贮槽、吸附过滤器、分馏塔、管道及许多内衬等。其中铸造铝合金的流动性好,充型能力强,收缩率小,不易形成裂纹,抗腐蚀性能好(其表面可形成三氧化二铝、二氧化硅保护膜),质量轻,力学性能好优良,大量用于制造结构复杂的抗腐蚀零部件,如汽缸、管件、阀门、泵、活塞等。 此外铝不产生火花,铝合金可生产盛装容易挥发性物质的容器;铝无毒性,不会造成食物变质,不影响商品的外观,不腐蚀商品,因此,铝合金广泛用于制作食品化工工业中相关设备。 |
|
金属包装行业 |
铝合金可用于金属包装,其具有以下优良特点:力学性能好,质轻抗压强度高,经久耐用,便于储存和运输商品;阻隔性能好,可阻挡阳光、氧气和潮湿的环境对物品的破坏,可延长物品的保质期;质地好、有美感,铝合金用作包装有独特的金属光泽,触摸感好、美观,提升商品品质;无毒易回收,可循环利用,节约资源,减少环境污染。铝合金被广泛用于啤酒、饮料及其他食品罐,多为冲压拉延成型结构。铝合金金属软管可挤压变形,内装物挤压即可使用,简单方便,常用于膏状化妆品包装。 |
|
输电领域 |
铝合金制作的导线成本低、质量轻、抗腐蚀性能好、传热及易导电、抗磨,因而越来越受到人们的重视。在输电领域,铝合金的使用量最大,高达90%的高压导线材料是铝制品。 |
|
此外铝合金的比强度高、质量轻、流动性好、充型能力强、耐蚀性好、熔点低,广泛用于拖拉机、机车零部件、电子产品、医疗器械、建筑装饰等行业。铝合金有优良的延展性,在日用品行业及食品行业得到大量使用。 |
|
资料来源:观研天下整理
二、行业生产情况
1、氧化铝、电解铝产量充足,能够有效保证国内铝合金生产需求
(1)氧化铝
虽然我国氧化铝上游原材料铝土矿的本土资源较少,但近年来凭借着海外矿石的进口,我国氧化铝产业得到了持续发展,目前我国已经发展成全球较大的氧化铝生产国。2017-2022年我国氧化铝产量整体呈上涨趋势;虽然在2019年虽有回落,但仍高于2017年的产量,且随后始终保持上涨趋势。数据显示,2022年,我国氧化铝产量为8186.2万吨,较上一年度增长了5.7%,占全球氧化铝生产总量的56.61%。

数据来源:观研天下整理
目前我国氧化铝产量分布较为集中,山东、山西、广西、河南、贵州、重庆、云南、内蒙古、江西、四川是产量排在前十的省份,这些省份共占据了全国98%的氧化铝产量。其中山东省的氧化铝产量排在全国首位,2022年山东省氧化铝产量为2785.22万吨,占全国氧化铝总产量的34.02%。

数据来源:观研天下整理
(2)电解铝
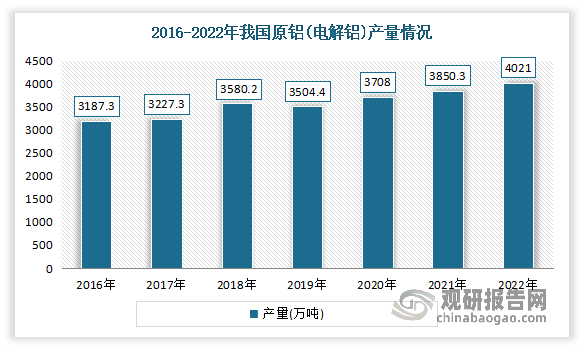
电解铝就是通过电解得到的铝。近年来我国电解铝产量稳步提升,到目前已成为全球最大的原铝生产国。2022年我国原铝(电解铝)产量达4021万吨,同比增长4.4%。
数据来源:观研天下整理
2、铝合金产量整体呈现稳定增长趋势
得益于氧化铝、电解铝产量充足,能够有效保证国内铝合金生产需求,近年我国铝合金产量整体呈现稳定增长趋势。目前铝合金是仅次于钢铁的第二大金属材料,正向着高强、高韧、耐腐蚀、智能、精密、紧凑等应用方向发展。数据显示,2022年我国国内铝合金产量1218.3万吨,同比增长14.07%。

数据来源:观研天下整理
三、行业主要细分产品市场
1、铝合金铸件市场
铝合金铸件是指采用铸造的加工方式而得到的铝合金的设备器件,具有低密度,比强度较高,抗蚀性和铸造工艺性好,受零件结构设计限制小等优点。
2015-2021年我国铝合金铸件产量整体呈波动增长的态势。具体来看,我国铝合金铸件产量于2017年达到最高值,为730万吨;随后2018-2020年,由于国内汽车市场景气度下行,铝合金铸件产量也随之不断下降;但进入2021年,在新能源汽车的强势带动下,行业产量大幅回升,为720万吨,同比增长5.9%。

数据来源:观研天下整理
2、铝合金模板市场
铝合金模板全称为混凝土工程铝合金模板,是继胶合板模板、组合钢模板体系、钢框木(竹)胶合板体系、大模板体系、早拆模板体系后新一代模板系统,是以铝合金型材为主要材料,经过机械加工和焊接等工艺制成的适用于混凝土工程的模板,并按照50mm模数设计由面板、肋、主体型材、平面模板、转角模板、早拆装置组合而成。
近年来随着我国“以铝代木”、“节能减排”等一系列政策的出台,打造绿色建筑成为建筑行业的主流趋势。在此环境下,国家及地方有关部门密集推出新政,鼓励在建筑施工中使用铝模板,以提高效率,减少污染,促进建筑行业转型升级,铝合金模板凭借其综合性优势,市场进入快速发展。行业的经营效益不断提升,经营收入呈整体上升趋势。预计随着城市化进程的不断推进,我国建筑业市场规模仍将继续扩张,而在未来铝合金模板渗透率不断上升的趋势下,建筑业的新增需求规模将直接拉动铝合金模板的需求增长。
数据显示,2021年我国铝合金模板经营总收入为383亿元,同比增长5.2%,相较上年增长了19亿元。2022年上半年年中国铝合金模板经营总收入为180亿元,其中铝合金模板生产销售收入30亿元,铝合金模板租赁承包收入150亿元。
3、铝合金门窗市场
铝合金窗是由铝合金建筑型材制作框、扇结构的窗,具有美观、密封、强度高,适用于由密闭、保温、隔声要求的宾馆、会堂、体育馆、影剧院、图书馆、科研楼、办公楼、电子计算机房,以及民用住宅等现代化高级建筑的门窗工程。从近年来我国的铝合金门窗市场规模情况来看,呈现上升的态势。数据显示,2018-2021年我国铝合金门窗的市场规模从3.3亿平方米增长到了4.8亿平方米。

数据来源:观研天下整理
4、铝合金车轮市场
常见的汽车车轮有钢质车轮及铝合金质车轮。近年来由于钢质车轮质量重,外形单一,不符合如今低碳、时尚的理念,正逐渐被铝合金车轮替代。2016-2021年我国铝合金车轮的市场规模呈现上升的态势。有相关数据显示,2016年我国铝合金车轮市场规模为296.4亿元,而到了2021年其市场规模上升到了384.6亿元。

数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








