
咨询热线

400-007-6266

010-86223221

我国轮胎行业现状:子午线轮胎占市场大头 新能源汽车产业带来新机遇

一、概述

轮胎根据胎体帘线的排列方式可分为子午线轮胎和斜交轮胎,其中子午线轮胎的帘线是并排缠绕的,且与轮胎行驶方向形成90度或是接近90度的夹角,而斜交胎的胎体为斜线交叉的帘布层。受益于胎体结构特性,子午线轮胎与斜交轮胎相比,具有滚动阻力小、附着性能好、弹性大、缓冲力强、承载能力大、使用寿命长等优势,但相应制造工艺难度较高。

根据观研报告网发布的《中国轮胎行业现状深度研究与发展趋势预测报告(2022-2029年)》显示,子午线轮胎又根据胎体骨架材料的不同,分为半钢子午线轮胎、全钢子午线轮胎,两者的应用领域存在差异。半钢子午线轮胎胎体骨架材料为纤维材料,其余骨架材料为钢丝材料,主要应用于乘用车及轻型卡车;全钢子午线轮胎的骨架材料均为钢丝材料,主要应用于重型卡车和大客车。

二、发展现状

1、全球轮胎市场规模庞大

由于全球汽车产业快速发展,带动相关零部件及配套设施快速发展,轮胎行业市场规模也长期维持在1500亿美元以上,近两年虽然疫情对汽车产业造成一定影响,使其保有量增速放缓,轮胎销售额增长也有所放缓,但2021年仍然达到1775亿美元。由此可见,全球轮胎市场规模庞大。
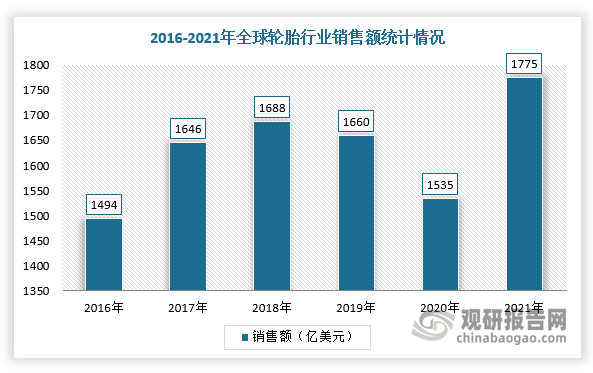
由于全球汽车产业快速发展,带动相关零部件及配套设施快速发展,轮胎行业市场规模也长期维持在1500亿美元以上,近两年虽然疫情对汽车产业造成一定影响,使其保有量增速放缓,轮胎销售额增长也有所放缓,但2021年仍然达到1775亿美元。由此可见,全球轮胎市场规模庞大。

数据来源:观研天下整理

在中国市场,轮胎是汽车的重要部件之一,它直接与路面接触,和汽车悬架共同来缓和汽车行驶时所受到的冲击,保证汽车有良好的乘座舒适性和行驶平顺性。随着我国城市化进程不断加快、人均可支配收入提高等因素推动下,我国汽车保有量保持上升趋势。

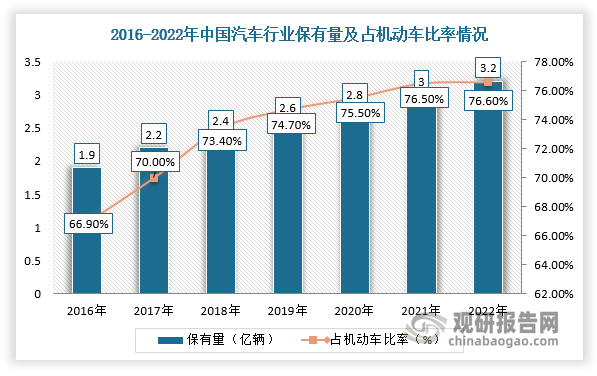
根据公安部数据,2022年我国机动车保有量达4.17亿辆,同比增长5.39%,其中汽车保有量达3.2亿辆,同比增长5.6%,占机动车保有量的76.6%,人均汽车拥有率达到22%。由此可见,随着机动车数量不断增加,带动我国轮胎行业需求快速增长。
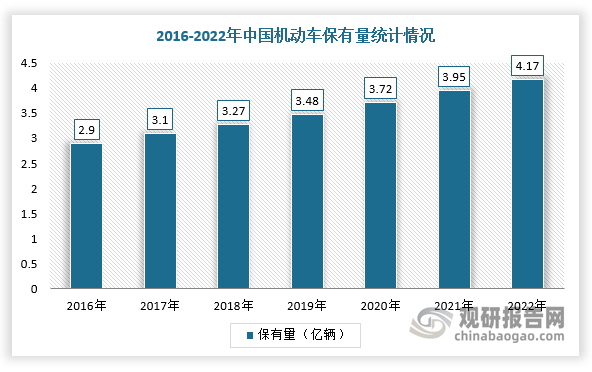
根据公安部数据,2022年我国机动车保有量达4.17亿辆,同比增长5.39%,其中汽车保有量达3.2亿辆,同比增长5.6%,占机动车保有量的76.6%,人均汽车拥有率达到22%。由此可见,随着机动车数量不断增加,带动我国轮胎行业需求快速增长。

数据来源:公安部
数据来源:公安部

数据来源:公安部

2、子午线轮胎占据绝大部分市场

目前,子午线轮胎占据国内绝大部分轮胎市场。根据中国橡胶工业协会数据显示,2019年中国轮胎产量为6.52亿条,其中子午线轮胎产量为6.16亿条,子午化率为94.48%,并且在国家政策驱动下,轮胎子午化率将进一步提高。例如,《橡胶行业“十四五”发展规划指导纲要》提出,力争到“十四五”末,我国轮胎子午化率达到96%,全钢胎无内胎率达到70%,乘用子午胎扁平化率达到30%(55-45系列),农业胎子午化率由“十三五”末的2.5%提升至15%左右,巨型工程胎子午化率达到100%。

3、新能源汽车迅速发展带来新机遇

2020年11月2日,国务院办公厅正式发布《新能源汽车产业发展规划(2021-2035年)》,提出到2025年,新能源汽车新车销售量达到汽车新车销售总量20%左右,高度自动驾驶汽车实现限定区域和特定场景商业化应用。

据中国汽车工业协会统计数据显示,2021年中国新能源汽车产量为327.8万辆,销量352.1万辆,渗透率13.4%;截止2022年,我国新能源汽车产销分别完成了705.8万辆和688.7万辆,同比分别增长了96.9%和93.4%,产销量均创下新高。
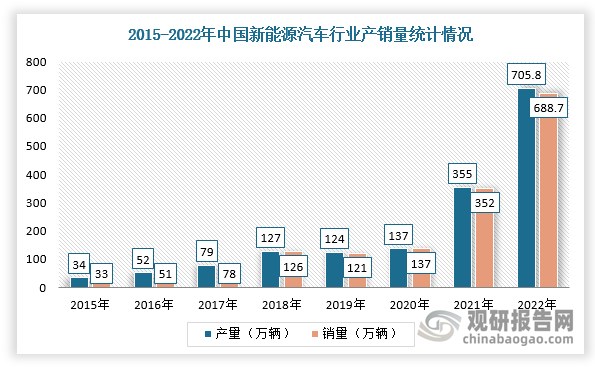
据中国汽车工业协会统计数据显示,2021年中国新能源汽车产量为327.8万辆,销量352.1万辆,渗透率13.4%;截止2022年,我国新能源汽车产销分别完成了705.8万辆和688.7万辆,同比分别增长了96.9%和93.4%,产销量均创下新高。

数据来源:观研天下整理

因此,随着新能源汽车产业快速发展及其相关配套设施、新产业链在国内全面落地,我国轮胎行业也将迎来一个全新市场。这对于国内轮胎企业而言,可以借助此次机遇,充分发挥自身性价比优势、服务优势,加强相关技术研发,深化与新能源汽车制造商的合作,强化新能源汽车行业布局,进一步提高市占率,与国外先进企业进行有力的竞争。(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

核聚变行业投资市场分析:美中双极主导 国内国家队与民营力量加速差异化突围

核聚变行业投资市场分析:美中双极主导 国内国家队与民营力量加速差异化突围

全球核聚变行业总投资额已从 2021 年的 19 亿美元迅速攀升至 2025 年的 97 亿美元,年复合增长率 CAGR 高达约 50.2%,仅 2025 年新增投资规模就达 26 亿美元。资本力量正重塑全球核聚变产业格局。预计2030-2040年全球核聚变市场规模将由4719.9亿美元增长至8434.6亿美元。

2026年10月12日
我国工业萘市场需求解析:传统下游承压,高增长引擎崛起,深加工突围

我国工业萘市场需求解析:传统下游承压,高增长引擎崛起,深加工突围

未来,行业将沿“深加工延伸—传统需求收缩—出口结构优化—绿色化准入”的路径加速调整,企业加速向精萘、染料中间体和医药中间体转型,减水剂用量继续萎缩,出口从工业萘向高附加值产品优化,绿色制造逐步成为行业准入条件。

2026年10月12日
我国含氟聚合物市场整体“大而不强”,高端供给短板与外部挑战并存

我国含氟聚合物市场整体“大而不强”,高端供给短板与外部挑战并存

我国已成为全球最大含氟聚合物生产和消费国,且该行业正迎来新兴赛道蓬勃发展带来的多重机遇,尽管如此,但市场整体呈现“大而不强”特征,高端产品供给不足,同时面临原料价格波动等挑战。未来行业需从技术攻坚等多维度协同发力,由“规模领先”向“质量领先”转型。

2026年10月12日
我国贲亭酸甲酯行业分析:高效氯氟氰菊酯拉动需求,一体化龙头主导市场

我国贲亭酸甲酯行业分析:高效氯氟氰菊酯拉动需求,一体化龙头主导市场

竞争格局上,贲亭酸甲酯行业呈现“一体化龙头主导、中小产能持续出清”的格局。未来,行业将沿“一体化整合持续深化、高端菊酯和新型中间体成为增长点、绿色制造成为准入条件、出口结构向高附加值产品优化”的路径演进。

2026年10月10日
循环经济浪潮下再生聚丙烯机遇挑战并存 行业未来仍需规范化、高端化发展

循环经济浪潮下再生聚丙烯机遇挑战并存 行业未来仍需规范化、高端化发展

再生聚丙烯行业优势与劣势并存、机会与威胁交织。行业受益于政策支持、下游绿色采购需求释放等有利条件,同时存在原料来源复杂、产品批次稳定性不足等劣势。原生聚丙烯价格波动会挤压再生聚丙烯的市场竞争力,持续收紧的环保监管抬升中小企业经营压力,市场乱象与进口产品竞争进一步带来不确定性。

2026年10月10日
氟化液应用正从单一基本盘向多元格局加速演进 行业迎来黄金发展期

氟化液应用正从单一基本盘向多元格局加速演进 行业迎来黄金发展期

氟化液是支撑高端制造与数字基建的关键电子化学品,依托独特碳-氟键结构,拥有优异热稳定、化学惰性与绝缘特性。行业存在性能与环保属性制衡的内在矛盾,产业链呈现上游资源约束、中游工艺驱动、下游认证锁定特征。伴随AI算力、先进半导体扩产,需求由半导体单一市场转向液冷、新能源热管理等多元场景,行业进入黄金增长期。

2026年10月10日
中国本土创制农药体系成型 数量跻身全球第一梯队 AI、RNA农药赋能行业差异化开发

中国本土创制农药体系成型 数量跻身全球第一梯队 AI、RNA农药赋能行业差异化开发

从全球范围来看,农药创制具有成本投入高、开发周期长、研发成功率低、技术壁垒高的显著特征,在过去较长时期内,创制能力主要掌握在国际农化巨头手中。近年来,随着我国持续强化科技自主创新,对创制农药的投入力度不断加大,本土创制体系逐步成型。

2026年10月09日
导热双面胶行业现状及竞争解析:需求持续释放,回天新材、斯迪克等领跑赛道

导热双面胶行业现状及竞争解析:需求持续释放,回天新材、斯迪克等领跑赛道

竞争格局上,国内回天新材、斯迪克、飞荣达、中石科技等企业领跑第一梯队,但最高端导热胶膜和无基材导热胶领域仍由3M、德莎、日东电工等国际巨头主导。未来,率先在高导热、超薄化、低热阻、无卤阻燃和自动化贴装等方向实现技术突破,并完成头部客户认证的企业,将在这一高壁垒赛道中持续占据核心优势。

2026年10月08日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部