咨询热线

400-007-6266

010-86223221

数码喷印功能性材料行业处于快速发展阶段 国内厂商充分竞争 但企业参差不齐且规模不大

一、行业相关概述

作为数码喷墨印刷的承印材料,数码喷印功能性材料是使用数码喷墨印刷设备在其表面打印文字和画面的载体材料。

根据观研报告网发布的《中国数码喷印功能性材料行业现状深度分析与发展前景研究报告(2022-2029年)》显示,数码喷印功能性材料细分种类繁多。根据基材的材质划分,数码喷印功能性材料包括塑质类、布质类、纸质类等,其中,常用的塑料材质具体包括 PVC、PP 和 PET 薄膜或片材等。

根据生产工艺和产品特性划分,数码喷印功能性材料可以分为背胶类、涂层类、贴合类和其他类,其中,背胶类是指主要采用涂布工艺生产的、具有自粘功能的材料;涂层类是指主要采用涂布工艺生产的、带有功能涂层的产品;贴合类是指主要采用贴合工艺生产的一类产品。

数码喷印材料主要包括车身贴、单透膜等。车身贴是用于贴在车身上的喷绘材料,有粘性好、抗阳光、成本低、更换便利的特点;单透膜是一种单向透明喷绘材料,两者经喷绘后主要应用于如下领域:一是标识标牌、导引,二是户外广告领域,三是装饰美饰领域。其中,户外广告领域包括地铁等流动媒体广告、玻璃幕墙广告、商业看板、标识标牌等;装饰美饰领域包括场地装饰、汽车美饰、3C 产品美饰等。

因此数码喷印功能性材料行业的上游主要原材料是 PVC 膜、压敏胶和底纸等,涂层喷印材料和贴合喷印材料的主要原材料是 PVC 树脂、PVC 膜和基布等,上游产业分属于石油化工、纸制品加工等领域。数码喷印功能性材料下游主要应用于户外广告和装饰美饰等领域,具有应用范围广、周期短、更新快等特点,市场需求量较大且具有增长的空间。
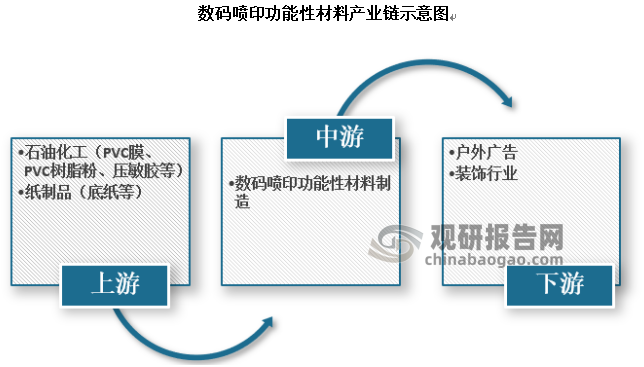
因此数码喷印功能性材料行业的上游主要原材料是 PVC 膜、压敏胶和底纸等,涂层喷印材料和贴合喷印材料的主要原材料是 PVC 树脂、PVC 膜和基布等,上游产业分属于石油化工、纸制品加工等领域。数码喷印功能性材料下游主要应用于户外广告和装饰美饰等领域,具有应用范围广、周期短、更新快等特点,市场需求量较大且具有增长的空间。

资料来源:观研天下数据中心整理

二、行业发展现状

数码喷印材料是随着数码喷印技术的应用发展以及户外广告、装饰美饰领域的市场增长而成长发展的。作为数码喷印的承印材料,数码喷印材料常被应用于户外广告、装饰美饰领域,且属于消耗性材料,具有应用范围较广、使用周期较短、更新较为频繁、使用量较大等特点,拥有较为广阔的市场前景。

数码喷印材料市场需求形成主要受两个方面的影响:一是数码喷印市场的快速发展拉动数码喷印材料行业的快速发展;二是户外广告及装饰美饰行业的快速发展推动数码喷印材料行业的需求。
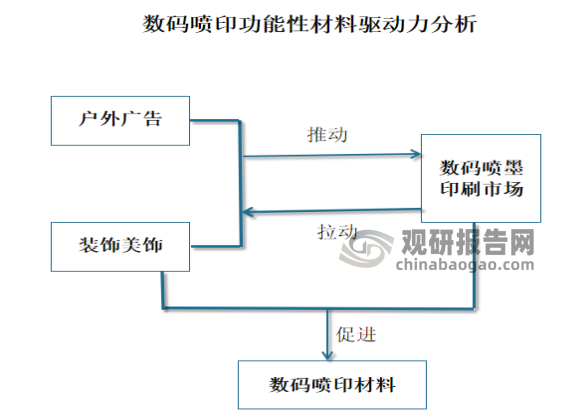
数码喷印材料市场需求形成主要受两个方面的影响:一是数码喷印市场的快速发展拉动数码喷印材料行业的快速发展;二是户外广告及装饰美饰行业的快速发展推动数码喷印材料行业的需求。

资料来源:观研天下数据中心整理

在欧美等发达国家和地区,数码喷印功能性材料行业发展较早,市场发展较为成熟,行业集中程度较高。20 世纪 90 年代以来,出于成本等因素的考虑,欧美等发达国家厂商在其国内逐渐专注于研发、品牌、渠道等建设,而加强在发展中国家投资组织生产或在通过 OEM/ODM 等方式从发展中国家厂商采购所需的产品。在产品结构和应用方面,欧美等发达国家和地区的市场中产品种类丰富,使用领域广泛,形成了贴合类、涂层类材料和背胶类材料共存、背胶类产品中压延级和铸造级共存但以压延级为主的市场结构,并逐步向满足客户多样性需求、更加环保且高附加值等中高端领域延伸。

近年来我国数码喷印功能性材料下游需求保持旺盛,行业市场规模快速增长,2021年行业市场规模已经达到54.2亿元。具体如下:
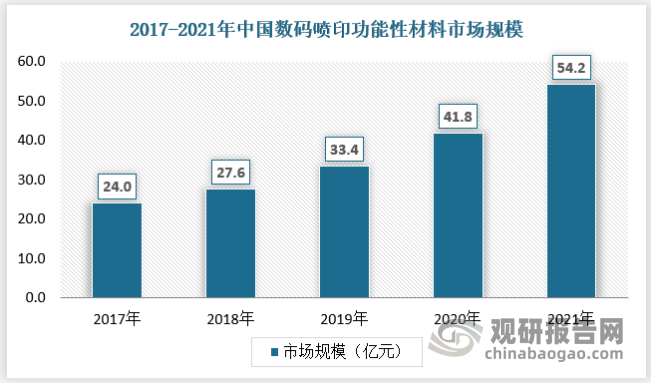
近年来我国数码喷印功能性材料下游需求保持旺盛,行业市场规模快速增长,2021年行业市场规模已经达到54.2亿元。具体如下:

资料来源:观研天下数据中心整理

三、行业竞争现状分析

我国数码喷印功能性材料行业起步较晚,20 世纪 90 年代初,国内数码喷印功能性材料市场基本由国外厂商垄断。随着国内上下游产业链的日益完善等因素的发展,国际数码喷印功能性材料产业逐步转移,20 世纪末至今国内数码喷印功能性材料开始步入快速发展期,市场进入者迅速增多,中国已逐渐发展成为全球数码喷印功能性材料的主要生产基地。国内厂商充分竞争,提高了市场化程度,不但打破了国外厂商在国内产品垄断的格局,还积极开拓出口市场,并逐渐在国际市场上占据了一定份额。近年来,国内部分企业更加注重研发创新能力的提升,积极开发满足市场需求的新产品和新技术,不断加强品牌的拓展力度,逐步从简单的生产加工企业发展成为集研发、生产和销售于一体的数码喷印功能性材料供应商,并在国内外市场中确立了一定的品牌知名度和市场占有率。

我国数码喷印功能性材料行业正处于快速发展阶段,产品同质化程度较高,市场竞争充分,在耐候性、延展性等性能较强的高端产品市场(如铸造级产品)以及能够实现对市场需求的及时响应或引领新的市场需求的、在产品应用内容上具有创新性产品,具备相关研究开发和生产能力的国内企业较少甚至没有,市场竞争相对缓和。

企业方面,欧美等发达国家和地区的少数国际领先企业,如 3M、Avery、Ritrama、MACtac 等拥有较高的品牌知名度和市场份额。同时,在全球市场中,前述国际厂商在技术工艺、知识产权、生产能力、产品种类、品牌影响、渠道建设和市场份额等方面也具有突出的优势。

国内数码喷印功能性材料行业起步时间较晚,市场发展较快,进入行业的企业参差不齐且以中小型企业为主,较少具有规模化优势和较强创新研发能力的企业。国内车身贴、单透膜生产厂商主要集中在上海、广东、江苏等省市,数量分别达数十家,行业集中度相对较高。其中,车身贴产能规模居于行业前列的厂商主要包括纳尔股份、广州旭森涂层材料有限公司(中山市旭森涂层材料有限公司)、东莞市云林塑胶制品有限公司、上海喜客标识材料有限公司、广州弘永胶粘制品有限公司等厂商;单透膜产能规模居于行业前列的厂商主要包括纳尔股份、广州旭森涂层材料有限公司(中山市旭森涂层材料有限公司)、浙江索凡胶粘制品有限公司、上海哈肯塑胶制品有限公司和佛山江威塑业有限公司等厂商。(WWTQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
储能电池行业转向中美欧中东多极共振 产业链利润分配格局重构 电芯价格触底回升

储能电池行业转向中美欧中东多极共振 产业链利润分配格局重构 电芯价格触底回升

IEA 预测 2026 年全球数据中心耗电量将突破 1 万亿千瓦时,算力设施对可靠电力保障的诉求持续提升,数据中心对储能的依赖持续增强,为储能行业带来全新成长曲线。预计2028年新型储能累计装机规模达到2416.03GWh,同比增长42.66%。

2026年10月10日
空白掩模版行业分析:晶圆厂扩产筑基、面板产业添量 市场竞争处于空白状态

空白掩模版行业分析:晶圆厂扩产筑基、面板产业添量 市场竞争处于空白状态

当前,空白掩模版行业需求由三重力量共同驱动:国内12英寸晶圆厂大规模扩产构成最强引擎,直接拉动光掩模版及上游空白掩模版需求;先进制程从28nm向14nm、7nm演进推动掩模版层数增加和精度提升,高端空白掩模版单价和价值量显著高于成熟制程产品;平板显示产业向中国集中提供稳定增量,高世代线和OLED产线建设带动显示面板级空

2026年10月04日
四层需求逻辑驱动新型硅碳粉体行业产业化加速 贝特瑞领衔

四层需求逻辑驱动新型硅碳粉体行业产业化加速 贝特瑞领衔

当前,新型硅碳粉体行业需求由四层逻辑共同驱动:动力电池提供长期最大空间,新能源汽车续航提升和4680大圆柱电池导入推动硅碳负极渗透率提升;消费电子提供当前最确定的商业化支撑,占硅碳负极出货量的50%—60%;低空经济与eVTOL提供中期弹性,对≥400Wh/kg电池的刚性需求为硅碳打开新空间;储能电池则构成远期储备。供

2026年10月03日
纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求呈现“水处理筑基、半导体与生物医药高增长”的结构特征:水处理与环保构成最大需求基本盘,市政提标改造、工业废水零排放和海水淡化推动膜材料需求稳定增长;半导体与电子领域是增长最快、附加值最高的需求极,超纯水制备和湿电子化学品过滤对精度的要求达到ppt级;生物制药与医疗领域则是高壁垒、高粘性的需求极,层析

2026年10月03日
高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

碳纤维垫片行业需求由三重力量共同驱动:石化与核电设备升级构成最强引擎,装置大型化、介质强腐蚀化和核电建设持续推进,拉动耐高温、耐腐蚀、高可靠碳纤维垫片需求,核电密封国产化更是高端突破的重要方向;航空航天与军工国产化形成高增长引擎,装备轻量化和高可靠性要求为碳纤维垫片打开应用空间;新能源汽车与氢能构成新兴拉动,氢能电解水

2026年10月01日
MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业需求由四重力量共同驱动:AI服务器与GPU集群爆发构成最强引擎,单机架MLCC用量从传统服务器的约2000颗跃升至数十万颗,高容、高可靠MLCC对介质粉体粒径和纯度要求持续提升;新能源汽车与智能驾驶形成高增长引擎,单车MLCC用量超过8000颗,车规级产品附加值远高于消费级;5G通信与消费电子升级构

2026年09月25日
核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

世界核能协会预计,到2035年全球铀需求量将达到9.5万吨,2050年进一步升至14.3万吨。此外,小型模块化反应堆(SMR)的商业化落地预计到2045年将额外带来约6200万磅的铀需求,而AI数据中心的电力需求增长也在加速核电投资。

2026年09月18日
我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国煤层气资源储量充沛、位居世界前列。据中国石油勘探开发研究院“十四五”资源评价,全国埋深 3000 米以浅煤层气原地资源量约 39.88 万亿立方米,技术可采资源量约16.61 万亿立方米,总体技术可采率约 42%,资源开发潜力充足。从埋深结构看,我国煤层气资源显著向深部富集。

2026年09月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部