
咨询热线

400-007-6266

010-86223221

2022年我国染料行业供需现状及竞争分析 市场趋向高度集中

一、染料行业现状分析

1.供给端

染料是指能使其他物质获得鲜明而牢固色泽的一类有机化合物,由于现在使用的颜料都是人工合成的,所以也称为合成染料。我国生产的染料品种已达700多种,涵盖各大染料类别。

国产染料以分散染料和活性染料为主,两类染料的产量约占染料总产量的78%。分散染料主要用于聚酯纤维(俗称“涤纶”)的染色和印花,同时也用于醋酯纤维(又称“醋纤”,可用作人造毛)以及聚酰胺纤维(俗称“尼龙”)染色。
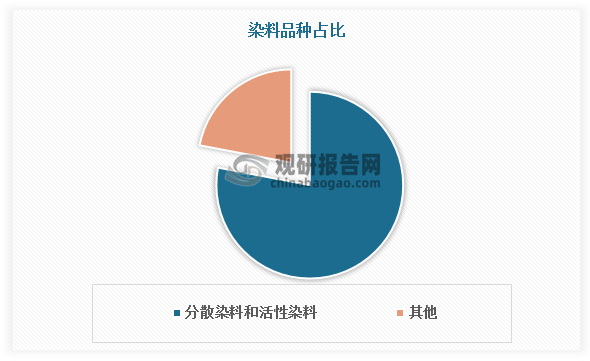
国产染料以分散染料和活性染料为主,两类染料的产量约占染料总产量的78%。分散染料主要用于聚酯纤维(俗称“涤纶”)的染色和印花,同时也用于醋酯纤维(又称“醋纤”,可用作人造毛)以及聚酰胺纤维(俗称“尼龙”)染色。

资料来源:观研天下整理

根据观研报告网发布的《中国染料行业发展深度调研与未来前景预测报告(2022-2029年)》显示,近年来国内染料行业逐渐形成了聚集式的产业发展模式,通过一体化的合理布局,产业链上下游之间实现有机衔接和相互配套,提高了资源利用效率和企业盈利能力。目前国内染料行业产业园区共有12家,集中分布在浙江、江苏、河南、天津、山东、四川地区。
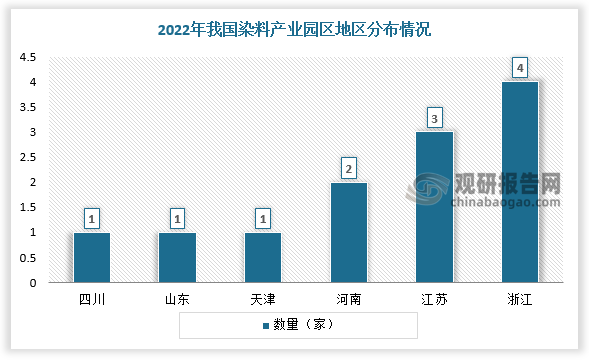
近年来国内染料行业逐渐形成了聚集式的产业发展模式,通过一体化的合理布局,产业链上下游之间实现有机衔接和相互配套,提高了资源利用效率和企业盈利能力。目前国内染料行业产业园区共有12家,集中分布在浙江、江苏、河南、天津、山东、四川地区。

数据来源:观研天下数据中心整理

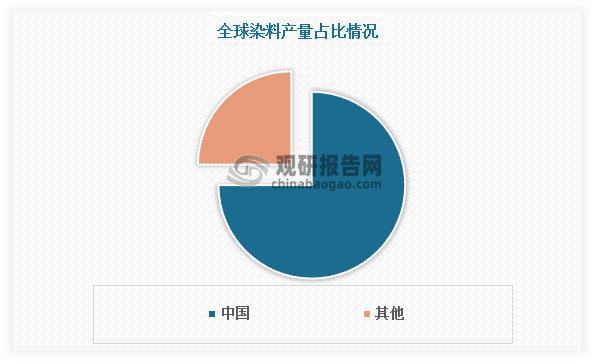
染料行业产业链一体化优势明显。随着染料行业自欧美发达国家向亚洲发展中国家迁移的完成,我国染料生产规模逐渐扩大。根据中国染料工业协会提供的数据,2019-2021年国内染料总产量分别为79万吨、76.9万吨、83.5万吨,染料产量已经占据全球染料总产量的70%以上。

染料行业产业链一体化优势明显。随着染料行业自欧美发达国家向亚洲发展中国家迁移的完成,我国染料生产规模逐渐扩大。根据中国染料工业协会提供的数据,2019-2021年国内染料总产量分别为79万吨、76.9万吨、83.5万吨,染料产量已经占据全球染料总产量的70%以上。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

我国不仅是最大的染料产出国,也是最大的染料出口国。2015-2017年我国染料出口量保持小幅度增长,分别为25.3万吨、26万吨、27.55万吨。2018-2020年我国染料出口数量呈现连年下降的趋势,2020年出口数量更是创近5年新低,为20.34万吨,降低7.3%。造成这一情况的主要原因在于我国染料行业结构转型,中国贸易摩擦以及人民币升值。2021年随着疫情逐步控制,染料行业出口需求快速回暖,出现快速反弹。2021年我国染料出口量达到峰值,为37.12万吨,较上年同比增长82.5%。2022年上半年中国染料出口量为17万吨。
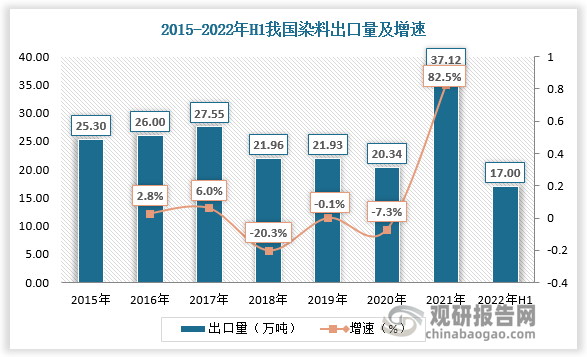
我国不仅是最大的染料产出国,也是最大的染料出口国。2015-2017年我国染料出口量保持小幅度增长,分别为25.3万吨、26万吨、27.55万吨。2018-2020年我国染料出口数量呈现连年下降的趋势,2020年出口数量更是创近5年新低,为20.34万吨,降低7.3%。造成这一情况的主要原因在于我国染料行业结构转型,中国贸易摩擦以及人民币升值。2021年随着疫情逐步控制,染料行业出口需求快速回暖,出现快速反弹。2021年我国染料出口量达到峰值,为37.12万吨,较上年同比增长82.5%。2022年上半年中国染料出口量为17万吨。

数据来源:观研天下数据中心整理

2.需求端

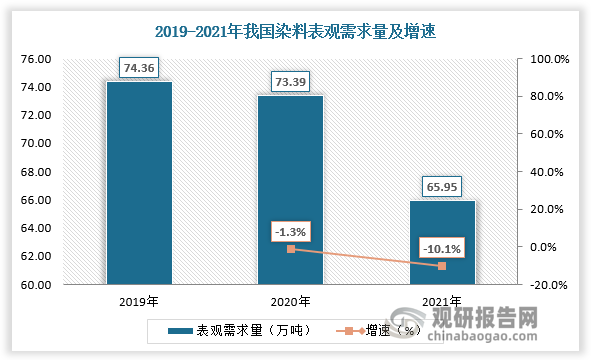
从染料的下游市场来看,受内外需不足,环保、减排压力加剧影响,印染行业规模以上企业印染布产量呈波动下降趋势。尽管2021年我国印染行业规模以上企业印染布产量有所回升,但在疫情下限电限产、原材料价格高涨等多重因素叠加下,印染企业生产仍然受到一定影响,我国染料需求也随之下降。2021年我国染料表观需求量为65.95万吨,较上年同比下降10.1%。
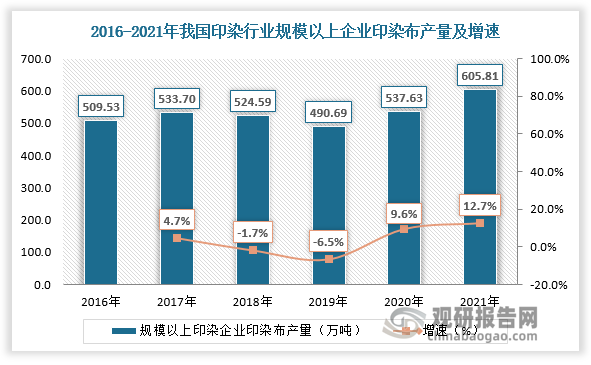
从染料的下游市场来看,受内外需不足,环保、减排压力加剧影响,印染行业规模以上企业印染布产量呈波动下降趋势。尽管2021年我国印染行业规模以上企业印染布产量有所回升,但在疫情下限电限产、原材料价格高涨等多重因素叠加下,印染企业生产仍然受到一定影响,我国染料需求也随之下降。2021年我国染料表观需求量为65.95万吨,较上年同比下降10.1%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

二、染料行业竞争

我国染料企业主要集中在浙江、江苏和上海,三个省市的染料产量占全国总产量的90%以上。其中,浙江省是目前我国乃至世界上最大的染料生产基地,其产量约占全国总产量的60%,浙江龙盛、闰土股份、吉华集团等大型企业的产量已接近全球总产量的50%。但下游市场需求的变化让国内染料制造行业面临发达国家高端染料产品优势和东南亚等发展中国家染料低成本优势的双重市场竞争压力。且整个染料行业面临产能过剩的局面,企业不得以参与低价竞争,染料行业利润率大幅下降。
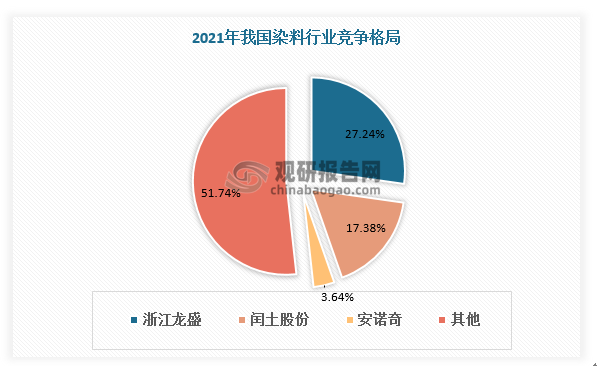
我国染料企业主要集中在浙江、江苏和上海,三个省市的染料产量占全国总产量的90%以上。其中,浙江省是目前我国乃至世界上最大的染料生产基地,其产量约占全国总产量的60%,浙江龙盛、闰土股份、吉华集团等大型企业的产量已接近全球总产量的50%。但下游市场需求的变化让国内染料制造行业面临发达国家高端染料产品优势和东南亚等发展中国家染料低成本优势的双重市场竞争压力。且整个染料行业面临产能过剩的局面,企业不得以参与低价竞争,染料行业利润率大幅下降。

数据来源:观研天下数据中心整理

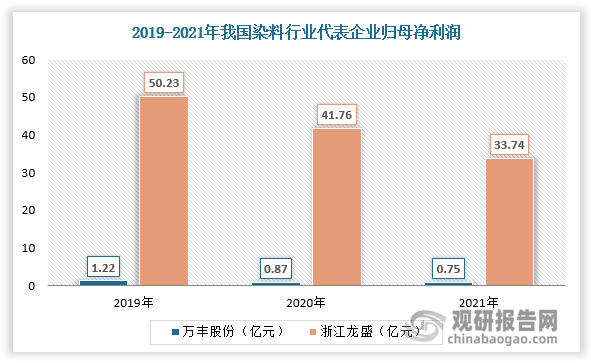
数据显示,2019-2021年,万丰股份实现营业收入分别为6.72亿元、5.16亿元、5.63亿元;归母净利润分别为1.22亿元、8736.95万元、7505.25万元。即使规模最大的浙江龙盛的利润也出现持续下滑。财报显示,2019-2021年,浙江龙盛实现营业收入分别为213.65亿元、156.05亿元、166.6亿元;归母净利润分别为50.23亿元、41.76亿元、33.74亿元。
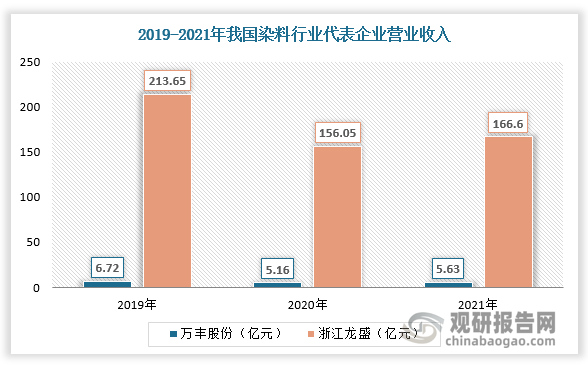
数据显示,2019-2021年,万丰股份实现营业收入分别为6.72亿元、5.16亿元、5.63亿元;归母净利润分别为1.22亿元、8736.95万元、7505.25万元。即使规模最大的浙江龙盛的利润也出现持续下滑。财报显示,2019-2021年,浙江龙盛实现营业收入分别为213.65亿元、156.05亿元、166.6亿元;归母净利润分别为50.23亿元、41.76亿元、33.74亿元。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

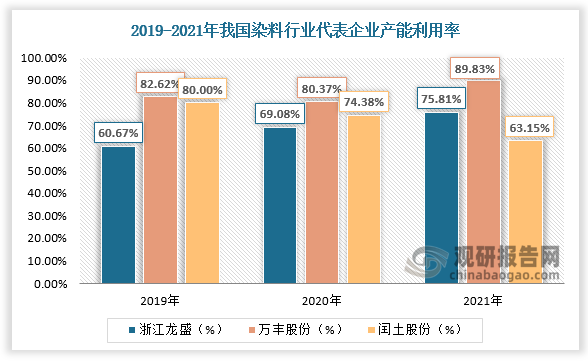
不仅如此,染料行业产能过剩还导致企业开工率不足。2019-2021年,浙江龙盛产能利用率分别为60.67%、69.08%、75.81%;闰土股份产能利用率分别为80%、74.38%、63.15%;万丰股份产能利用率分别为82.62%、80.37%、89.83%。企业之间竞争态势将进一步加剧,价格竞争日趋严重。国内染料企业开始注重扩张中高端产能,其中,锦鸡股份使用自有资金建设1.5万吨环保型高档分散染料项目、安诺其在建分散染料项目5.27万吨,以便占据更多的市场份额形成规模效应及产品优势。这些产能一旦释放,将代替落后产能,加速生产中低端产品的中小企业出局,未来我国染料市场趋向高度集中。
不仅如此,染料行业产能过剩还导致企业开工率不足。2019-2021年,浙江龙盛产能利用率分别为60.67%、69.08%、75.81%;闰土股份产能利用率分别为80%、74.38%、63.15%;万丰股份产能利用率分别为82.62%、80.37%、89.83%。企业之间竞争态势将进一步加剧,价格竞争日趋严重。国内染料企业开始注重扩张中高端产能,其中,锦鸡股份使用自有资金建设1.5万吨环保型高档分散染料项目、安诺其在建分散染料项目5.27万吨,以便占据更多的市场份额形成规模效应及产品优势。这些产能一旦释放,将代替落后产能,加速生产中低端产品的中小企业出局,未来我国染料市场趋向高度集中。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

高端女装行业份额再分配:重奢轻奢仍有空间 本土品牌以差异化迎替代扩张契机

高端女装行业份额再分配:重奢轻奢仍有空间 本土品牌以差异化迎替代扩张契机

中国女装行业进入存量时代,中高端、高端价格带仍保持稳健扩容,行业呈现成熟期的结构性增长。2025年中国女装行业整体规模约1.06万亿元,2020—2025年复合增长率仅2.4%,总量增长明显放缓。但总量停滞之下,结构性分化在加速:中高端与高端价格带仍在稳健扩容,构成女装行业中的增长亮点。

2026年10月20日
跑步鞋行业:赛事复苏与场景泛化驱动增长,竞争由技术堆砌转向综合实力博弈

跑步鞋行业:赛事复苏与场景泛化驱动增长,竞争由技术堆砌转向综合实力博弈

跑步鞋作为适配人体生物力学的专业鞋类,依托材料与结构创新实现缓震、支撑等核心功能。全民健身热潮、马拉松赛事复苏叠加运动休闲融合,持续拓宽跑鞋市场空间。全球市场稳步扩容,供应链整合能力成为品牌核心壁垒。

2026年10月13日
大众户外运动消费崛起驱动服饰赛道需求扩容 全产业链盈利水平呈显著分化特征

大众户外运动消费崛起驱动服饰赛道需求扩容 全产业链盈利水平呈显著分化特征

伴随全民健身战略推进,户外运动逐步由专业小众场景转向大众生活方式,国内户外消费规模迈入万亿级别,持续拉动户外服饰市场需求扩容。随着消费升级,消费者需求由基础功能向高性能、跨场景品类升级,推动高性能户外服饰赛道高速增长。与此同时,国内户外服饰产业形成完善的上中下游产业链体系,各环节呈现明显的盈利分化格局。

2026年09月07日
运动鞋制造行业市场分析:全球产能扩张 中国制造迈向“技术+绿色”双升级

运动鞋制造行业市场分析:全球产能扩张 中国制造迈向“技术+绿色”双升级

中国作为全球运动鞋制造核心基地,市场规模已从2021年的336亿元增长至2025年的478亿元,年复合增长率达9.3%,预计2030年将超过700亿元。当前,在产业链专业化分工深化的背景下,头部品牌与优质制造商深度绑定,运动鞋制造行业呈现强者愈强格局。

2026年06月16日
全球运动鞋需求回暖 产能南向迁移、本土化提速 行业头部竞争格局稳固

全球运动鞋需求回暖 产能南向迁移、本土化提速 行业头部竞争格局稳固

长期来看,全球运动时尚风潮持续发酵,消费者对高品质、高性能运动鞋的付费意愿不断提升,叠加后疫情时代全球居民健康运动意识觉醒,运动鞋市场需求稳步扩容。弗若斯特沙利文数据显示,2030年全球运动鞋终端市场规模有望突破 2400亿美元,上游制造市场规模超600亿美元,整体出货量可达63.7亿双。

2026年06月02日
女性消费升级、赛事转化赋能:全民网球时代下鞋服赛道发展机遇与制约因素分析

女性消费升级、赛事转化赋能:全民网球时代下鞋服赛道发展机遇与制约因素分析

国内网球用品细分市场经过长期发展已趋于成熟,产品品类布局丰富,全面覆盖网球鞋服、专业球拍、比赛用球等核心品类。其中,网球鞋服是网球用品产业的第一大核心细分市场。根据Vogue Business in China数据,2023年我国网球服饰(含鞋)的销售额约为15.1亿元,占网球用品整体的56%。

2026年05月23日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

