
一、行业基本概述
工具钢是指用以制造切削刀具(车刀、铣刀、钻头、丝锥、板牙、锯条等)、量具(直尺、卡尺、卡板、块规、样板等)、模具(冲模、锻模、压铸模等)和耐磨工具的钢,具有较高的硬度和在高温下能保持高硬度和,以及高的耐磨性和适当的。工具钢根据化学成份不同,常分为碳素工具钢、合金工具钢、高速钢(实质上是高合金工具钢)三大类;按用途,则可分为刀具钢、模具钢、量具钢三大类。
|
钢根据化学成份不同 |
碳素工具钢 |
碳素工具钢的碳含量较高,在 0.65-1.35%之间。碳素工具钢热处理后表面可得到较高的 硬度和耐磨性,心部有较好的韧性;退火硬度低(不大于 HB207),加工性能良好,但红硬性差,当工作温 度达 250℃时,钢的硬度和耐磨性急剧下降,硬度下降到 HRC60 以下。碳素工具钢的淬透性低,较大的工 具不能淬透(水中淬透直径为 15mm),水淬时表面淬硬层与中心部位硬度相差很大,在淬火时易产生变形 或形成裂纹。此外,其淬火温度范围窄,在淬火时应严格控制温度。防止过热、脱碳和变形。 |
|
合金工具钢 |
是指为了改善工具钢的性能而特意加入一些合金元素的钢,常用的合金元素有钨(W)、钼 (Mo)、铬(Cr)、钒(V)、钛(Ti)等,合金元素的含量总和一般不超过 5%。合金工具钢的淬硬性、淬透 性、耐磨性和韧性均比碳素工具钢高,按用途大致可分为刃具、模具和量具用钢 3 类,模具钢的产量占合金 工具钢的 80%左右。其中碳含量高的钢(wc 大于 0.80%)多用于制造刃具、量具和冷作模具,这类钢淬火 后的硬度在 HRC60 以上,且具有足够的耐磨性;碳含量中等的钢(wt0.35%~0.70%)多用于制造热作模具, 这类钢淬火后的硬度稍低,为 HRC50~55,但韧性良好。 |
|
|
高速钢(实质上是高合金工具钢) |
含碳量一般在 0.70~1.65%之间,含合金元素量较 多,总量可达 10~25%,其中含有 C,Mn,Si,Cr,V,W,Mo,Co。能用来做高速旋转切割工具,具有 红硬性高、耐磨性好、强度高等特性,就是其中 Cr,V,W,Mo 得比例比较大。当切削温度高达 600℃时,硬度仍无明显下降。通常采用电炉生产,采用粉末冶金方法生产高速钢,使碳化物呈极细小的颗粒均匀地分 布在基体上,可以提高使用寿命。高速钢刀具约占国内刀具总量的 75%。 按所含合金元素不同可分为钨系高速钢(含钨 9~18%)、钨钼系高速钢(含钨 5~12%,含钼 2~ 6%)、高钼系高速钢(含钨 0~2%,含钼 5~10%)、钒高速钢,按含钒量的不同又分一般含钒量(含 钒 1~2%)和高含钒量(含钒 2.5~5%)的高速钢、钴高速钢(含钴 5~10%)。 |
|
|
按用途 |
刀具钢 |
是指用来制造各种切削加工工具(车刀、铣刀、刨刀、钻头、丝锥、板牙等)的钢种。 |
|
模具钢 |
是用来制造冷冲模、热锻模、压铸模等模具的钢种。 |
|
|
量具钢 |
是指适合制造量具用的工具钢。在机械制造行业大量使用的卡尺、千分尺、块规、塞规、样板等量具,用于测量工件的尺寸。 |
|
资料来源:观研天下整理
一、行业生产情况
工具钢属于特钢产业。根据中国特钢企业协会资料,业最初我国特钢产是为国防军工、航空航天配套而建的。但近十几年来随着汽车工业的壮大、机械行业向高精尖设备发展转型,特钢应用领域不断扩大,产量快速增长,品种也日渐齐全和多样化。数据显示,2021年,全国特钢总产量为1.66亿吨。
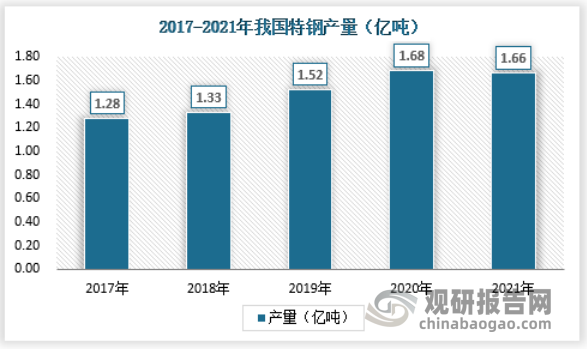
数据来源:中国特钢企业协会,观研天下整理
在特钢产业产量快速增长的大环境下,得益于下游家电、汽车、电子设备以及建筑等产业的发展,我国工具钢产量整体也呈现提升态势。数据显示,2021年我国重点优特钢企业的工具钢粗钢产量约92万吨,同比增长1%;工具钢钢材产量超过72万吨。其中高合金工具钢产量占据主要市场份额。根据中国特钢企业协会对国内重点优特钢企业的产量统计得到,高合金工具钢的产量占比在2020-2021年均超过50%。
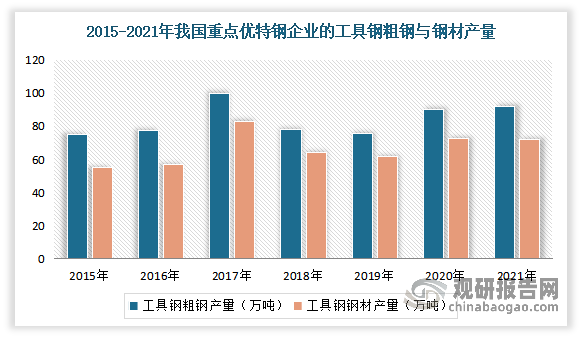
数据来源:中国特钢企业协会,观研天下整理
而虽然我国工具钢产量不断提升,但目前高端化不足,大多为中低端产品。预计随着我国制造成本提升,低端制造业向外转移,中端模具市场趋于饱和,国内模具制造业将向大型化、精密化、高端化方向发展。
同时国内粉末冶金高速工具钢市场发展较大。根据观研报告网发布的《中国工具钢行业发展现状调研与投资前景预测报告(2022-2029年)》显示,随着国内制造产业调整升级以及加工材料的机械性能提升,高性能的高速工具钢等先进切削材料的需求不断增长;而粉末冶金高速工具钢的性能明显优于普通高速钢,而且在冲击负荷大的切削加工场合可替代硬质合金。目前全球粉末冶金高速公举钢占高速工具钢年产量的10%左右,在发达国家的占比已达到20%左右,而我国的粉末冶金高速钢市场尚处于起步发展阶段,产量占比不到5%。因此与国外发达国家的差距较大,国内粉末冶金高速工具钢市场还有较大的发展空间。
二、行业需求情况
目前模具制造是我国工具钢最主要的应用领域。据了解,当前模具用工具钢需求较大是家电、汽车、电子设备以及建筑等产业。近几年随着我国消费水平的提升,下游家电、汽车等产品需求量持续攀升,进而带动工具钢行业快速发展。数据显示,2019年我国模具用工具钢市场规模约为45万吨。预计未来在消费升级背景下,汽车、家电等产业转型升级高端化发展,有望带动模具用工具钢行业保持增速发展,到2024年市场规模将增长到53万吨。
其中汽车领域是模具用工具钢的最大消费领域,约占据市场总量的40%左右。虽然与发达国家相比,我国汽车工业起步较晚,但国家产业政策支持市场发展迅速,近年来汽车整车制造业得到快速发展,保有量不断增加。据公安部统计,2021年全国机动车保有量达3.95亿辆,其中汽车3.02亿辆。
汽车产销量快速增长。目前已成为全球第一大汽车产销国。虽然近几年来,汽车市场发展放缓。但预计随着我国经济继续保持平稳增长,人们收入水平将不断提高,中国潜在汽车消费需求仍然巨大,汽车消费仍属于“首次刚需消费”阶段。从人均 GDP 和汽车保有的国际横向比较看,中长期我国汽车市场仍具有较大的增长潜力。数据显示,2021年我国汽车产量为2608.2万辆,同比增长3.4%;汽车销量为2627.5万辆,同比增长3.8%。
进入2022年初,由于疫情多点散发等因素影响,汽车产销均有所下降。随后进入6月,随着疫情防控成效和促消费政策效应显现,我国汽车生产全面恢复正常水平,消费市场快速回暖。2022年1-6月,我国汽车产销分别完成1211.7万辆和1205.7万辆,同比分别下降3.7%和6.6%,降幅比1-5月分别收窄5.9个百分点和5.6个百分点。
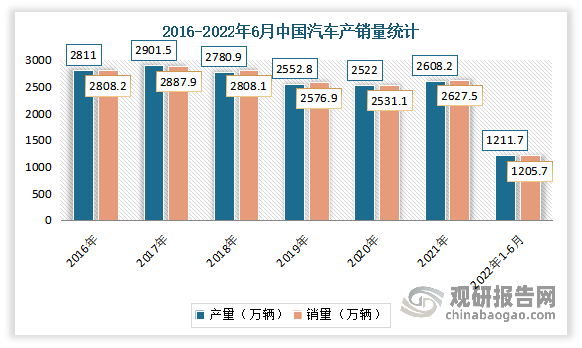
数据来源:中国汽车工业协会,观研天下整理
在上述背景下,我国模具用工具钢也得了较为快速的发展,从而也推动了工具钢产业的发展。
除模具制造方面,工具钢也应用到了刀具市场。根据资料显示,工具钢(主要是高速钢)是前数控刀具主要材料,占据44.52%的市场空间。因此刀具市场的发展也影响着工具钢产业的发展。但值得注意的是,由于硬质合金相较于高速钢具有更高的硬度和耐磨性,使得硬质合金占比逐渐提升,高速钢市场逐渐收缩。由此可见,我国高速钢要不断研发新技术。产品要向精密化、高端化方向发展,来满足刀具市场的越来越高的要求。
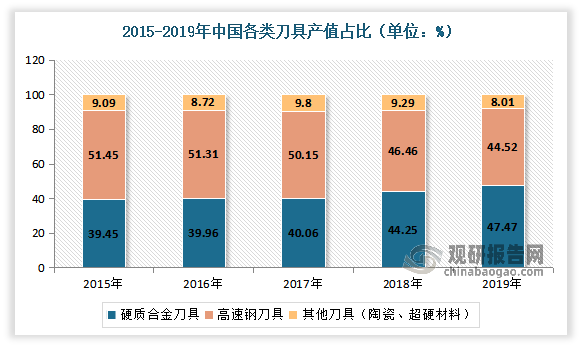
数据来源:观研天下整理
刀具是机械加工中不可或缺的一环。自2015 年以来,我国刀具销售逐年走强,到2018 年刀具消费规模达到421亿元,但2019 年受国际环境与汽车等下游行业持续下行的影响,刀具消费额有所下滑,下滑至393亿元。进入2020市场开始回暖,2021 年下游需求持续旺盛,全年刀具消费达 477 亿,创历史新高。
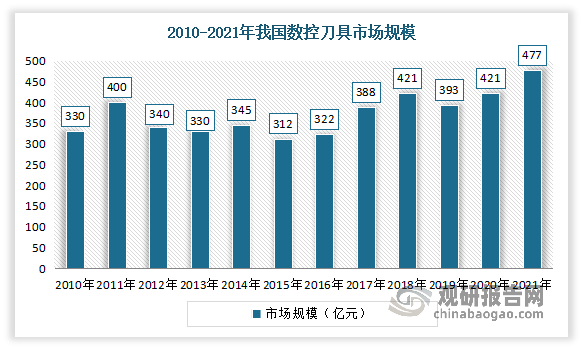
数据来源:中国机床工具工业协会,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








