
直流接触器是一种直流负载通断器件。作为电流主回路上的元器件,主要用于主回路电能的合分切换。直流接触器设计采用标准的模块化,使用较少数量的零配件来进行接触器组装,并且能够根据消费者的不同需求来进行个性化产品定制。直流接触器产品广泛的使用在工业生产之中,对电路能源进行有效控制,有效节约能源。
直流接触器的作用原理为当接触器线圈通电后,线圈电流产生磁场,使静铁心产生电磁吸力吸引动铁心,并带动触点动作:常闭触点断开,常开触点闭合;当线圈断电时,电磁吸力消失,衔铁在释放弹簧的作用下释放,使触点复原:常开触点断开,常闭触点闭合。
一、直流接触器行业市场规模
随着国家政策不断推动及下游需求增长的共同作用下﹐中国直流接触器行业开始快速发展,产品结构发生变化,逐渐向高端化、安全化和智能化方向发展。
目前我国已经成为世界最大电力市场和最大输配电设备生产国。十三五期间是我国特高压输电和智能化电网的全面建设阶段,十四五期间国内电力工业和经济建设将持续跨越式发展,直流接触器行业仍将处于持续、稳定、快速发展期,行业总体需求将进一步增加。
与此同时,由于我国处在新能源革命的浪潮中,下游需求领域中,新能源汽车、光伏风电的爆发式增长,给直流接触器行业带来巨大的增量市场,行业市场规模急剧扩大。未来,航天、船舶、储能等许多领域也都对直流接触器需求较大,都会给直流接触器带来巨大的增量市场,行业市场规模有望保持持续高增长。
2021年,我国直流接触器市场规模约为90.09亿元。

资料来源:观研天下数据中心整理
其中2021年我国低压直流接触器的市场规模为62.25亿元。
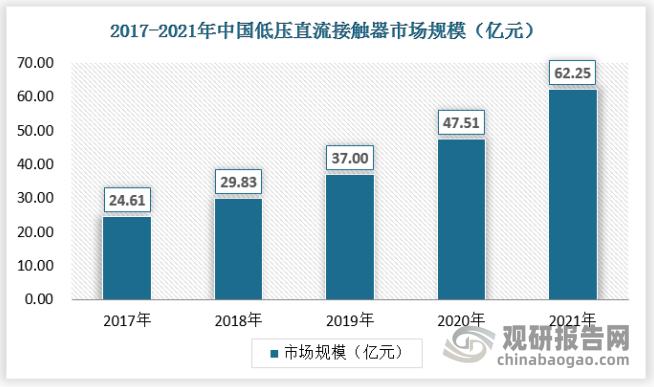
资料来源:观研天下数据中心整理
2021年我国高压直流接触器行业市场规模为27.84亿元。
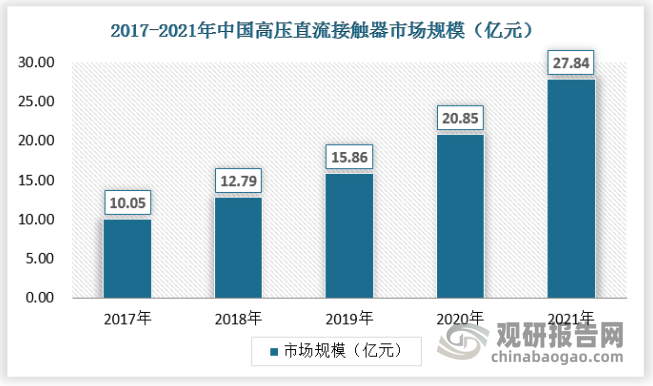
资料来源:观研天下数据中心整理
二、直流接触器行业供需规模
1、供应情况
我国直流接触器产业在发展起步时期受到技术、设备及人才等制约,中高端直流接触器研发生产能力整体比较薄弱,长期依赖进口,成为我国高端装备制造、信息通讯、大科学装置、医疗等领域发展突破的制约瓶颈。直流接触器产品对国民经济关键基础产业具有支撑作用,其全面国产化、核心技术自主可控并实现突破,有利于提升国防军事和国民经济技术装备水平,增强科研能力,提升国际竞争力,降低国际贸易摩擦对我国高端装备制造的不利影响。
2021年,我国直流接触器产量约为13605万个。
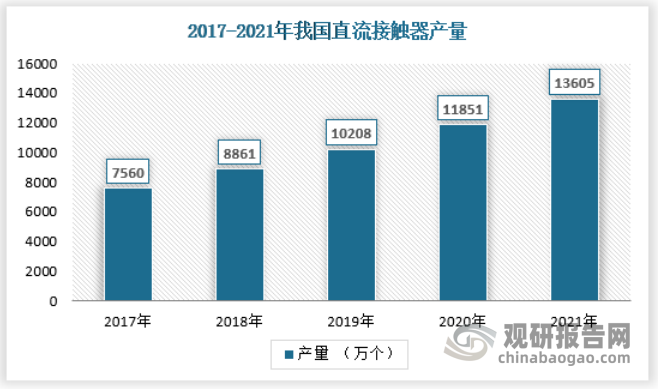
资料来源:观研天下数据中心整理
2、需求情况
根据观研报告网发布的《中国直流接触器行业现状深度分析与投资趋势研究报告(2022-2029年)》显示,直流接触器产品的创新性研究和升级换代开发涉及电力电子、机械制造、材料科学等多个学科,直流接触器产品还融入了微电子、数字通信等技术。而直流接触器中、高端产品的客户主要集中在电信、电力、工控、建筑等行业及国内一些重点建设项目。
直流接触器的主要应用场合多为高频、高压、大电流等严苛环境,随着其在航天、军工、半导体、新能源汽车、光伏风能等对核心器件使用寿命要求较高领域的应用需求不断拓展提升,为了适应多等级电力环境,保证设备的使用寿命,对直流接触器的机械寿命和电寿命都提出了更高的要求。同时,直流接触器应用的电压等级越高,使用过程中加载在直流接触器上的总功率也越大,产品失效造成的破坏性亦相应增大。因此要求电子真空产品的生产厂商具有较强的可靠性设计能力,不断降低制造缺陷,并通过严格控制元件器件筛选和评价、产品的检验和试验手段来提高产品的可靠性。
2021年,我国直流接触器行业国内销量约为11891万个,保持持续增长。
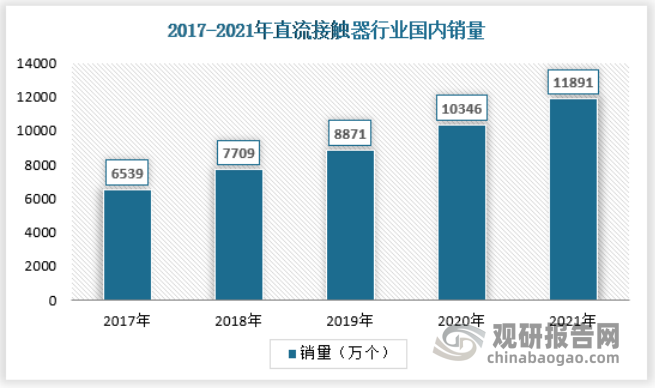
资料来源:观研天下数据中心整理
3、供需平衡分析
近年来,我国直流接触器行业总体维持轻度的供应过剩的局面,不过行业总体存在着高端产品不足的问题,中低端产品则普遍供给过剩,行业仍需要进一步加强高端产品的拓展升级,尤其是新型市场增量普遍对于高端性产品的需求量更多,以往的中低端产品可能并不能适应新能源革命下的新市场。2021年,我国直流接触器市场产销率约为87.4%。
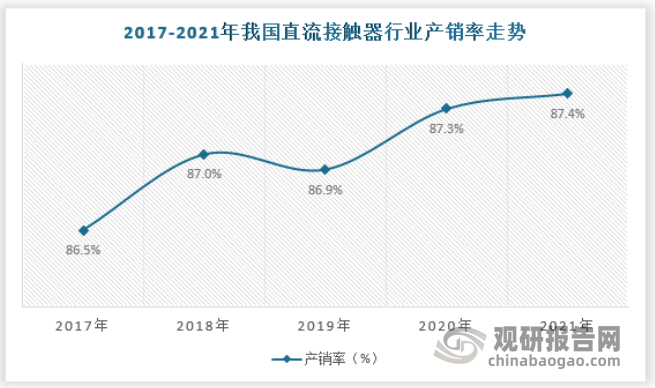
资料来源:观研天下数据中心整理
三、直流接触器行业消费市场特点
1、需求偏好
当前我国直流接触器行业客户相对分布较为均衡,其中新能源汽车和传统能源是主要的客户群体分布。
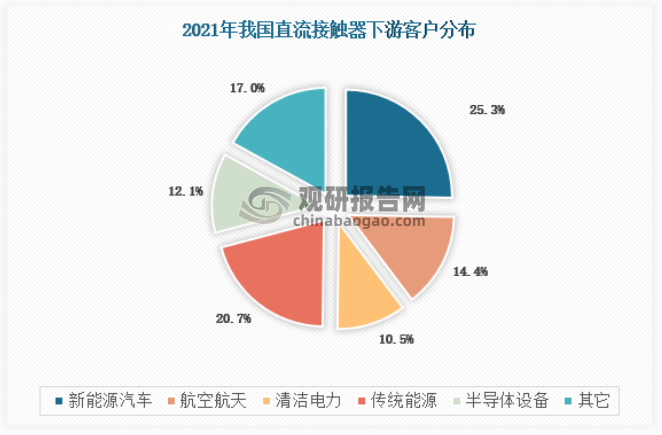
资料来源:观研天下数据中心整理
2、价格偏好
目前我国直流接触器行业客户对于产品的价格需求不太一样,有的客户满足于基本的产品,其客单价普遍不高,有的则对产品需求较高,高端化需求更多,产品客单价更高。总体而言,中端化产品为主是当前最主要的需求结构。
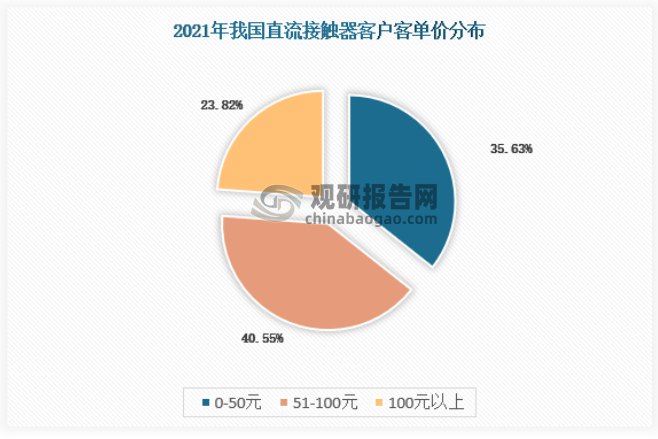
资料来源:观研天下数据中心整理
3、品牌偏好
从品牌忠诚度来看,当前大部分客户对于供应商选择往往不止一个,相当比例的客户甚至会选择超过三个的供应商,这也符合下游客户普遍议价能力更强的现状。
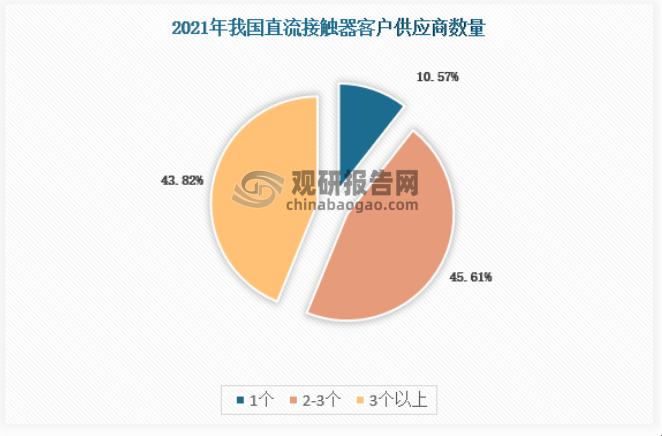
资料来源:观研天下数据中心整理
四、直流接触器行业发展趋势
直流接触器的主要应用场合多为高频、高压、大电流等严苛环境,随着其在航天、军工、半导体、新能源汽车、光伏风能等对核心器件使用寿命要求较高领域的应用需求不断拓展提升,为了适应多等级电力环境,保证设备的使用寿命,对直流接触器的机械寿命和电寿命都提出了更高的要求。同时,直流接触器应用的电压等级越高,使用过程中加载在直流接触器上的总功率也越大,产品失效造成的破坏性亦相应增大。因此要求电子真空产品的生产厂商具有较强的可靠性设计能力,不断降低制造缺陷,并通过严格控制元件器件筛选和评价、产品的检验和试验手段来提高产品的可靠性。
随着国家工业战略对于解决核心基础零部件产品性能和稳定性的关键共性技术目标不断深化,对国防军事装备和高端装备制造实现自主保障并发展创新的需求不断提升,直流接触器以提高频率、功率、效率、可靠性和延长寿命为目标,向拓宽频带、减轻重量、小型化和改善特定性能方向发展。
伴随着航天航空及军工行业整机产品小型化、轻型化的发展趋势,短波通讯设备、电控系统设备等也在朝着该方向快速发展,与之配套的直流接触器也相应要求体积小、重量轻。小型化、轻型化的电子真空产品能够帮助整机设备减轻启动及行进重量,增大关键任务功能单元空间,因此能在整机产品体积、重量设计及参数分配中获得竞争优势。
五、直流接触器行业规模发展预测
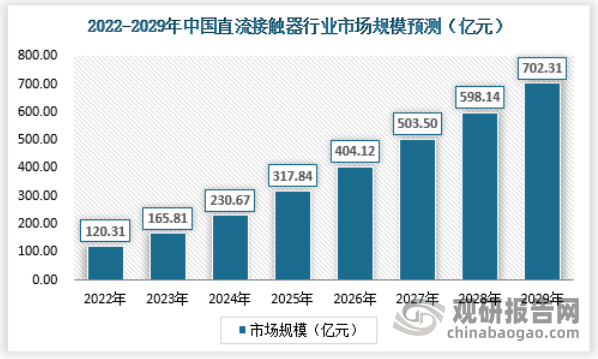
1、市场规模预测
直流接触器主要应用于电力牵引机车、轨道交通、光伏发电以及电动汽车、蓄电池的起动、停止和电动叉车、通信电源等领域的电源切换及不间断电源系统。随着新能源汽车行业的整体高速增长,一定程度上也扩大了直流接触器的下游市场空间。我国直流接触器行业市场规模在2029年预计达到702.31亿元。
资料来源:观研天下数据中心整理
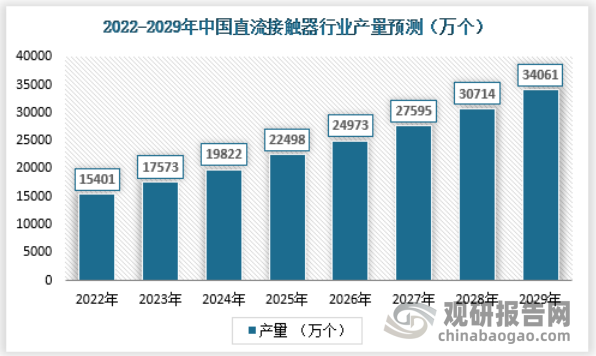
2、产量预测
我国直流接触器产业在发展起步时期受到技术、设备及人才等制约,中高端直流接触器研发生产能力整体比较薄弱,长期依赖进口,成为我国高端装备制造、信息通讯、大科学装置、医疗等领域发展突破的制约瓶颈。未来我国直流接触器突破技术瓶颈后,产量将得到迅速增长,预计在2029年达到34061万个。
资料来源:观研天下数据中心整理
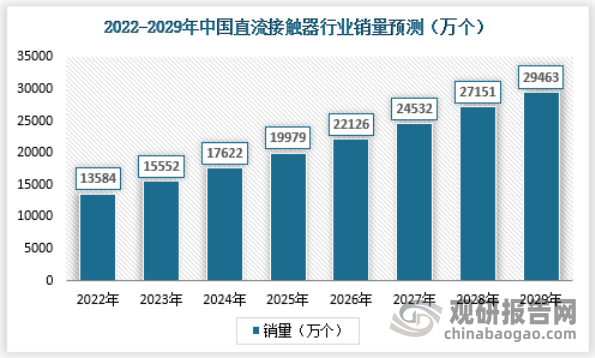
3、销量预测
直流接触器制造是技术密集型行业,其下游多为航天航空、国防军工、半导体设备、新能源汽车、新能源及储能等对技术等级和质量要求极为严苛的关键领域,研发制造所应用的真空密封技术工艺、电磁结构设计、电弧控制技术等核心工艺技术直接影响直流接触器的性能和应用范围。随着应用领域进一步拓宽,销量将得到迅速增长,预计在2029年达到29463万个。
资料来源:观研天下数据中心整理
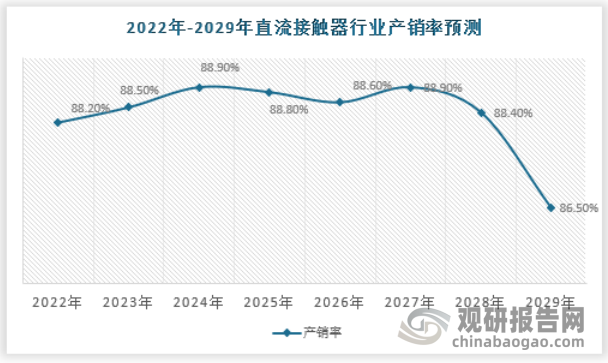
4、供需情况预测
直流接触器属于基础核心元器件类产品,产品细分类别较多,应用领域众多,是国防科技和国民经济各基础和新兴产业不可或缺的基础型部件之一。由于直流接触器应用领域和功能作用的多样性,对技术工艺水平要求高,生产装备专业化程度高等特点,行业内生产企业相对其他电子元器件行业较少,而能够研发生产高端高可靠直流接触器的企业则更少,且行业内多为主要生产单一品种直流接触器产品的企业。
传统汽车继电器主要应用于电路开合控制,包括雨刷、车窗、车灯等电器,主要为低电压产品,电压区间为12-48V。高压直流接触器主要用于主回路控制、预充回路控制和充电控制,解决了传统继电器不能适应新能源汽车及快速充电设备高电压的问题。未来随着新能源汽车及充电设施等主流应用领域的快速发展,直流继电器的市场需求和规模将大幅增加。预计未来几年供过于求的局面不会发生改变,产销率在2029年达到86.50%。
资料来源:观研天下数据中心整理(WWTQ)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


