
行业综述
根据观研报告网发布的《中国铝材行业发展深度分析与投资前景研究报告(2022-2029年)》显示,铝材由铝和其它合金元素制造的制品。通常是先加工成铸造品、锻造品以及箔、板、带、管、棒、型材等后,再经冷弯、锯切、钻孔、拼装、上色等工序而制成。主要金属元素是铝,在加上一些合金元素,提高铝材的性能。铝材根据加工工艺可分为铸造材、 热处理型合金、非热处理型合金三大类;按加工制品可分为轧延制品(片材、板材、卷片材、带材)、挤型制品(管材、实心棒材、型材)、铸造制品。
铝材类型
| 分类标准 | 类目 |
| 制品 | 轧延材、铸造材、非热处理型合金、纯铝合金、铝铜合金、铝锰合金、铝硅合金、铝镁合金、铝镁硅合金、铝锌镁合金、铝与其他元素合金 |
| 加工工艺 | 铸造材、 热处理型合金、非热处理型合金 |
| 加工制品 | 轧延制品(片材、板材、卷片材、带材)、挤型制品(管材、实心棒材、型材)、铸造制品 |
资料来源:公开资料整理
铝材涉及产业多,应用及其广泛,铝材行业逐步发展壮大。在铝材原料充沛基础下,我国铝加工技术不断成熟创新,行业下游需求日趋增长,铝材产量也稳步增长。2021年全国铝材产量6105.2万吨,较上年提升了5.6%,2022年第一季度铝材累计生产1393.7万吨。

数据来源:国家统计局、观研天下整理
驱动因素分析
1、政策支持有效提振铝材需求
近年来铝材行业受到国家高度重视,国家发改委、工信部等多部门相继出台系列支持政策,给予行业内企业积极发展条件,如《“十四五”原材料工业发展规划》、《关于完善电解铝行业阶梯电价政策的通知》、《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》等。实施阶梯电价,倒逼铝企进行技改,推进行业节能减排;“十四五”规划,将铝产品布局于高端领域,加快铝在前沿应用;并对铝材出口实施减税降费措施,所有铝材出口关税不受限制,部分铝材出口享受13%的全额退税率。这些政策为铝企发展创造有利的生产经营环境,为铝业提供广阔的市场空间,有效提振铝材需求。
铝材行业相关政策
| 颁布时间 | 颁布主体 | 政策名称 | 要点 |
| 2022年2月 | 发改委、工信部、生态环境部、国家能源局 | 《高耗能行业重点领域节能降碳改造升级实施指南(2022年版)》 | 围绕炼油、水泥、钢铁、有色金属冶炼等17个行业,提出了节能降碳改造升级的工作方向和到2025年的具体目标。 |
| 2022年2月 | 发改委 | 《关于印发促进工业经济平稳增长的若干政策的通知》 | 从财政税费、金融信贷、保供稳价、投资和外贸外资、用地用能和环境5个方面提出18条具体措施,促进包括有色金属在内的产业发展 |
| 2021年12月 | 工信部联合科技部、自然资源部 | 《“十四五”原材料工业发展规划》 | 完善并严格落实钢铁、水泥、平板玻璃、电解铝行业产能置换相关政策;研究推动化工、焦化、电解铝、铜冶炼、铅锌冶炼、水泥、玻璃、耐火材料、石墨深加工、陶瓷等重点行业实施超低排放 |
| 2021年12月 | 国务院 | 《关于印发“十四五”节能减排综合工作方案的通知》 | 以钢铁、有色金属、建材、石化化工等行业为重点,推进节能改造和污染物深度治理;到2025年,通过实施节能降碳行动,钢铁、电解铝、水泥、平板玻璃、炼油、乙烯、合成氨、电石等重点行业产能和数据中心达到能效标杆水平的比例超过30% |
| 2021年8月 | 发改委 | 《关于完善电解铝行业阶梯电价政策的通知》 | 建立健全分档标准分步调降机制、加价标准累进调增机制,有效强化电价信号的引导作用,以经济手段促进电解铝行业不断提高能效水平、加快转型升级,推动经济结构调整,服务绿色发展 |
| 2021年3月 | 国务院 | 《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》 | 聚焦新一代信息技术、生物技术、新能源、新材料、高端装备、新能源汽车、绿色环保及航空航天、海洋装备等战略性新兴产业,加快关键技术核心技术创新应用,增强要素保障能力,培育壮大产业发展新动能 |
| 2020年9月 | 发改委等四部门 | 《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》 | 围绕保障大飞机、微电子制造、深海采矿等重点领域产业链供应链稳定,加快在光刻胶、高温合金、高性能纤维材料、高强高导耐热材料、耐腐蚀材料、大尺寸硅片、电子封装材料等领域实现突破 |
| 2020年3月 | 工信部、教育部等六部委 | 《增材制造标准领航行动计划(2020-2022年)》 | 制定铝合金、软合金、钻络合金、高温合金等金属材料及其复合材料等金属材料标准,明确专用材料的品质指标,提升性能稳定性 |
资料来源:观研天下整理(PY)
2、光伏、风电等新能源产业持续发展拉动需求
为加快实现“双碳”目标,我国积极持续开展光伏、风电等可再生能源产业。在建造此类产业装备设施所需材料中,铝材是上乘选择,具有良好耐腐蚀性且零部件全可回收利用,其综合性能最好、性价比最高,相对而言光伏装机用铝需求较大,铝材主要用于制造其边框和支架。光伏等可再生能源发电的持续发展拉动市场对铝的大幅需求,2021年我国光伏装机量为54.88GW,同比增长13.9%,在光伏发电成本下降和社会经济效益提升等因素推动下,国内光伏新增装置将快速增长。若保守估计,2025年光伏新增装置将达90GW;乐观情况下,2025年光伏新增装置有望翻番,即用铝量翻番。

数据来源:中国光伏产业协会、观研天下整理
3、汽车轻量化强化铝材需求韧性
在节能减排背景下,汽车轻量化已成为汽车发展主趋势。在汽车轻量化中,铝材是最佳材料,具有较低密度、轻质、易成型、抗震动、抗挤压、抗冲击等优势性能,在保证汽车轻量的同时还能提高其安全性,很受汽车市场青睐,铝材用于动力电池箱体、防撞结构件等零部件。其中汽车轻量化发展目标要求至2025年、2030年车辆装备质量较2015年分别减重20%、30%,同时所用铝合金质量占整车比重不仅逐步提升至30%以上,其单车用铝量也从2020年的190+kg提升至2030年的350+kg。
汽车轻量化部分发展目标
| 类型 | 2020年 | 2025年 | 2030年 |
| 车辆整备质量 | 较2015年减重10% | 较2015年减重20% | 较2015年减重35% |
| 铝合金 | 单车用铝量超过190kg,铝合金整车质量占比15%以上 | 单车用铝量超过250kg,铝合金整车质量占比20%以上 | 单车用铝量超过350kg,铝合金整车质量占比30%以上 |
资料来源:观研天下整理
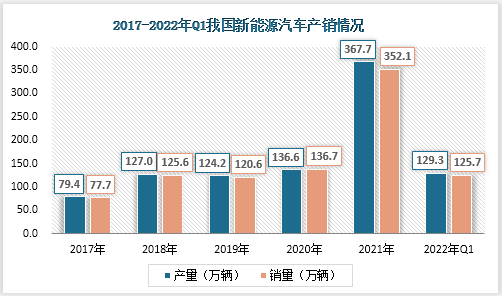
而新能源汽车是汽车行业重点战略性转型方向,是未来发展基调。2021年国内新能源汽车产业迈上新台阶,产销量分别达到367.7万辆、352.1万辆,增幅较上年均超过200%;2022年第一季度新能源汽车已累计生产129.3万辆,销售125.7万辆。新能源汽车产业动能强劲,强化铝业需求韧性,预计2030年新能源汽车用铝量可达900万吨。
数据来源:国家统计局、观研天下整理
4、国民经济发展推动铝材应用领域拓展
当前我国经济发展具有强韧性,并且高质量长期向好,2021年国内经济总量114.4万亿,较上年增长8.1%,两年平均增速为5.1%。一方面国民经济发展推动人民追求高质量生活,比如房地产、交通运输、电力设备、现代家电、包装等行业得到快速发展,作为原材料的铝材需求明显旺盛。另一方面经济发展助推综合国力增强,加上铝加工装备水平的提高,铝材应用领域不断拓展,向半导体、航空航天、军事、新型机械制造等高端化产品转化发展。

数据来源:国家统计局、观研天下整理
5、国际利润维持高位刺激产能增量释放
当前铝价存在双轨制,国内铝价以上海期货交易所为准,国外以伦敦金属交易所为准。受国际地缘事件影响,国际市场能源价格居高不下,助推国外包括铝在内的有色金属生产成本持续振荡走强,造成铝市外高内地格局。国内外高铝价差刺激铝企出口获利,同时维持高位的利润驱动企业增量释放铝材产能。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








