
劳动力成本抬升,推动机器人及减速器行业发展
1947年,前苏联工程师首次提出谐波机械传动原理;20 世纪 50 年代,美国工程师 Musser C. W.根据空间应用需求发明了谐波减速机并取得专利。由此可见,前苏联、美国很早就开始研究谐波减速器,但主要集中在空间应用领域;日本虽起步稍晚,但发展迅速,在机器人领域后来居上;我国对谐波减速器的研究始于 1961 年,1985 年“谐波减速器标准系列产品”正式通过鉴定,成为继美国、日本、俄罗斯后第四个具有谐波传动减速器标准系列产品的国家。
谐波减速器由波发生器、柔轮和钢轮组成。按机械波数量分类,可分为单波/双波/三波传动,刚轮和柔轮的齿数差应等于机械波的整数倍,通常取为波数,目前最常用的为双波传动。其中钢轮为带有内齿圈的刚性圆环状零件,通常固定在减速器机体上,具有良好的抵抗外载荷不变形的能力;柔轮为带有外齿圈的柔性薄壁弹性体零件,通常安装在减速器输出端;波发生器由柔性轴承和刚性椭圆凸轮组成,通常安装在减速器输入端,柔性轴承内圈固定在凸轮上,外圈通过滚珠实现弹性变形成椭圆形。
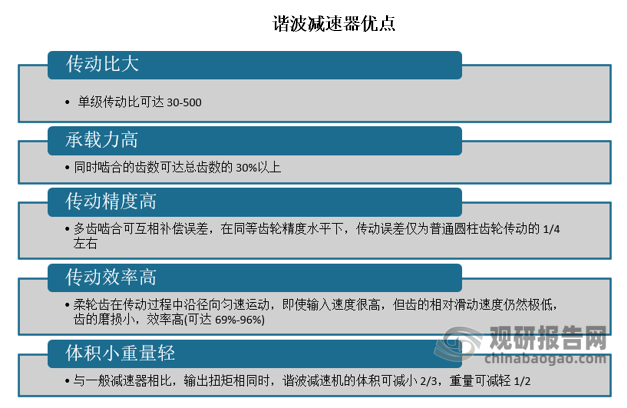
从结构和传动原理方面来看,谐波减速器具有体积小、重量轻、传动比大、承载力高、传动精度高、传动效率高等优势。与普通减速器相比,其体积减小 2/3,重量减轻 1/2;单级传动比可达 30-500;传动效率可达 69%-96%。基于以上优势,谐波减速器可广泛运用于机器人、数控机床、光伏设备、医疗器械、半导体设备、航空航天等其他领域。
资料来源:公开资料整理
据《机器人用谐波齿轮减速器》(GB/T 30819-2014)国家标准,减速器的精密等级可通过传动误差和空程来衡量,传动误差≤30 弧秒为高精密级减速器,30 弧秒<传动误差≤1 弧分为精密级减速器,1 弧分<传动误差≤3 弧分为普通级减速器;空程≤1 弧分为 1 级,1 弧分<空程≤3 弧分为 2 级,3 弧分<空程≤6 弧分为 3 级。参考各公司产品参数,应用在机器人中的多为精密级减速器,等级在 2 级以上。
机器人用谐波齿轮减速器国家标准(以传动误差衡量)
| 精度等级 | 指标 |
| 高精密级减速器(A 级) | 传动误差≤30 弧秒 |
| 精密级减速器(B 级) | 30 弧秒<传动误差≤1 弧分 |
| 普通级减速器(C 级) | 1 弧分<传动误差≤3 弧分 |
资料来源:公开资料整理
机器人用谐波齿轮减速器国家标准(以空程衡量)
| 精度等级 | 指标 |
| 1 级 | 空程≤1 弧分 |
| 2 级 | 1 弧分<空程≤3 弧分 |
| 3 级 | 3 弧分<空程≤6 弧分 |
资料来源:公开资料整理
从 2022 年工业机器人大国的人口数量来看,美国/德国总人口增长率短期受移民增加影响小有上涨,但长期下降趋势不变;中国人口自然增长率首次为负值;日/韩人口数量分别同比-0.4%/-0.2%。从人口结构来看,老龄化程度日益加深,以我国情况为例,60 周岁及以上人口比例逐年上涨,2022 年为 19.8%,同比+0.9pct。人口减少、老龄化加剧问题将使得强度大、重复性高、条件恶劣的低端工作面临用工荒的问题。
随着全球范围内劳动力成本提高,各国工业自动化渗透率和制造业机械设备密度有望逐步提高,或带动传动基础部件减速器的需求持续上升,预计2026年全球减速器市场规模可达1766亿美元。

资料来源:ReportLinker,观研天下数据中心整理
根据观研报告网发布的《中国减速器行业发展深度研究与投资前景分析报告(2024-2031年)》显示,目前全球制造业正向着自动化、集成化、智能化及绿色化方向发展,在疫情的催化作用下,2020 年起中国工业机器人产业引领全球市场迎来了快速发展期,新增安装量增速维持较高水平,但通过对比各国工业机器人密度可见,中国与其他国家仍有差距,发展空间仍然较大。

资料来源:IFR,观研天下数据中心整理
工业机器人可分为六轴/协作/SCARA 和 DELTA 机器人,谐波减速器一般用于手臂、腕部或手部关节。每台六轴多关节机器人需搭配 6 台精密减速器,其中轻负荷的可用谐波减速器;协作机器人全部关节均用谐波减速器,一般为 6-7 台;SCARA 机器人一般使用 2-3 台谐波减速器;DELTA 机器人需使用 3 台谐波减速器。考虑到多关节机器人灵活性和自由度高,可适应不同的工作环境和任务,随着机器人技术的不断进步和应用场景的不断拓展,多关节机器人的应用将会更加广泛,因此单台用谐波减速器数量将呈上升趋势。
不同类型工业机器人的谐波减速器需求对比
| 机器人类型 | 谐波减速器数量 |
| 六轴机器人 | 2台RV+4台谐波 |
| 协作机器人 | 6-7台谐波 |
| SCARA机器人 | 2-3台谐波 |
| DELTA机器人 | 3台谐波 |
资料来源:公开资料整理
工业机器人三大核心零部件包括精密减速器、伺服系统及控制器,上述三大零部件在工业机器人成本中占比约高达60%,其中精密减速器在三类零部件成本中占比最高,约达到30%。精密减速器一般以谐波减速器和RV减速器为主;其中谐波减速器主要应用于机器人小臂、腕部或手部等轻负载领域;RV减速器多应用于多关节机器人中机座、大臂、肩部等重负载的位置。

资料来源:绿的谐波,观研天下数据中心整理
特斯拉提出人形机器人计划,我国政府亦持续推动其发展
特斯拉于 2021 年 AI Day 首次提出人形机器人计划;于 2022 年 AI Day 发布 Optimus 原型机,实现了行走、挥手、搬运货物、给花浇水等动作;2023 年 5 月股东大会上,Optimus 灵活性有所提高,可执行更复杂的任务,实现更为流畅的行走和抓取物品。从计划到样机发布,特斯拉仅用了不到 1 年的时间,人形机器人正式开始走进现实。
我国对人形机器人的研发起步相对较晚,初期多为高校参与,北理工、浙江大学等已取得较好的成果,为中国人形机器人产业化打下了坚实的理论基础。目前由于该领域技术壁垒较高,国内研发人形机器人本体的公司除高校研究机构孵化公司外,其余多为高科技公司,且随着特斯拉Optimus 的问世,国内企业加速布局。2023 年以来,追觅、傅利叶、宇树科技等相继发布人形机器人,意味着人形机器人正逐步走向商用化。
人形机器人技术虽已取得显著进展,但在本体能力、运动能力和智能能力方面仍面临一定挑战,且大部分企业的生产成本仍处于较高水平,不利于量产。为推动产业化进程,山东、深圳、上海、北京陆续出台相关政策支持人形机器人的创新发展和规模化应用。2023 年 9 月 13 日,工信部印发《关于组织开展 2023 年未来产业创新任务揭榜挂帅工作的通知》,在人形机器人揭榜挂帅任务榜单中以 2025 年为检验时间点,提出了多项创新任务和预期目标,如集成减速器、电机、驱动器的一体化旋转电驱动关节峰值输出功率密度应优于 600W/kg,峰值力矩密度应优于 100N.m/kg。2023 年 10 月 20 日,《人形机器人创新发展指导意见》发布,明确 2025 年人形机器人创新体系初步建立;2027 年技术创新能力显著提升等目标。
我国人形机器人政策总结
| 时间 | 省市 | 文件 | 内容 |
| 2023/6/28 | 北京 | 《北京市机器人产业创新发展行动方案(2023—2025 年)》 | 着眼世界前沿技术和未来战略需求,加紧布局人形机器人,带动医疗健康、协作、特种、物流四类优势机器人产品跃升发展,实施百项机器人新品工程,打造智能驱动、产研一体、开放领先的创新产品体系。 |
| 2023/6/15 | 上海 | 《上海市推动制造业高质量发展三年行动计划(2023-2025 年)》 | 瞄准人工智能技术前沿,构建通用大模型,面向垂直领域发展产业生态,建设国际算法创新基地,加快人形机器人创新发展。 |
| 2023/5/31 | 深圳 | 《深圳市加快推动人工智能高质量发展高水平应用行动方案(2023—2024 年)》 | 实施核心技术攻关载体扶持计划,支持科研机构与企业共建 5 家以上人工智能联合实验室,加快组建广东省人形机器人制造业创新中心;发挥粤港澳大湾区制造业优势,开展人形机器人规模化应用。 |
| 2023/4/29 | 山东 | 《山东省制造业创新能力提升三年行动计划(2023—2025 年)》 | 研究制定山东省未来产业高质量发展行动计划,加快布局人形机器人、元宇宙、量子科技、未来网络、碳基半导体、类脑计算、深海极地、基因技术、深海空天开发等前沿领域,推进 6G 技术研发和应用。 |
资料来源:公开资料整理
一直以来,日本企业在减速器市场长期处于垄断地位,但近几年国产替代趋势明确,绿的谐波市占率逐渐提升。

资料来源:MIR,观研天下数据中心整理(YM)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







