咨询热线

400-007-6266

010-86223221

我国平板玻璃行业:准入管控政策加强 落后产能加速淘汰 产量出现小幅下降

一、行业概述及分类情况

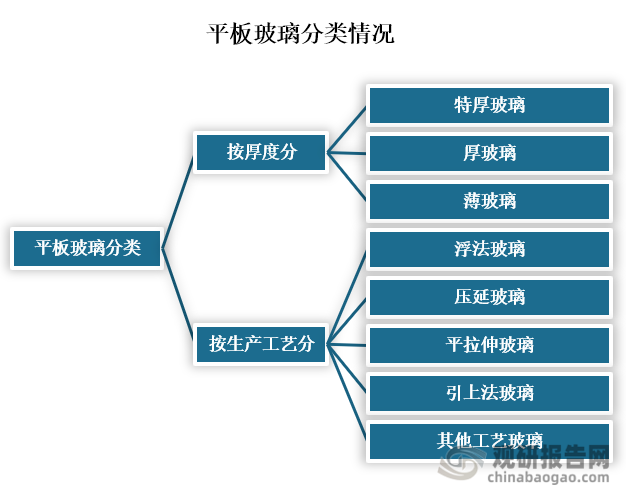
平板玻璃也称白片玻璃或净片玻璃,具有良好的透视,透光性能好,对太阳中近红热射线的透过率较高。按厚度的不同,可分为薄玻璃、厚玻璃、特厚玻璃;按照工艺的不同又可分为浮法玻璃、压延玻璃、平拉伸玻璃和引上法玻璃等。
平板玻璃也称白片玻璃或净片玻璃,具有良好的透视,透光性能好,对太阳中近红热射线的透过率较高。按厚度的不同,可分为薄玻璃、厚玻璃、特厚玻璃;按照工艺的不同又可分为浮法玻璃、压延玻璃、平拉伸玻璃和引上法玻璃等。

资料来源:观研天下整理

二、平板玻璃产业链

平板玻璃是我们日常生活中使用最广泛的玻璃产品,从产业链来看,平板玻璃上游主要是纯碱、石英砂和天然气等原料,下游则是房地产、装饰装修、交通运输、医疗和电子信息等应用领域。
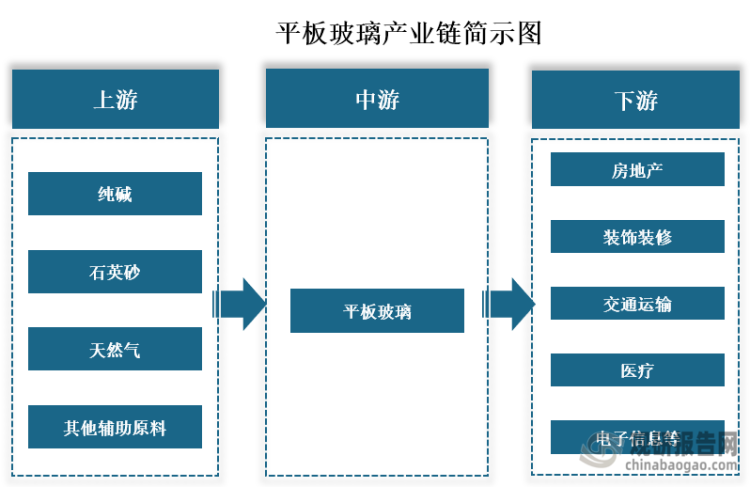
平板玻璃是我们日常生活中使用最广泛的玻璃产品,从产业链来看,平板玻璃上游主要是纯碱、石英砂和天然气等原料,下游则是房地产、装饰装修、交通运输、医疗和电子信息等应用领域。

资料来源:观研天下整理

三、我国平板玻璃主要原材料及平板玻璃产量情况

纯碱是平板玻璃生产过程中主要原材料之一,在生产过程主要主要是促进玻璃的熔化和融合,使玻璃具有特定的物理性能和化学稳定性。数据显示,在2023年我国纯碱产量为3262.4万吨,同比增长10.1%。
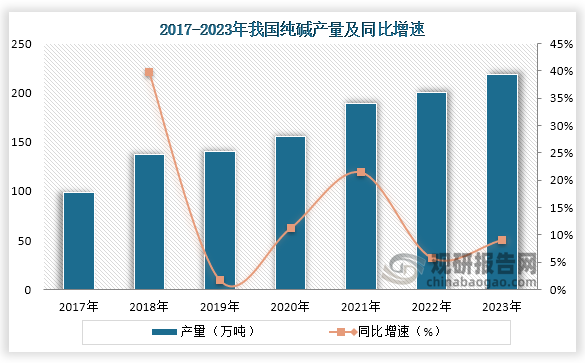
纯碱是平板玻璃生产过程中主要原材料之一,在生产过程主要主要是促进玻璃的熔化和融合,使玻璃具有特定的物理性能和化学稳定性。数据显示,在2023年我国纯碱产量为3262.4万吨,同比增长10.1%。

资料来源:国家级统计局、观研天下整理

平板玻璃产量方面,随着国家对行业准入管控政策的加强,落后产能加速被淘汰,因此在2022年和2023年我国平板玻璃产量出现小幅度下降。2023年我国平板玻璃产量为96941.8万重量箱,同比下降3.9%。

平板玻璃产量方面,随着国家对行业准入管控政策的加强,落后产能加速被淘汰,因此在2022年和2023年我国平板玻璃产量出现小幅度下降。2023年我国平板玻璃产量为96941.8万重量箱,同比下降3.9%。

资料来源:国家级统计局、观研天下整理

三、我国平板玻璃企业情况

目前我国平板玻璃行业相关上市企业有旗滨集团 (601636)、南 玻A (000012)、金晶科技 (600586)和三峡新材 (600293)等。

我国平板玻璃行业相关上市企业情况

公司简称

成立时间

竞争优势

旗滨集团 (601636)

2011-08-12

生产优势:拥有湖南醴陵、福建漳州、广东河源、浙江绍兴、浙江长兴、浙江平湖、马来西亚森美兰州七大浮法玻璃生产基地,在湖南郴州、浙江宁波、福建漳州、云南昭通、马来西亚沙巴州等地,扩建、新建多个光伏玻璃生产基地,拥有广东河源、浙江绍兴、浙江长兴、湖南醴陵、天津、马来西亚六大节能建筑玻璃生产基地,此外,还在湖南醴陵新建电子玻璃生产基地,在湖南郴州、福建漳州等地,新建中性硼硅药用玻璃生产基地。

业务优势;大力引进全球顶尖技术研发专家团队,购置国际先进设备,不断优化工艺流程,创新玻璃技术,迅速发展成为国内大型玻璃全产业集团之一。

南 玻A (000012)

1992-02-28

品牌优势:公司所持有的“南玻”和“SG”商标均是“中国驰名商标”。公司连续多年上榜“中国建材企业 50 强”和门窗幕墙行业“建筑玻璃首选品牌”。

生产优势:公司具有完善的产业布局,生产基地分布在华南珠三角、华北京津冀地区、华东长三角、西南成渝地区、华中湖北地区及西北陕西青海地区。

金晶科技 (600586)

1999-12-31

规模化生产经营优势:公司已经成为玻璃行业、纯碱行业龙头企业之一,具备规模化经营优势。

产业链优势:公司已形成矿山/纯碱--玻璃--玻璃深加工产业链,未来随着光伏玻璃、节能玻璃、深加工产品比重的不断提升,全产业链优势在未来竞争中将愈加明显。

三峡新材 (600293)

1993-03-26

规模优势:公司本部当阳已有浮法玻璃生产线五条,日熔化玻璃液3700吨,年产量达到2460万重箱,有玻璃精深加工线五条,年产玻璃精深加工产品500万平米,并配套建设余热发电站,装机容量15000KW,进一步巩固了公司中部最大,全国十强的行业地位。

品牌优势:公司主导产品"锦屏"牌浮法玻璃被中国名优精品选购指导委员会授予"中国平板玻璃十大著名品牌"荣誉称号,被湖北省政府确认为"湖北省名牌";"锦屏"牌商标被国家工商总局认定为"中国驰名商标";"金晶"牌钢化玻璃、中空玻璃获国家产品质量安全认证(3C认证)。

资料来源:公司资料、观研天下整理(XD)

观研天下®专注行业分析十一年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国平板玻璃行业发展深度研究与投资趋势分析报告(2024-2031年)》。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
我国铸件行业:2025年产量与出口双增 汽车为最大需求领域

我国铸件行业:2025年产量与出口双增 汽车为最大需求领域

我国铸件出口市场呈现出以亚洲为主导、多洲分布的格局。其中,亚洲占据绝对优势,2025年出口占比高达41.9%;欧洲紧随其后,占比为19.5%;非洲位列第三,占比14.6%。

2026年11月03日
我国精冲钢行业:市场规模、产量及需求量均持续五年增长

我国精冲钢行业:市场规模、产量及需求量均持续五年增长

从市场规模来看,2021年到2025年我国精冲钢市场规模持续增长,到2025年我国精冲钢市场规模约为76.39亿元,同比增长7%。

2026年10月28日
全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

从全球锆矿储量来看,2025年全球锆矿储量最高的为7750万吨,其中储量最高的为澳大利亚储量约5500万吨,占比71%;其次为南非,占比为7.6%;第三为印度尼西亚,储量为4.4%。

2026年09月23日
2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

7月,兴业科技发布公告,公司及全资子公司江苏兴光半导体有限公司与青岛立昂晶电半导体科技有限公司签署《磷化铟业务及资产收购协议》,江苏兴光以现金5500万元收购青岛立昂磷化铟衬底制造与销售业务及相关资产。

2026年09月11日
我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

国内市场来看,2021年到2025年我国取向硅钢行业市场规模持续增长,到2025年我国取向硅钢市场规模约为409.53亿元。

2026年09月08日
我国稀土回收行业:并购及产业合资成为主要资本化方式

我国稀土回收行业:并购及产业合资成为主要资本化方式

企业资本合作来看,2026年3月13日,北方稀土公告称,公司拟以自有资金出资1.16亿元与宁波铄腾新材料有限公司合资成立北方铄腾磁业(内蒙古)有限公司,并以新公司为主体建设年产10000吨含铈钕铁硼磁性材料项目。本项目一期建设工期计划20个月,二期建设工期计划20个月;本工程总投资5.95亿元,其中项目一期总投资4.4

2026年08月24日
工业金属行业:中国市场增速快于全球 铜铝产量双双增长

工业金属行业:中国市场增速快于全球 铜铝产量双双增长

产业链来看,工业金属行业产业链上游为矿产采选,包括铜矿、铝土矿、铅锌矿;中游为冶炼加工,其中金属冶炼包括铜冶炼、铝冶炼、铅锌冶炼,金属加工包括铜加工、铝加工;下游为终端应用,覆盖电力电网、新能源汽车、光伏、机器人、工程机械、消费电子等领域。

2026年08月07日
我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

从需求量来看,2021年到2025年我国焊接材料需求量持续增长,到2025年我国焊接材料需求量为455万吨。

2026年07月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部