
1、合成氨概述
根据观研报告网发布的《中国合成氨行业现状深度研究与投资前景预测报告(2024-2031年)》显示,合成氨是由氮和氢在高温、高压和催化剂作用下直接合成的氨,其化学式为NH3。作为重要的基础化工品,合成氨在化工产业链中处于相对前端的位置,其具有原料、燃料双重属性,生产及应用场景广泛。合成氨是一种无色有毒气体,具有强烈的刺激性气味,企业通常会对气态氨加压或冷却得到液态氨,而液氨具有强腐蚀性和易挥发性,气化后易引起窒息,遇明火会燃烧或爆炸,故液氨储运要求相当严格,企业通常将液氨储存于耐压钢瓶或钢槽中,避免液氨与乙醛、丙烯醛、硼等物质共存。
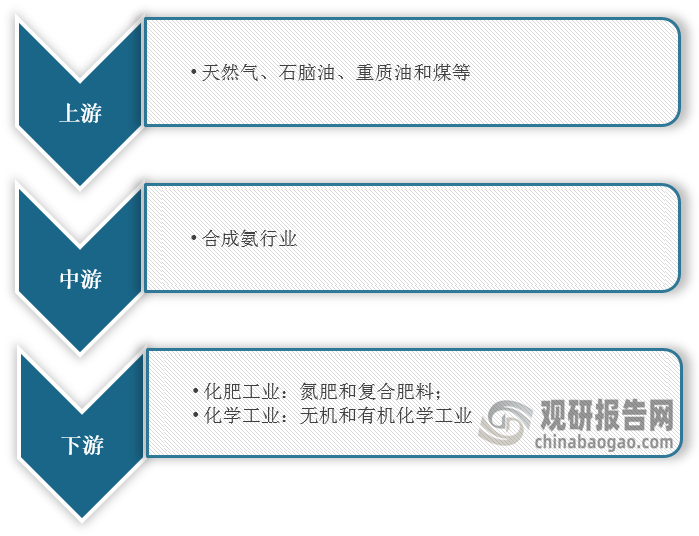
产业链来看,合成氨上游为原料,主要包括天然气、石脑油、重质油和煤等;中游为合成氨的生产,而生产合成氨的方法主要区别在原料气的制造,其中最广泛采用的为蒸汽转化法和部分氧化法;下游则是合成氨的应用,主要可以分为两大领域,一是应用于化肥工业,用于生产氮肥和复合肥料以外;二是应用于化学工业,成为无机和有机化学工业的重要基础原料。
合成氨行业产业链图解
资料来源:观研天下整理
2、合成氨产能有望迎来逐步恢复
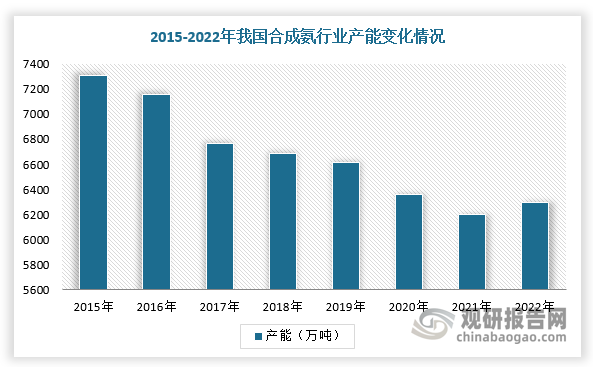
近几年,我国合成氨行业产能有望迎来逐步恢复。过去几年,我国合成氨产能面临严重过剩问题,2017年国内合成氨产能超过同年合成氨表观消费量约25.9%,所以自十三五以来,工信部要求合成氨行业淘汰高碳排放的落后工艺缩减产能,2016年工业和信息化部印发的《石化和化学工业发展规划(2016—2020年)》明确原则上不再新建以无烟块煤和天然气为原料的合成氨装置,并提出陆续加快落后产能的淘汰进程,2016-2022年国内合成氨产能下降近700万吨/年(2016年产能7156万吨)。
数据来源:观研天下整理
3、我国合成氨行业供需态势缩紧
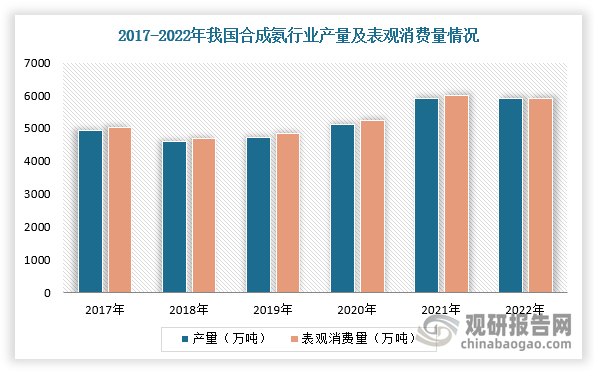
同时,在农业需求拉动下,我国合成氨行业表观消费量与产量快速增长,供需态势缩紧。我国合成氨消费中农业消费量(尿素等氮肥)占到了总消费量的约七成,2018年起国内开始调整种植结构,农作物播种面积上涨、氮肥需求增加,根据国家统计局数据,2018-2021年氮肥产量年均增长率达3.2%,合成氨表观消费量随之上涨,2022年超过7000万吨。
数据来源:观研天下整理
4、合成氨属于碳排最高的化工产业门类,向绿色低碳转型势在必行
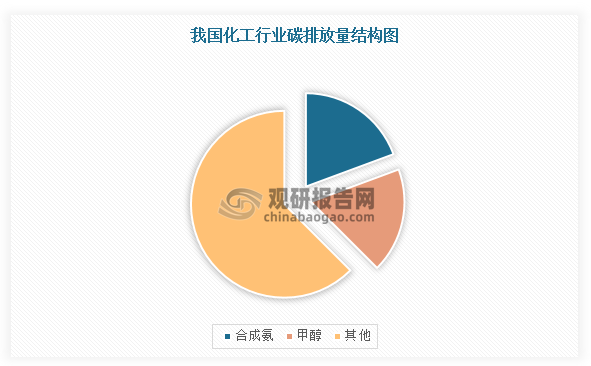
不过,氨是最基础的化工原料之一,在化工领域被广泛应用,几乎所有的含氮化合物的最上游都源自于氨。工业上高温高压下氮气与氢气反应合成氨,传统的合成氨在生产氢气原料的过程中采用的是煤或者天然气制氢,生产过程中产生大量碳排放。根据中国气体工业协会数据,我国合成氨行业二氧化碳的总排放量2.19亿吨,占到化工行业排放总量的19.9%。碳排量巨大,合成氨行业已成为中国碳排最高的化工行业,向绿色低碳转型势在必行。
数据来源:观研天下整理
5、绿氨—无碳化的氨合成与生产,有望成为合成氨市场新增量
合成氨工业可采用绿氢替代煤制氢与天然气制氢,替代煤制氢后减碳超2亿吨/年,实现除供热环节外的零碳排放。传统工业合成氨生产采用Harber—Bosch 工艺,反应方程式为3H2+N2→2NH3,其中的N2来自空气分离,工艺简单,氢气来自煤制氢或天然气制氢,工艺较为复杂,都是“留氢去碳”,碳排放较为严重,是合成氨工业主要的碳排放来源。
合成氨工业工艺对比
|
制氢方式 |
反应方程式 |
碳排放量(吨/吨氨) |
|
煤制氢 |
煤炭+02→CO+H2,CO+H2O→H2+CO2 |
25 |
|
天然气制氢 |
CH4+02→CO2+2H2 |
10 |
|
电解水制氢 |
2H2O→2H2+O2 |
0 |
资料来源:观研天下整理
近两年,我国已开建二十余个绿氨合成示范项目,规划绿氨年产能超400万吨,将带动百万吨氢气增量。根据当前绿氨各项目规划统计,规划量级已超800万吨,项目地点多集中于内蒙古、河北、甘肃、辽宁等地区,根据合成氨工艺流程,每吨合成氨需氢约0.18吨,800万吨绿氨规划对应约144万吨氢气增量。
2022-2023年9月我国投建的绿氨示范项目
|
序号 |
项目方 |
主导方 |
地点 |
项目备案/启动时间 |
项目规模 |
|
1 |
风光制氢与绿色灵活化工一体化绿氢制绿氨项目 |
国家电投 |
内蒙古-包头 |
2022年3月 |
10万吨绿氨项目,主要包括200兆瓦风电、200兆瓦光伏,预计年发电量12.5亿千瓦时;采用风光电解制氢,年制氢1.78万吨;再以氢气和氮气为原料合成液氨产品,年产10万吨。 |
|
2 |
大安风光制绿氢合成氨一体化示范项目 |
国家电投 |
吉林大安 |
2022年10月 |
总投资63.32亿元,安装PEM制氢设备50套,碱液制氢设备36套,制氢能力46000Nm3/h,储氢装置60000Nm3氢气,1套18万吨合成氨装置。 |
|
3 |
国际氢能冶金化工产业示范区新能源制氢联产无碳燃料项目 |
明拓集团 |
内蒙古-包头 |
2022年4月 |
规划建设500万千瓦风力发电、150万千瓦光伏发电和30万吨电解水制绿氢项目;2*55万吨直接还原铁和80万吨铁素体不锈钢绿色冶金项目以及120万吨绿氨化工项目。 |
|
4 |
乌拉特中旗甘其毛都口岸加工园区风光氢氨一体化新型储能示范项目 |
国家能源集团 |
内蒙古-兴安 |
2022年7月 |
计划总投资23.54亿元,配套规划新能源装机容量110万千瓦,其中风电80万千瓦,光伏30万千瓦。利用风光发电分解水制取高品质氢气,再用于生产30万吨绿氨,供蒙西地区工业园区化工生产使用。 |
|
5 |
风光储氢制绿氨项目 |
北京能源 |
内蒙古-多伦 |
2022年8月 |
合力推进风光储氢制绿氨项目实施进程,利用锡林郭勒盟南部区域可再生能源资源生产绿电并电解制绿氢,绿氢转化为绿氨后供应国内外市场。项目建成后,预计电解制氢规模日产300吨,年产绿氨规模达60万吨。 |
|
6 |
中国能建辽宁台安县新能源制氢制氨项目 |
中国能建 |
辽宁-铁岭 |
2022年11月 |
年产5.6万吨电解水制氢、30万吨绿氢制绿氨,总规划投资额108.85亿元。 |
|
7 |
甘肃酒泉风光氢储及氢能综合利用一体化示范工程 |
中国能建 |
甘肃-酒泉 |
2022年12月 |
绿氢年产量1.7万吨、绿色合成氨年产量3.9万吨以及配套工程,总投资76.25亿元,其中一期规划建设高压气态氢年产7000吨、液氢年产量330吨、合成氨装机2万吨并配套建设风电85兆瓦、光伏130兆瓦,一期投资23亿元。 |
|
8 |
兰州新区氢能产业园项目(一期) |
中国能建 |
甘肃-兰州 |
2022年8月 |
项目一期总投资30亿元,主要建设年产2万吨制氢能力和10万标方储氢能力的绿氢供应基地,以年产6万吨绿氨和氢能交通应用为核心的示范应用中心,以年产3000套氢燃料电池系统为核心的氢能装备制造中心等。 |
|
9 |
松原氢能产业园(绿色氢氨一体化)项目 |
中国能建 |
吉林-松原 |
2023年3月 |
开工项目总投资296亿元,建设新能源发电制氢和绿氢合成氨一体化项目,年产绿色合成氨60万吨;配套建设年产50台套1000Nm3/h碱性电解水装备生产线和4座综合加能站。一期工程投资105亿元,建设20万吨绿氢合成氨,包括:85万千瓦直供电新能源,电化学储能,年产3.7万吨电解水制氢装置、20万吨级低压合成氨装置、空分装置及公辅设施。 |
|
10 |
绿电制氢与年产20万吨绿氨及燃料电池产业研究院一体化示范项目 |
广东省能源集团 |
陕西-榆林 |
2023年2月 |
投资52.8亿元,拟建设60000m³/h电解水制氢项目、一座500kg/日示范加氢站、20万吨/年绿色合成氨项目、燃料电池产业研究院及电池储能系统制造等多个项目。 |
|
11 |
三一重能乌拉特中旗风光氢储氨一体化示范项目 |
三一重能 |
内蒙古-兴安 |
2023年4月 |
项目总投资42.7亿元,建设400MW风电、100MW光伏、电化学储能建设40MW/80MWh,年生产绿氢3.6万吨、绿氨15万吨。 |
|
12 |
深能北方鄂托克旗风光制氢一体化合成绿氨项目 |
深能北方 |
内蒙古-鄂托克旗 |
2023年6月 |
该项目总投资38亿元,新建年产2万吨绿氢电解水制氢站及配套的500兆瓦风力发电场和长约60公里220千瓦输电线路工程;新建5兆瓦离网光伏发电柔性直流制氢科技创新项目;下游新建配套年产15万吨绿氢合成氨装置及加氢加油加气充电桩综合站一座。 |
|
13 |
中煤离网型风光制氢合成绿氨技术示范项目 |
中煤集团 |
内蒙古-鄂尔多斯 |
2023年6月 |
规划建设50万吨/年离网型风光制氢合成绿氨,项目总投资约245亿元,计划2024年4月开工建设,2026年3月全面投产,规划制氢产能9万吨/年。 |
|
14 |
国能阿拉善高新区百万千瓦风光氢氨+基础设施一体化低碳园区示范项目 |
国家能源集团 |
内蒙古-阿拉善 |
2023年7月 |
配套14万吨绿氢合成氨项目。该项目总投资50.8225亿元,拟建电解水制氢5.2万Nm3/h,1座空压制氮站,14万吨绿氢制绿氨装置。 |
|
15 |
中核科右前旗风储制氢制氨一体化示范项目 |
中核集团 |
内蒙古-科右前旗 |
2023年7月 |
该项目总投资45亿元,建设500MW风电、电化学储能50MW/100MWh,储氢27.5万标方,年生产绿氢2.16万吨,下游生产绿氨。 |
|
16 |
远景通辽风光制氢氨醇一体化项目 |
远景集团 |
内蒙古-通辽 |
2023年8月 |
该项目总投资98.4亿元,计划分三期建设300000Nm³/h电解水制绿氢装置,60万吨/年绿氢制合成氨装置及30万吨/年绿甲醇装置。 |
|
17 |
中船通辽市50万千瓦风电制氢制氨一体化示范项目—制氢制氨项目 |
中船集团 |
内蒙古-通辽 |
2023年9月 |
总投资20.5亿元,风电场规划总容量50万千瓦,项目年制氢量约2.26万吨,全部用于制氨,年产12.83万吨合成绿氨。 |
|
18 |
张掖绿氢合成氨一体化示范项目 |
中国能建 |
甘肃-张掖 |
2023年9月 |
项目总投资4.8亿元,建设4000标方每小时电解水制氢站、年产约1.6万吨合成氨工厂以及相关附属设施。 |
资料来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







