
咨询热线

400-007-6266

010-86223221

我国BDO行业产能产量稳步增长 集中度提升空间较大

1.PTMEG是BDO第一大应用领域

根据观研报告网发布的《中国BDO行业发展深度研究与投资趋势预测报告(2024-2031)》显示,BDO即1,4-丁二醇,是一种重要的有机化工和精细化工原料,常用于生产聚四亚甲基醚二醇(PTMEG)、四氢呋喃(THF)、聚对苯二甲酸丁二醇酯(PBT)、γ-丁内酯(GBL)、聚丁二酸丁二醇酯/聚对苯二甲酸-己二酸丁二醇酯(PBS/PBAT)等。

其中,PTMEG主要用于生产氨纶,是BDO下游第一大应用领域,2022年占比接近50%;其次是五大通用工程塑料之一的PBT,占比24%;THF是BDO第三大消费领域,其可用于制备己二腈、己二酸、己二胺等;全生物降解塑料原料PBS/PBAT占比仅为4.6%,对BDO的需求尚未释放,未来在“双碳”“限塑令”等政策推动下,其在BDO下游的消费占比或将持续提升。
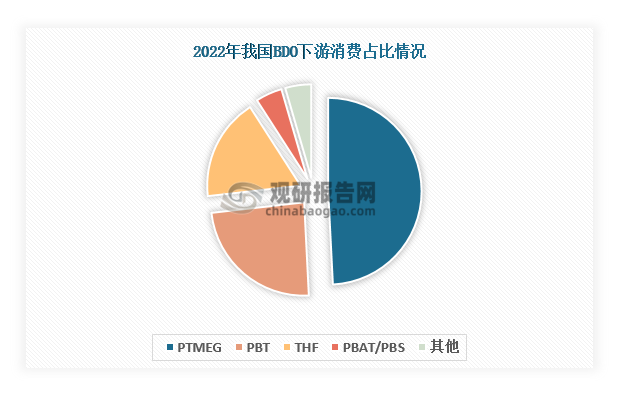
其中,PTMEG主要用于生产氨纶,是BDO下游第一大应用领域,2022年占比接近50%;其次是五大通用工程塑料之一的PBT,占比24%;THF是BDO第三大消费领域,其可用于制备己二腈、己二酸、己二胺等;全生物降解塑料原料PBS/PBAT占比仅为4.6%,对BDO的需求尚未释放,未来在“双碳”“限塑令”等政策推动下,其在BDO下游的消费占比或将持续提升。

数据来源:观研天下整理

2.我国BDO行业正处于产能过剩状态

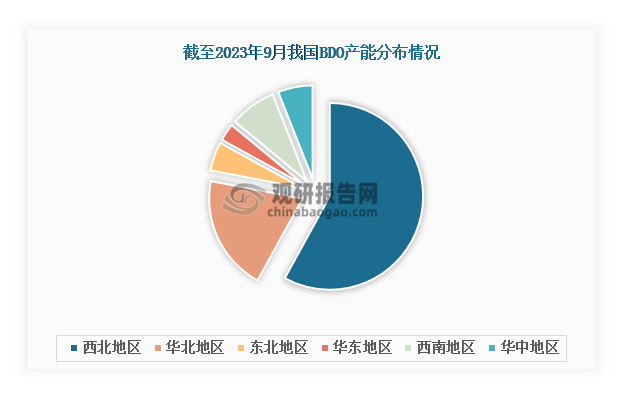
近年来,我国BDO产能一直保持稳步增长的态势。截至2023年9月,我国BDO产能达到313.5万吨,主要分布在西北地区,靠近原料电石及甲醇产地,占比超过五成;其次是华北地区和西南地区,占比约28%。
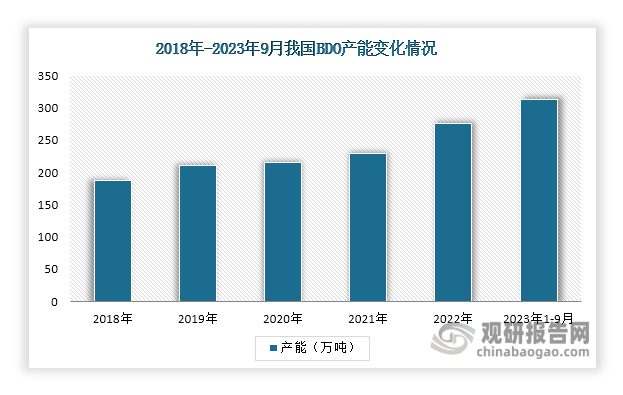
近年来,我国BDO产能一直保持稳步增长的态势。截至2023年9月,我国BDO产能达到313.5万吨,主要分布在西北地区,靠近原料电石及甲醇产地,占比超过五成;其次是华北地区和西南地区,占比约28%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

根据国际通行的标准,产能利用率超过90%为产能不足,79%-90%为正常水平,低于79%为产能过剩。据了解,目前我国BDO产能利用率偏低,保持在79%以下,行业正处于产能过剩状态,但近些年来行业产能整体严重过剩状态有所缓解。
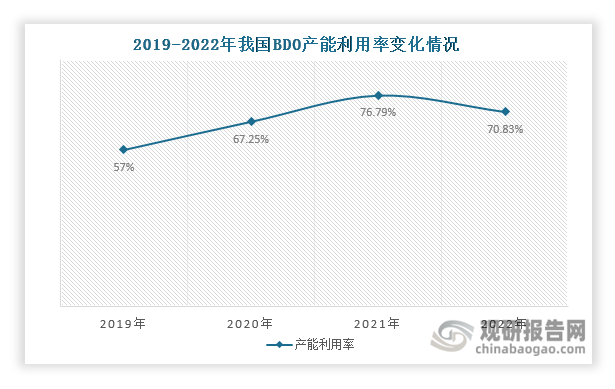
根据国际通行的标准,产能利用率超过90%为产能不足,79%-90%为正常水平,低于79%为产能过剩。据了解,目前我国BDO产能利用率偏低,保持在79%以下,行业正处于产能过剩状态,但近些年来行业产能整体严重过剩状态有所缓解。

数据来源:观研天下整理

3.BDO产量持续持续增加

产量方面,受益于PBS/PBAT、PTMEG等下游市场需求的增长,近年来我国BDO产量持续持续增加,2022年其产量达到195.5万吨。目前,我国已成为全球最大的BDO生产国。
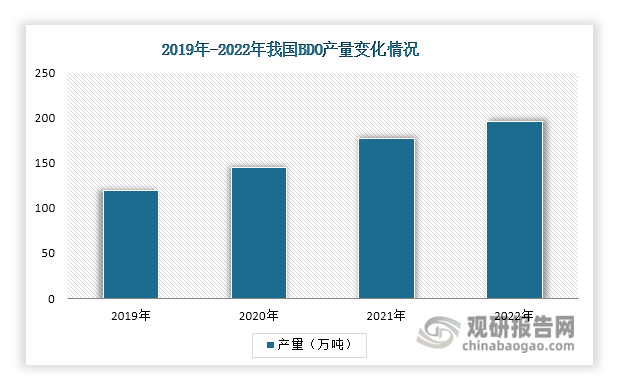
产量方面,受益于PBS/PBAT、PTMEG等下游市场需求的增长,近年来我国BDO产量持续持续增加,2022年其产量达到195.5万吨。目前,我国已成为全球最大的BDO生产国。

数据来源:观研天下整理

4.我国BDO行业集中度低

当前,我国BDO行业集中度低,市场竞争格局分散,数据显示,2022年和2023年1-9月CR5均不足50%。2023年1-9月,我国BDO市场份额排名前三的企业分别是内蒙古东源科技、新疆美克和五恒化学。截至2023年9月,其BDO产能分别达到38万吨、36万吨和25.6万吨。

2023年1-9月我国BDO行业产能TOP5企业情况

排名

企业名称

截至2023年9月产能(万吨)

竞争优势

1

内蒙古东源科技

38

成本优势:公司形成了全球BDO行业唯一的上下游配套齐全的产业格局,生产成本全球最低。

技术优势:公司以现有产业为依托进行了多项技术改造,获批新型实用专利18项,发明专利5项。

2

新疆美克

36

区位优势:克化工工业园位于库尔勒市东南面的库尔勒市经济技术开发区内,立足塔里木地区的油气资源优势和地缘优势,从而为新疆的优势天然气资源就地精深加工做出积极贡献。

生产优势:美克化工工业园一期、二期年产16万吨BDO项目的建成投产,真正意义上实现了新疆地区以天然气为原料加工精细化工产业的突破,美克化工与巴斯夫合资建设的三期年产10万吨BDO项目、5万吨PTHF项目已全面开工,并在2016年全面投产。

3

五恒化学

25.6

公司已注册了7个注册商标和拥有8项专利信息,这些知识产权的保护为公司提供了更强的竞争优势和自主创新能力。此外,公司还在不断完善自身的知识产权保护体系,为将来的市场竞争打下坚实基础。

人才优势:公司在人员方面注重人才的引进和培养,管理团队和技术团队经验丰富且专业。

4

华恒能源

24

产品优势:公司PTMEG、PBAT新材料产业链一体化项目的BDO1装置利用乌海市丰富的石灰石资源和煤炭资源,采取炔醛法生产BDO,产出的BDO纯度达到99.7%。

规模优势:截至目前,公司PTMEG、PBAT新型材料产业链一体化项目累计完成投资70余亿元,已建成3套BDO装置、4套PTMEG装置、4套电石炉装置。

5

新疆天业

21

研发优势:公司控股股东天业集团拥有国家认定的企业技术中心、博士后科研工作站和氯碱化工国家地方联合工程研究中心等国家级高水平研发平台。

地区优势:公司去年围绕氯碱化工产业,依托新疆地区矿产资源富集的优势,构建了较为完善的产业链。

资料来源:公开资料、观研天下整理(WJ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

从2021—2025年市场规模变化看,拉丝聚丙烯规模最大但增长乏力,从917.11亿元微降至908.16亿元,年均复合增速约-0.25%,是唯一累计负增长的品类;共聚注塑聚丙烯增速相对领先,从643.31亿元增至648.49亿元,年均复合增速约+0.20%,是唯一实现累计正增长的细分,受益于汽车轻量化和家电高端化拉动;

2026年09月30日
我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业产业链配套完善、原料资源优势突出、产业规模全球领先。受益于新能源等新兴赛道扩容、海外市场拓展等机遇,行业整体成长潜力显著。但当前产业仍呈现“大而不强”特征,存在高端技术不足、复合型人才紧缺等短板,同时叠加原材料价格波动、海外技术垄断及替代材料冲击等压力,行业机遇与挑战并存。

2026年09月30日
传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

热熔胶属于可熔性胶粘剂,具备固化迅速、粘接性能稳定等优势,下游应用场景丰富。近年来,依托传统基本盘与新能源汽车、光伏等新兴赛道的共同拉动,国内热熔胶行业整体稳健发展,产量、销售额持续增长,但2025年行业增长节奏有所放缓。

2026年09月30日
多领域需求绽放、高端短板仍存 功能性膜材料行业如何破局?

多领域需求绽放、高端短板仍存 功能性膜材料行业如何破局?

功能性膜材料产品矩阵丰富,水处理、血液透析、光伏等多赛道需求共振,持续打开行业长期增长空间。我国已成为全球最大功能性膜材料市场,规模占比全球领先,但行业供给结构性分化显著:中低端产品已实现国产主导、供给相对充足,高端产品仍高度依赖进口。

2026年09月28日
我国八甲基环四硅氧烷(D4)行业产业链分析:成本定底线、需求定高度

我国八甲基环四硅氧烷(D4)行业产业链分析:成本定底线、需求定高度

八甲基环四硅氧烷(D4)行业正处在“产能过剩、周期波动、一体化竞争”的关键阶段:上游金属硅占生产成本40%—50%,价格波动直接决定D4成本底线,拥有金属硅自给能力的一体化企业在价格下行周期中更具韧性;

2026年09月23日
多元需求推动下的茂金属聚烯烃行业:自给率偏低 产业链正加快补齐短板

多元需求推动下的茂金属聚烯烃行业:自给率偏低 产业链正加快补齐短板

茂金属聚烯烃属于高端聚烯烃代表性品类,下游应用广泛,需求重心逐步向光伏、汽车、航空航天、风电等新兴领域转移。当前茂金属聚烯烃行业供给不足,产品进口依赖度高,不过产业链正加快补齐短板,从原料、产品、应用多环节同步推进,持续推动行业自给水平提升。

2026年09月23日
从规模扩张到质量突围:国内瓦楞纸行业区域集聚格局与国产替代深度分析

从规模扩张到质量突围:国内瓦楞纸行业区域集聚格局与国产替代深度分析

近年来,国内瓦楞纸行业历经多轮产能迭代,从高速扩张、环保出清到理性扩产,行业规模稳步扩容,增速逐步回归稳健。当前行业形成华东、华南、华中三大核心集聚格局,本土产能持续完善,进口依赖度大幅回落,国产主导地位彻底夯实。

2026年09月23日
乘新能源之势 我国氟硅新材料行业本土供给与产品结构同步升级 价值中枢将稳步上移

乘新能源之势 我国氟硅新材料行业本土供给与产品结构同步升级 价值中枢将稳步上移

氟硅新材料产业链呈现哑铃型价值分布特征,上游基础原料与下游高附加值应用环节占据主要利润空间,中游通用材料合成环节同质化竞争激烈。

2026年09月22日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



