
一、EGR(废气再循环)系统简介
根据观研报告网发布的《中国EGR(废气再循环)系统行业发展现状分析与投资前景预测报告(2024-2031年)》显示,EGR是Exhaust Gas Re-circulation的缩写,即废气再循环的简称,主要由EGR阀、传感器、EGR冷却器、控制单无(ECU)构成。废气再循环是指把发动机排出的部分废气回送到进气歧管,并与新鲜混合气一起再次进入气缸。由于废气中含有大量的CO2等多原子气体,而CO2等气体不能燃烧却由于其比热容高而吸收大量的热,使气缸中混合气的最高燃烧温度降低,从而减少了NOx的生成量。
EGR(废气再循环)系统构成
| 部件 | 功能 |
| EGR阀 | EGR系统中控制废气回流量的执行器。按照应用发动机类型的不同,可分为汽油机EGR阀和柴油机EGR阀;按照驱动方式的不同,可划分为气动EGR阀和电动EGR阀。 |
| 传感器 | 一种检测装置,能感受到被测量的信息,并能将感受到的信息,按一定规律变换成为电信号或其他所需形式的|信息输出。 |
| EGR冷却器 | 安装在废气再循环回路中、用于冷却发动机废气的产品 |
| 控制单无(ECU) | 通过传感器收集发动机及车身各部分工作状态信号,进行分析、运算,并将运算的结果转变为控制信号,控制被控对象的工作。 |
资料来源:观研天下整理
二、国六轻型车排放标准
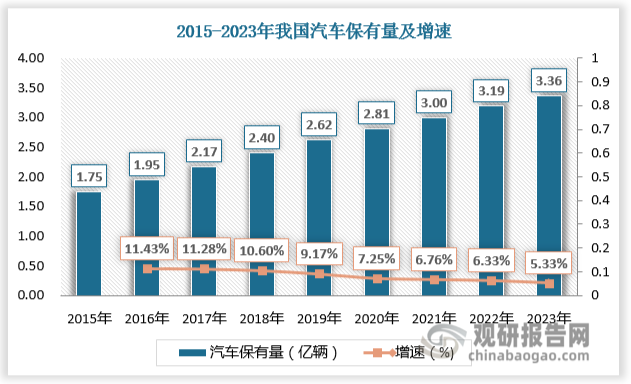
近年来,随着汽车保有量增多,环保、能源紧张问题凸显。2019年7月,机动车国六标准陆续在各地开始实施,国家对机动车一氧化碳、氮氧化物、碳氢化物等排放物要求更加严格,大大增强了下游柴油车、汽油车市场对废气再循环技术的需求。在政策和市场的双重作用下,我国汽车市场呈现出传统燃油车高端化、新能源车全面化发展态势,对废气再循环技术的需求将得到进一步释放。
数据来源:观研天下数据中心整理
国六轻型车排放标准趋严
| 标准 | 一氧化碳(CO)(mg/km) | 碳氧化合物(THC)(mg/km) | 非甲烷总烃( NMHC)(mg/km) | 氮氧化合物(NO)(mg/km) | PM颗粒(mg/km) | PN(个/km) |
| 国V | 1000 | 100 | 68 | 60 | 4.5 | (CI) 6x10¹¹ |
| 国VI a | 700 | 100 | 68 | 60 | 4.5 | 6x10¹¹ |
| 国VI b | 500 | 50 | 3 | 3 | 3 | 6x10¹¹ |
| 国VI a较国V变动 | 300↓ | 0 | 0 | 0 | 0 | 0 |
| 国VI b较a变动 | 200↓ | 50↓ | 65↓ | 57↓ | 1.5↓ | 0 |
资料来源:观研天下整理
三、EGR系统分类及优缺点
EGR系统成为机动车降低NOx排放量的关键装置。按结构,EGR系统可分为内部EGR、外部EGR;按EGR阀所处位置排气压力和温度,EGR系统可分为高压EGR阀、低压EGR阀;按循环废气是否冷却,EGR系统可分为冷EGR、热EGR;按有无反馈环节,EGR系统可分为开环控制式、闭环控制式;按系统执行器(EGR阀)的动作控制形式,EGR系统可分为机械控制式EGR系统和电子控制式EGR系统。机械控制式EGR系统精准度较低,随着发动机尾气含量标准加严,电子控制式EGR逐渐成为主流。
国六轻型车排放标准趋严
|
标准 |
一氧化碳 (CO) (mg/km) |
碳氧化合物 (THC) (mg/km) |
非甲烷总烃 ( NMHC) (mg/km) |
氮氧化合物 (NO) (mg/km) |
PM颗粒 (mg/km) |
PN (个/km) |
|
国V |
1000 |
100 |
68 |
60 |
4.5 |
(CI) 6x10¹¹ |
|
国VI a |
700 |
100 |
68 |
60 |
4.5 |
6x10¹¹ |
|
国VI b |
500 |
50 |
3 |
3 |
3 |
6x10¹¹ |
|
国VI a较国V变动 |
300↓ |
0 |
0 |
0 |
0 |
0 |
|
国VI b较a变动 |
200↓ |
50↓ |
65↓ |
57↓ |
1.5↓ |
0 |
资料来源:观研天下整理
四、EGR系统市场竞争情况
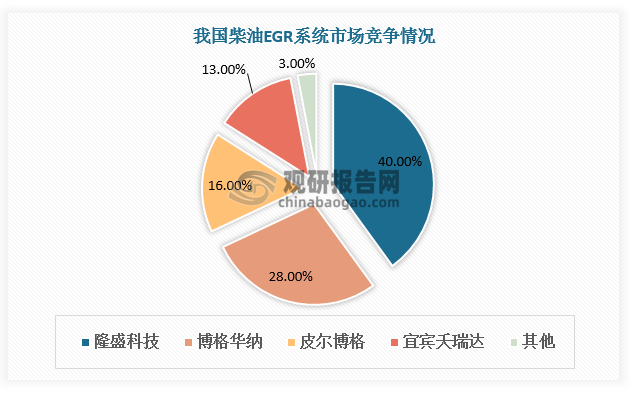
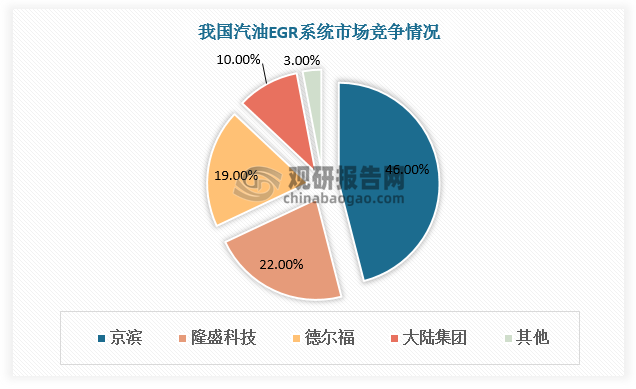
我国EGR系统市场分布集中。柴油EGR市场中博格华纳、皮尔博格和隆盛科技三足鼎立,总市场份额连续多年超过80%;汽油EGR市场CR3达87%,其中京滨、隆盛科技、德尔福分别占比46%、22%、19%。
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


