
一、行业基本概述
胶原蛋白是哺乳动物体内含量最多、分布最广的功能性蛋白,至少有 28 种不同的类型,占人体蛋白质总量的 25-30%,由成纤维细胞、成骨细胞、成软骨细胞分泌而成,主要承担机体结构支撑功能。
根据观研报告网发布的《中国胶原蛋白行业发展趋势分析与投资前景预测报告(2023-2030年)》显示,胶原蛋白是一种生物性高分子物质,是需求量十分庞大的较佳生物医学材料,其具备高拉伸强度、生物降解性能、低抗原活性、低刺激性、低细胞毒性以及作为人工器官骨架或创伤敷料时促进细胞生长、促进细胞粘附、与新生细胞和组织协同修复创伤等特性,目前已应用在敷料、人工器官再生医学、组织工程等。

资料来源:观研天下整理
胶原蛋白按照组织分布分不同,可分为I、II、III、IV、V型。按照取得方式的不同,可分为动物胶原蛋白和重组胶原蛋白两种。其中动物胶原蛋白提取自动物组织,包含猪胶原、牛胶原、禽类(鸡)胶原和鱼胶原,前两者与人体相容性高,提取方便,最为常见,但具有一定的动物疫病风险,而鱼皮、鱼骨等材料中胶原蛋白含量高,鱼胶原的工业化生产现已成为研究重点。
重组胶原蛋白由基因工程合成,通过微生物发酵、分离、纯化来制成,对工艺技术要求更高,相较于动物源胶原蛋白优势显著,具有低排异反应、无细胞毒性、酸碱度中性、生物活性更高等优点。另外,重组胶原蛋白的变性温度在72℃以上,远高于动物源胶原蛋白的变性温度 40℃,因此重组胶原蛋白更容易运输和储存。目前具备规模化生产条件,市场认可度高,巨子生物、锦波生物、创健医疗等企业均已开展相关布局。
胶原蛋白的生产可分为原材料处理、提取工艺与精制工艺三个步骤。首先是选择原材料产地和来源以保障最终胶原蛋白的品质,经过多道工序后开始提取,最终在不破坏胶原活性成分的前提下去除杂质,

资料来源:观研天下整理
二、行业市场发展情况
近年来随着人口老龄化趋势的增强以及对健康和美容的关注不断提高,胶原蛋白产品受到越来越多消费者的关注和青睐,市场持续保持强劲的增长势头。数据显示,2021年我国胶原蛋白产品市场规模达288亿元,2017-2021年CAGR为31%。估计2022年我国胶原蛋白产品市场规模在397亿元左右。

数据来源:观研天下整理
其中动物源胶原蛋白凭借较低生产成本,仍占据主要地位。数据显示,2021年我国动物源胶原蛋白市场规模为179亿元,占总市场的62%。

数据来源:观研天下整理
而相较于传统动物源胶原蛋白,重组胶原蛋白具备高安全性、无免疫抗性、大规模低成本生产、更易运输储存等优势,在生物医学及组织工程领域具有很好的潜在应用价值。并且重组胶原蛋白(基因工程提取)作为新技术方向受益于安全性、可大规模生产以及易储存运输等特性,有望逐渐成为胶原蛋白市场的主导方向。
近年来我国重组胶原蛋白市场规模保持高速增长,市场规模不断增长,占整个胶原蛋白市场比重逐渐提升。数据显示,2021年我国重组胶原蛋白产品的市场规模增至 108 亿元,占整个胶原蛋白市场比重38%。估计2022年我国重组胶原蛋白产品的市场规模在185 亿元,占整个胶原蛋白市场比重47%。

数据来源:观研天下整理
三、行业应用市场情况
胶原蛋白主要应用于“美”与“健康”两大领域,即运用于护肤、医用材料及食品,进一步可分为功效护肤、医用敷料、医美材料、一般护肤品、生物医用材料、保健食品等。值得注意的是,胶原蛋白产品的国家审批字号主要是妆字号和械字号,分别对应非特殊用途化妆品和医疗器械,前者由药监部门备案,后者根据类别的不同实施备案或注册。

资料来源:观研天下整理
目前由于具备结构支撑和屏障修复的特性,胶原蛋白首先在医美和护肤领域开始应用,并随着重组技术的成熟渗透率逐渐提高,使得该领域已成为占比最大的终端应用方向;另外因为胶原蛋白能够刺激细胞再生,在医学领域也有治疗骨质疏松、修复软骨组织等作用;最后因为抗衰抗老等特性,在食品领域的应用也正逐渐兴起。
1、功效性护肤品
专业皮肤护理产品添加了更多核心成分,具备多重功效和更多应用场景,目前处于高速发展时期。而胶原蛋白具备优良的护肤功效,尤其是 I 型和 III 型胶原蛋白,I 型胶原粗大坚实,用于 支撑皮肤硬度、使皮肤坚固;III 型胶原细小且具有良好的弹性,对皮肤的弹性、疤痕愈合有 重要作用,其减少会导致皮肤衰老。I 型和 III 型胶原蛋白也是皮肤中含量最高的两种胶原,成人皮肤胶原组成为 I 型 80%、III 型 20%,III 型胶原在出生后即呈下降趋势,随着年龄增长不断减少。因此虽然目前功效性护肤品核心成分主要是玻尿酸和植物提取物,基于胶原蛋白的护肤品市场规模均低于前两者。但随着重组技术的突破和逐渐成熟,胶原蛋白的抗衰功效被更多地挖掘,基于胶原蛋白的护肤品市场规模预计将快速增长。
根据数据显示,2017-2021 年期间,我国功效性护肤品市场规模从133亿元增长到了308亿元,CAGR为52.98%。到2021 年重组胶原蛋白在我国功效性护肤品市场中的渗透率达到 14.94%。

数据来源:观研天下整理
目前市场上添加胶原蛋白的护肤产品数量较少,仍处市场教育导入期, 产品矩阵有待完善,多集中在眼霜、精华、面霜类产品,且多为添加单一胶原蛋白成分。预计未来有望朝复合成分、多元功效发展。
2、医用敷料
近年随着医美行业的快速发展,医用敷料市场规模迅速扩大。数据显示,2017-2021年我国医用敷料市场规模从67亿元增长到 259 亿元。估计2022年我国医用敷料市场规模将在347亿元。

数据来源:观研天下整理
虽然目前医用敷料仍以玻尿酸为主导,接近半数的辅料产品都是以玻尿酸为核心成分。但随着重组胶原蛋白技术的突破,以胶原蛋白为主要原料的医用敷料市场规模正高速增长,尤其是重组胶原蛋白敷料。数据显示,2021年重组胶原蛋在我国医用敷料市场中渗透率为 18.5%,基于重组胶原蛋白的医用敷料市场规模达到 47.92 亿元。预计2027 年我国基于重组胶原蛋白的医用敷料市场规模有望达到 255.52 亿元。
目前市场上以胶原蛋白为核心原料的医用敷料产品数量较少,市场份额主要集中于可复美、创福康、伯纳赫、绽妍等品牌,且多为 II 类医疗器械, 仅创尔生物旗下的创福康拥有 III 类证。
3、肌肤焕活应用市场
近年来我国肌肤焕活应用市场规模不断增长。数据显示,2017-2021年我国肌肤焕活应用市场规模从206亿元增长到了424 亿元, CAGR为19.78%。估计2022年我国肌肤焕活应用市场规模将在532亿元。

数据来源:观研天下整理
肌肤焕活应用是一种非手术项目,主要使用透明质酸、肉毒毒素和胶原蛋白这三大生物活性成分。虽然目前在肌肤焕活应用市场,因动物胶原蛋白成隐患,胶原蛋白所占市场份额较小,2021 年占比为 8.7%,基于重组胶原蛋白的肌肤焕活应用市场规模仅为 3.82 亿元。但由于重组胶原蛋白具有多种适用于肌肤焕活的特性,且价格呈现下降趋势,预计2025 年胶原蛋白在肌肤焕活应用领域的市占率将达到 10.5%,基于重组胶原蛋白的肌肤焕活应用市场规模有望达到 69.2 亿元。
4、保健食品
保健食品是指声称具有保健功能或者以补充维生素、矿物质等营养物质为目的的食品,适宜于特定人群食用,具有调节机体功能,不以治疗疾病为目的,并且对人体不产生任何急性、亚急性或慢性危害的食品。
近年来受“大健康”理念兴起、全国居民人均可支配收入的增加、消费升级等因素影响,作为医疗保健消费一部分的保健食品市场规模持续扩大。数据显示,2017-2022年我国保健品市场规模由419亿元增长至671亿元。预计2023年我国保健品市场规模将超700亿元。
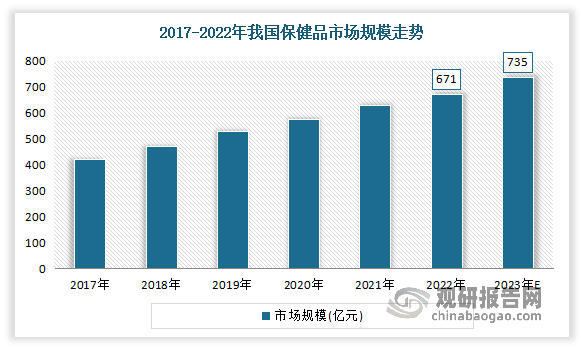
数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







