咨询热线

400-007-6266

010-86223221

三大因素推动 2030年我国呼吸系统和肺部疾病药物行业规模将超4000亿

一、慢性呼吸系统疾病的死亡人次占比超过八成

呼吸系统疾病是一种常见病、多发病。其疾病种类复杂,主要病变在气管、支气管、肺部及胸腔,主要症状为咳嗽、胸痛、痰多、呼吸受影响,严重者出现呼吸困难、缺氧,甚至呼吸衰竭而死亡。根据国家统计局数据显示,呼吸系统疾病已成为中国第三大疾病死因,仅次于心脑血管疾病和恶性肿瘤。
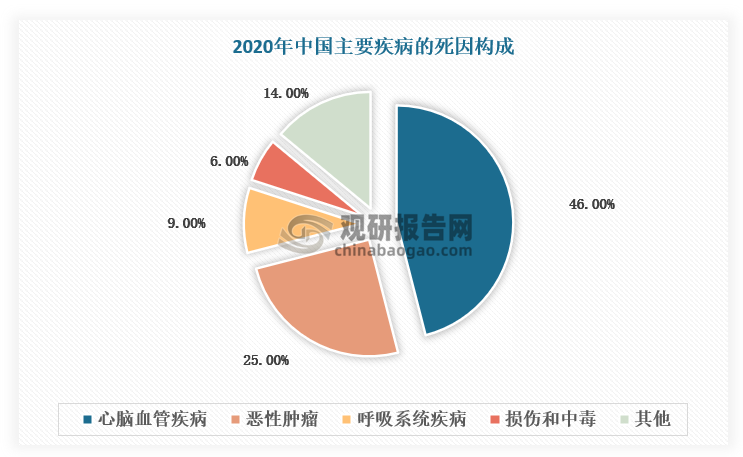
呼吸系统疾病是一种常见病、多发病。其疾病种类复杂,主要病变在气管、支气管、肺部及胸腔,主要症状为咳嗽、胸痛、痰多、呼吸受影响,严重者出现呼吸困难、缺氧,甚至呼吸衰竭而死亡。根据国家统计局数据显示,呼吸系统疾病已成为中国第三大疾病死因,仅次于心脑血管疾病和恶性肿瘤。

数据来源:观研天下整理

呼吸系统及肺部疾病发病主要影响因素

影响因素

具体分析

大气环境污染

病因学研究证实,呼吸系统疾病的增加与空气污染、吸烟密切相关。有资料证明,空气中烟尘或二氧化硫超过1000ug/m3时,慢性支气管光急性发作显著增多;其他粉尘如二氧化碳、煤尘、棉尘等可刺激支气管粘膜、减损肺清除和自然防御功能,为微生物入侵创造条件。工业发达国家比工业落后国家的肺癌发病丰高,说明与工业废气中致癌物质污染大气有关。

吸烟

吸烟与慢性支气管炎和肺癌关切,1994年世界卫生组织提出吸烟是世界上引起死亡的最大瘟疫,经调查表明发展中国家在近半个世纪内,吸烟造成6千万死亡,其中2345岁至此65岁。目前我国烟草总消耗量占世界首位,青年人吸烟明显增多,未来的20年中,因吸烟而死亡者将会急剧增多。

数据来源:观研天下整理

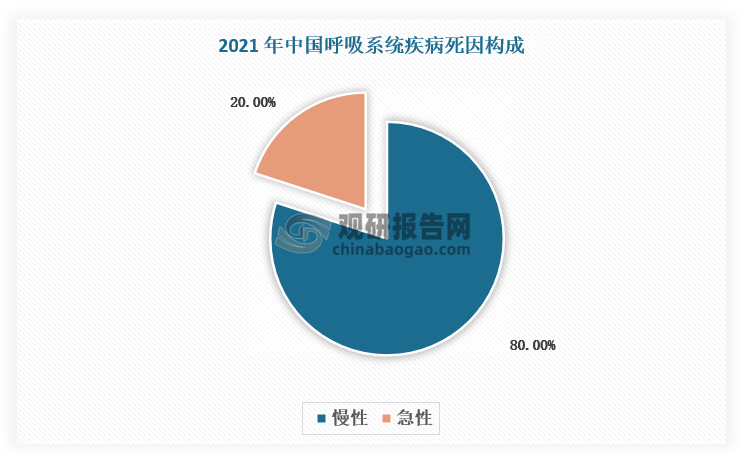
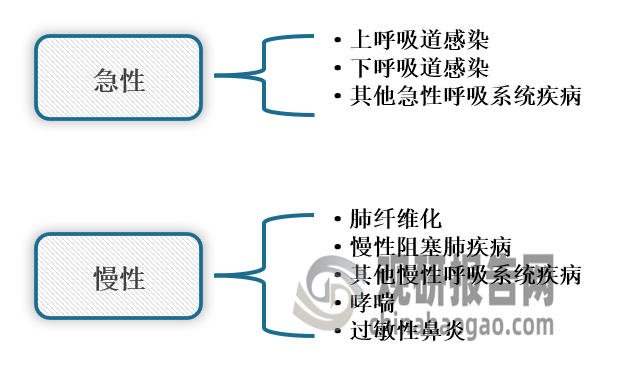
根据观研报告网发布的《中国肺部疾病药物行业发展趋势分析与未来投资研究报告(2023-2030年)》显示,按照疾病持续时间,呼吸系统疾病分为急性呼吸系统疾病和慢性呼吸系统疾病两类,急性呼吸系统疾病包括肺炎、包含 RSV 感染在内的呼吸道感染等,慢性呼吸系统疾病包括肺纤维化、哮喘、过敏性鼻炎、COPD 等。其中慢性呼吸系统疾病的死亡人次占比超过八成。

呼吸系统疾病的分类
<strong>呼吸系统疾病的分类</strong>

数据来源:观研天下整理

数据来源:观研天下整理

数据来源:观研天下整理

二、驱动因素分析

1、呼吸系统疾病患病人群广泛

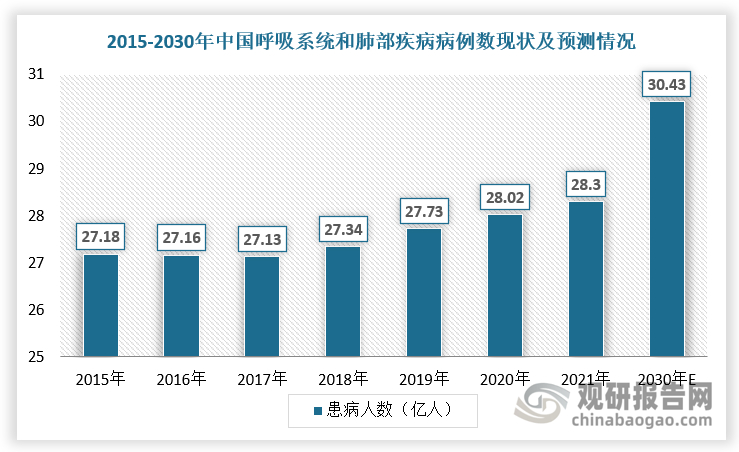
全球及中国呼吸系统疾病的患病人群和发病率正在持续上升,带来庞大的药物市场需求。根据数据显示,2021年全球呼吸系统和肺部疾病患病病例数约为187 亿人次,预计2030年将增至209亿人次,2021-2030年复合年增长率将保持1.2%;中国呼吸系统和肺部疾病患病病例数约为28亿人次,预计2030年将增至30亿人次,2021-2030年复合年增长率保持0.8%。此外,呼吸系统疾病具有典型的年龄特征,我国人口老龄化趋势将会进一步扩大患病人群。
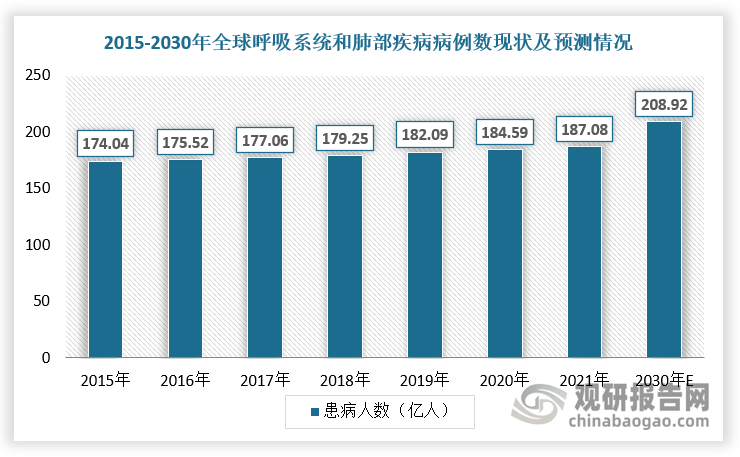
全球及中国呼吸系统疾病的患病人群和发病率正在持续上升,带来庞大的药物市场需求。根据数据显示,2021年全球呼吸系统和肺部疾病患病病例数约为187 亿人次,预计2030年将增至209亿人次,2021-2030年复合年增长率将保持1.2%;中国呼吸系统和肺部疾病患病病例数约为28亿人次,预计2030年将增至30亿人次,2021-2030年复合年增长率保持0.8%。此外,呼吸系统疾病具有典型的年龄特征,我国人口老龄化趋势将会进一步扩大患病人群。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

2、国际社会重视程度增加

国际社会对呼吸疾病的重视与日俱增,我国在其中承担着特殊而重要的角色。2019年第13届全球防治慢性呼吸疾病联盟(GARD)会议在中国召开,同期发布《国际肺部健康促进行动北京宣言》(以下简称“北京宣言”)。这则宣言呼吁社会各方共同协作,积极开展呼吸疾病防治的工作,从全新的视角提出了对慢性呼吸疾病的防治工作要求。北京宣言打破了世界卫生组织(WHO)在呼吸疾病防治上的空白。

3、国民收入和医疗保健支出增长为呼吸系统和肺部疾病药物行业注入发展活力

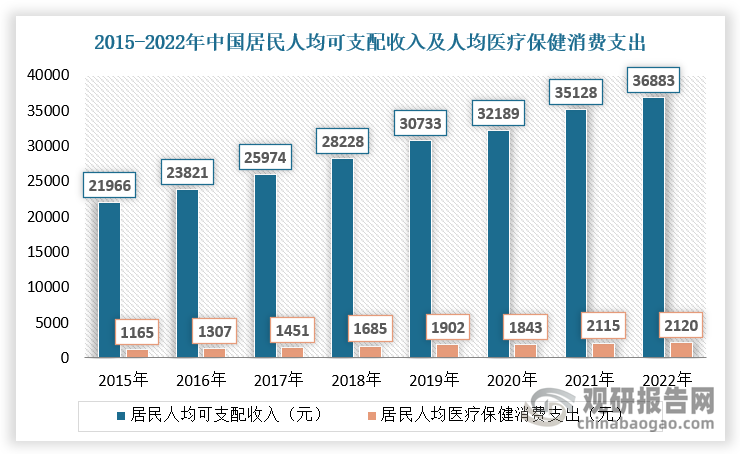
近年来,我国居民可支配收入呈现逐年稳定增长态势,进而带动医疗大健康产业发展,医疗保健消费支出占比随着收入增长而明显提升。根据国家统计局数据,2022年我国人均可支配收入达3.7万元,人均医疗保健消费支出达2120元,人均医疗保健消费支出占人均消费总支出的8.6%,相较于2012年提高了1.6%。因此,随着人们对医疗健康的重视程度越来越高,对医疗健康的支出意愿也不断增强,为呼吸系统和肺部疾病药物行业进一步发展奠定了坚实的需求基础。
近年来,我国居民可支配收入呈现逐年稳定增长态势,进而带动医疗大健康产业发展,医疗保健消费支出占比随着收入增长而明显提升。根据国家统计局数据,2022年我国人均可支配收入达3.7万元,人均医疗保健消费支出达2120元,人均医疗保健消费支出占人均消费总支出的8.6%,相较于2012年提高了1.6%。因此,随着人们对医疗健康的重视程度越来越高,对医疗健康的支出意愿也不断增强,为呼吸系统和肺部疾病药物行业进一步发展奠定了坚实的需求基础。

数据来源:观研天下整理

三、呼吸系统和肺部疾病药物行业市场规模不断扩大

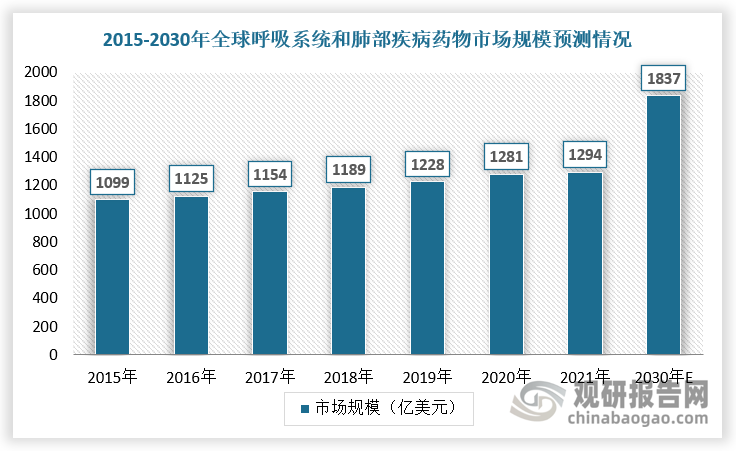
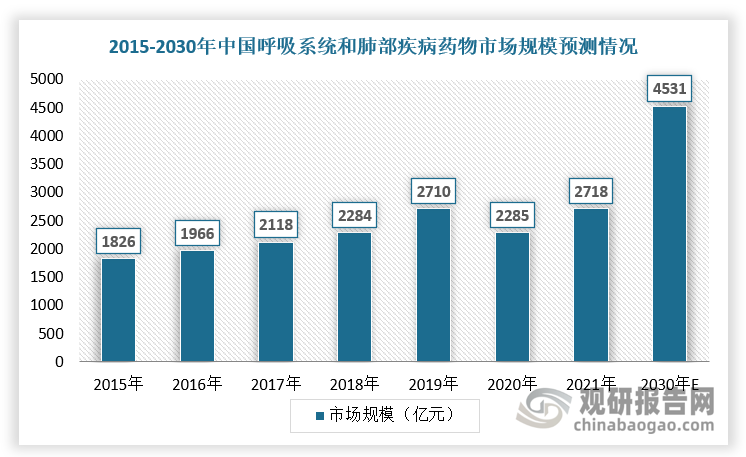
综上所述,随着需求基数不断增长及国际社会对呼吸疾病的重视与日俱增,全球及中国呼吸系统和肺部疾病市场规模不断扩大。根据数据显示,2021年全球呼吸系统和肺部疾病药物市场规模为1294亿美元,2015-2021年复合年增长率为 2.8%,预计2030年市场规模将达到1837亿美元;2021年呼吸系统和肺部疾病药物全球市场规模为 2718亿元,2015-2021年复合增长率为6.9%,预计2030 年市场规模将达到4531亿元,2021-2030年年复合增长率为5.8%。
综上所述,随着需求基数不断增长及国际社会对呼吸疾病的重视与日俱增,全球及中国呼吸系统和肺部疾病市场规模不断扩大。根据数据显示,2021年全球呼吸系统和肺部疾病药物市场规模为1294亿美元,2015-2021年复合年增长率为 2.8%,预计2030年市场规模将达到1837亿美元;2021年呼吸系统和肺部疾病药物全球市场规模为 2718亿元,2015-2021年复合增长率为6.9%,预计2030 年市场规模将达到4531亿元,2021-2030年年复合增长率为5.8%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

目前我国藻油DHA行业头部企业的生产技术已达国际先进水平,产量持续扩张。根据数据,2025年中国藻油DHA产量达到1128.17吨,同比增长12.85%。

2026年09月14日
紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

2025年凭借19.5亿元的样本医院销售额,白蛋白紫杉醇稳居紫杉醇制剂中份额最大的品种,且已形成高度集中的竞争格局。恒瑞医药(38%)、石药集团(27%)、齐鲁制药(24%)、科伦制药(10%)四家国产厂商合计占据99%的市场份额,呈现“一超多强”的格局。

2026年09月10日
术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

以入院价口径计算,2018-2023年中国术后防粘连生物医用材料市场规模由22.15 亿元增长至38.68 亿元,期间年复合增长率约为 11.79%。预计中国术后防粘连生物医用材料市场规模将以 30.95%的年复合增长率于2027 年增至113.75 亿元,并随后以 24.91%的年复合增长率于 2032 年增至 34

2026年09月08日
低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

艾博生物、绿竹生物、迈科康生物等多家企业积极布局该赛道,在研管线以重组蛋白技术路线为主,mRNA路线产品相对稀缺。未来,随着多款带状疱疹疫苗陆续获批上市,行业竞争将逐步进入深水区,由当前双强格局转向多方角逐。

2026年09月08日
牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

近年来牛磺酸下游消费市场保持稳健增长:中国功能饮料增速可观,零售额从2021 年1317 亿元增至2025 年1856 亿元,CAGR 约9.0%;宠物食品市场规模从2021 年1282 亿元增至2025 年1755 亿元,CAGR 约8.2%。考虑到夏季属于功能饮料领域备货旺季,叠加宠物经济消费高端化与个性化持续升温

2026年09月03日
万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

近年来,我国中医医疗服务行业供给端持续扩容,机构数量稳步增长,市场规模持续扩张,2025年已成长为万亿级市场,未来仍具备可观成长空间。民营中医医疗机构扩张势头更为强劲,数量已实现对公立机构的反超,但整体收入规模仍存在显著差距,呈现“大而不强”的格局。

2026年09月03日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部