
木塑复合材料简称塑木,是一种新型复合材料,是以林业三剩物、稻壳、农作物秸秆等低值可再生生物质纤维 材料以及再生聚烯烃或聚氯乙烯等高分子树脂为主要材料,利用专用助剂,通过 技术手段经特殊工艺处理后加工成型的兼具生物质纤维和高分子树脂材料双重特性的可循环利用的多用途高附加值绿色环保复合材料。
木塑复合材料的出现有利于缓解目前木材资源紧缺和植物纤维及塑料废弃物回收利用困难的问题,其产品可以广泛应用于建筑、室内装饰、包装物流、汽车等行业,研究木塑复合材料是木材工业史上的革命性发展、是现代材料工业的主要方向之一。
根据相关研究表明,相对于原塑料和原木材而言,用废塑料和残留的木粉木屑、废旧家具中提取的木粉制备的木塑复合材料,其力学性能 优于单一原木材和单一原塑料。如今生态文明和美丽中国建设已经上升为国家战 略,再生资源和循环经济已经成为社会共识,健康环保理念深入人心,另外从科 技发展角度,各种材料的混配复合也是新材料发展的必然进程。随着经济的发展、民众健康环保意识的不断加强以及众多利好政策的推动为国内木塑复合材料产业的长期发展创造了巨大的机会。
虽然我国木塑复合材料的应用比国外晚,但得益于国家环境保护和资源节约政策的大力推行,在科学发展观和政府有关部门支持下,其发展异常迅猛,目前木塑产业现已成为我国一个基本不附着于其他产业而自成体系的国家战略性新兴行业,行业制造水平、产量及出口量均已跃居世界前列。
2017-2021年我国塑木复合材料行业产量呈现不断增长态势。数据显示,2021年我国塑木复合材料行业产量为383万吨,同比增长9.73%。
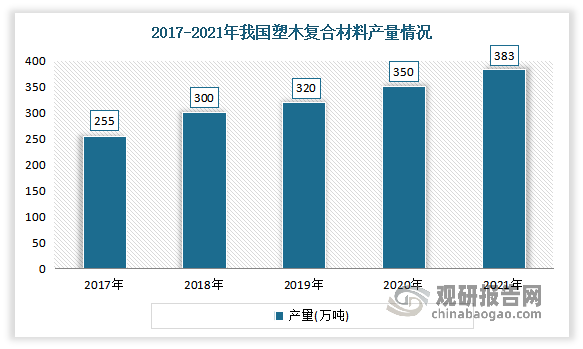
数据来源:观研天下整理
但从市场竞争格局来看,目前我国木塑复合材料市场生产企业普遍规模较小、行业集中度低(目前共有500余家,其中专业生产塑木产品的仅100家左右。),真正有品牌影响力的企业很少,且与美国木塑复合材料龙头仍然存在较大差距,产品应用领域和创新能力均有待提升。
根据观研报告网发布的《中国木塑复合材料行业发展现状研究与投资前景预测报告(2023-2030年)》显示,目前我国木塑复合材料市场上主要有安徽国风新材料股份有限公司、山东绿森塑木复合材料有限公司、佛山市木新代科技有限公司、广州金发绿可木塑科技有限公司、安徽森泰木塑集团股份有限公司。
我国木塑复合材料市场上主要企业竞争优势情况
|
竞争优势 |
||
|
安徽国风新材料股份有限公司 |
技术优势:国风新材是国家高新技术企业,企业技术中心被认定为国家企业技术中心,共拥有有效专利300余项,其中发明专利90余项。近年来荣获安徽省科学技术奖5项;获得国家重点新产品2项,安徽省工业精品2项,安徽省新产品(高新技术产品)78项,“聚酰亚胺薄膜”被认定为安徽省首批次新材料。 |
|
|
资质优势:并先后通过ISO9001质量管理体系认证、ISO14001环境管理体系认证、ISO45001职业健康安全管理体系认证、QS生产许可证和ISO/TS16949质量管理体系认证,取得了开拓国际市场的通行证。 |
||
|
研发优势:与中科大、哈工大等大院大所携手共建联合实验室。 |
||
|
投资布局优势:,重点围绕屏幕显示、集成电路、5G通讯、PI浆料、光刻胶、TPI、柔性线路板、具有石墨烯结构的导热材料等“卡脖子”前沿新材料进行技术攻关和投资布局。 |
||
|
山东绿森塑木复合材料有限公司 |
产能优势:公司年产能5000吨以上。 |
|
|
服务优势:,可根据不同客户的需求,设计和制作各种型号规格的产品以及提供优质的售后服务。 |
||
|
技术设备优势:公司具有与国际水平同步的生产技术及设备。 |
||
|
佛山市木新代科技有限公司 |
设备优势:有专业的研发设备,随时能够对产品进行检测。 |
|
|
生产优势:工厂有30条环保生产线,年产塑木1万吨。 |
||
|
产品优势:产品系统完善,每个产品都有相应的配套,安装图纸等,公司目标是将塑木产品DIY化。 |
||
|
质量优势:以出口质量检测为标准,严格把控质量。 |
||
|
广州金发绿可木塑科技有限公司 |
背景优势:公司是中国第一个木塑产品国家标准的主要起草单位,并承接了国家多项木塑产品的行业标准的制定,也是中国木塑复合材料专业委员会委员单位和中国资源利用协会木塑专业委员会的副理事长单位。 |
|
|
质量优势:各种产品性能指标、环保要求均可达到国际标准和国家权威检测机构认证。 |
||
|
产品优势:革命性绿色环保材料"LESCO绿可",由广州金发绿可木塑科技有限公司采用专利技术,通过高科技处理的木粉以及少量高分子材料复合而成的高科技新型环保复合材料。LESCO绿可原料中采用了高科技特殊配方并添加了光与热稳定剂,抗紫外线剂和抗冲击改性剂等加工助剂,使LESCO绿可木产品具有更好的耐候性、和抵抗紫外线破坏的性能,在保留了极富生命力的自然木质感的同时,克服了原木在实际环境应用中所暴露出吸水变形、霉变、开裂、翘曲、易燃、易受虫害真菌的侵蚀等致命弱点。 |
||
|
研发优势:建立起完备的绿可原料及产品研发中心,可对绿可原料及制成品的老化性能、力学性能、加工性能、应用性能进行全面的检测和评估。研发中心现拥有大批来自世界各国的科研人员,形成了博士、硕士、本科及兼职专家顾问组成的实力强大的研发队伍。 |
||
|
设备优势:引进了大批先进的检验检测仪器设备。 |
||
|
安徽森泰木塑集团股份有限公司 |
产品优势:公司主要产品涵盖三大系列一百多个品种,销往欧洲、美洲、亚洲、非洲、 澳洲等六十多个国家或地区,并可为客户提供定制化的服务。 |
|
|
产品质量优势:公司通过 ISO9001 质量管理体系、ISO14001 环境管理体系、ISO45001 职业健康安全管理体系、FSC 认证等国际权威体系认证,公司主营产品通过欧盟 CE 认证、北美 ETL 认证等国际权威认证,经国家认证专业检测机构(国家建筑材料测试中心)及国际权威第三方检测机构(EPH、SGS、Intertek 等)分别依据相关国家或国际标准检测,检测结果符合或优于相关标准,得到客户广泛认可。 |
||
|
技术优势:公司为高新技术企业,公司技术中心被评为“省认定企业技术中心”、“安 徽木塑复合材料工程技术研究中心”,设有博士后科研工作站 1 个,公司被评为 “安徽省创新型企业”、“安徽省产学研联合示范企业”、“国家知识产权示范 企业”。 |
||
|
规模优势:公司被国家 林业局评为国家林业重点龙头企业,拥有森泰股份、森泰科技、四川森泰三个生 产基地,产品远销欧洲、美洲、亚洲、非洲等全球六十多个国家或地区。 |
||
|
专利优势:截至 2023 年 2 月 17 日,公司获得授权专利 162 项,其中境内发明专利 71项。 |
||

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








