
1、摩托车分类及其发动机核心指标、优劣势
摩托车种类较多,根据不同的分类,按照动力形式分为燃油摩托车和电动摩托车,电动根据功率和时速分为轻便摩托车和摩托车,燃油摩托车根据排量大小分为小排量和中大排量摩托车,一般250ml排量以下的为小排量,根据车型分为踏板车、弯梁车、跨骑车、三轮摩托车,按照外形分为普通车、跑车和太子车。根据观研报告网发布的《中国摩托车行业现状深度分析与未来前景研究报告(2023-2030年)》显示,目前摩托车行业已较为成熟,不同种类的摩托车基本覆盖了所有群体,小排量的普通车主要用于中短距离通勤,单价几千到上万不等,是目前的主流市场产品,大排量的高端车型主要用于休闲娱乐目的,价格在几万到几十万不等。
摩托车分类
|
/ |
分类标准 |
种类 |
类别 |
|
摩托车 |
按照动力分类 |
燃油摩托车 |
小排量摩托车 |
|
大中排量摩托车 |
|||
|
电动摩托车 |
轻便摩托车 |
||
|
摩托车 |
|||
|
按照车型分类 |
踏板车 |
||
|
弯梁车 |
|||
|
跨骑车 |
|||
|
三轮摩托车 |
|||
数据来源:观研天下数据中心整理
摩托车发动机核心指标及优劣势梳理
|
发动机核心指标 |
定义 |
优势 |
劣势 |
|
|
排量 |
发动机的气缸容积 |
发动机排量越大,摩托车加速及极速性能越强 |
|
|
|
冲程 |
两冲程 四冲程 |
活塞两个极限位置之间的距离 |
结构简单,成本低动力强劲 |
污染大,油耗高,容易磨损 |
|
环保,运转平稳,更耐用 |
结构较为复杂,成本相对偏高 |
|||
|
气缸数 |
单缸 双缸 三缸 四缸 |
引导活塞在缸内进行直线往复运动的圆筒形金属机件 |
成本低,低扭足,油耗低 |
运动件的惯性力得不到抵消,所以振动大 |
|
更高转速来输出更高功率,震动较小 |
油耗较大 |
|||
|
尺寸小,油耗低 |
震感明显,损耗快 |
|||
|
动力输出线性,低担有力,声浪悦耳 |
油耗高 |
|||
|
气缸布置型式 |
直列 v型 水平 对置 |
发动机气缸组合方式 |
制造成本较低,稳定性高,低速扭矩特性好 |
不能通过提升转速的方式来提升功率,所以总功率较低,刚性较低 |
|
尺寸小,重量轻,气缸体刚性高,适应高转速运转,可以通过提高转速极限来提升功率 |
成本较高,机械效率不如直列发动机 |
|||
|
对称稳定结构,所以它的共振小、噪音小、平衡性好、运行平顺性好 |
制造成本和工艺难度相当高,养护成本也比较高 |
|||
|
发动机搭载型式 |
卧式 立式 |
- |
发动机的运行阻力减小,震动也可以得到改善;进气和排气的效率提升 |
结构不够紧凑,迎风面积有限,撞风效果差导致冷却效率较低 |
|
结构紧凑,空间利用率较高,散热片迎风面积大,撞风效果好冷却效率高 |
运行阻力和震动比较大,排气门打开后向上排气排气效率下降 |
|||
2、燃油摩托车仍为我国摩托车行业主流
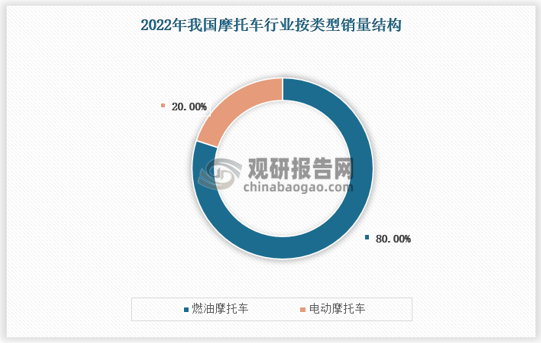
燃油车目前仍是主流,跨骑车和踏板车占比较大。按照动力形式划分,2022年燃油摩托车总销量占摩托车总销量的80%,电动摩托车总销量占比20%。
数据来源:观研天下数据中心整理
3、两轮摩托车总销量占比超八成,其中跨骑车最受欢迎
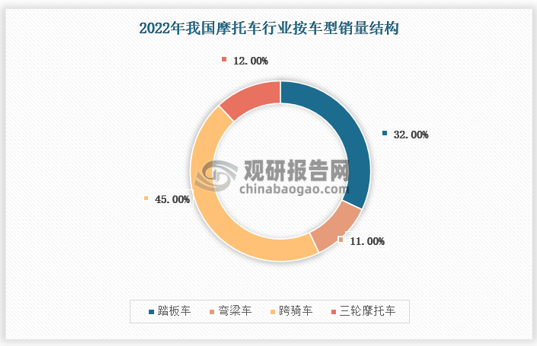
按照车型划分,2022年两轮摩托车总销量占比88%,其中跨骑车和踏板车是主流车型,销量占比分别为45%、32%,弯梁车占比11%,三轮摩托车总销量仅234万辆,占摩托车总销量的12%。
数据来源:观研天下数据中心整理
4、国内摩托车仍以小排量为主,占比约为71%
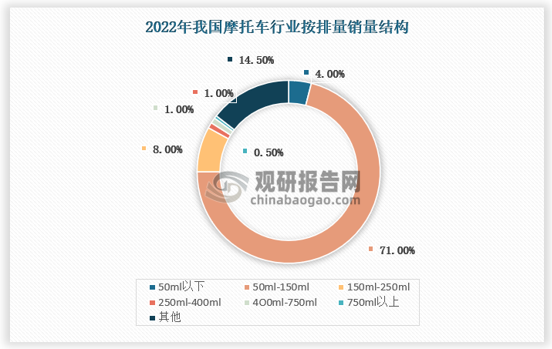
摩托车目前仍以小排量为主,2022年我国摩托车总销量中占比最大的是50-150ml排量的摩托车,占比达到71%,其次是150-250ml的占比8%,250ml以上的占比仅2%。250ml以上大排量摩托车头部企业包括钱江、春风、隆鑫、宗申赛科龙、本田、豪爵等。
数据来源:观研天下数据中心整理
5、行业本土TOP10市占率近65%,且仍有较大提升空间。
据2022年中国摩托车商会数据口径,中国本土TOP10的市占率接近65%,集中度较日本而言仍存在很大的提升空间。
2022年中国本土摩企中大排销量排行榜(辆)
| 企业 | 总销量 | 出口 | 内销 | 内销市占率 |
| 浙江钱江摩托股份有限公司 | 140686 | 36184 | 104502 | 19.0% |
| 杭州土星动力科技有限公司 | 62497 | 77 | 62420 | 11.30% |
| 江门市大长江集团有限公司 | 47299 | 3482 | 43817 | 8.00% |
| 西藏新珠峰摩托车有限公司 | 35000 | 0 | 35000 | 0.064 |
| 五羊-本田摩托(广州)有限公司 | 31125 | 5182 | 25943 | 0.047 |
| 浙江春风动力股份有限公司 | 56813 | 31852 | 24961 | 0.045 |
| 重庆隆鑫机车有限公司 | 49372 | 27622 | 21750 | 0.039 |
| 新大洲本田摩托(苏州)有限公司 | 20034 | 0 | 20034 | 0.036 |
| 广州大运摩托车有限公司 | 16979 | 4446 | 12533 | 0.023 |
| 广东大冶摩托车技术有限公司 | 20129 | 11962 | 8167 | 0.015 |
数据来源:观研天下数据中心整理(zppeng)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







