
一、概述
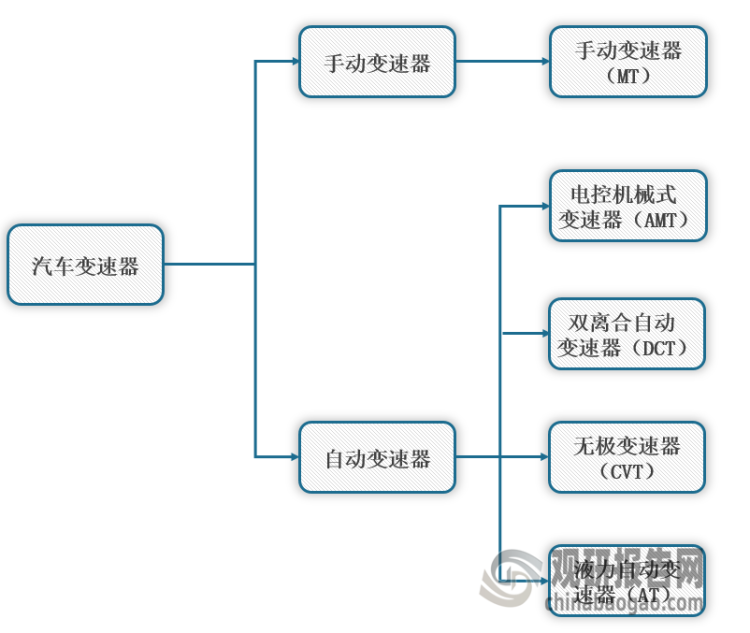
相关行业分析报告参考《中国自动变速器行业发展趋势分析与投资前景预测报告(2022-2029年)》汽车变速器可分为手动变速器和自动变速器两大类,对比来看,手动变速器结构简单,制造成本低,故经济性较好;而自动变速器胜在操作舒适性较好,主要在中高端车型上应用,但由于结构复杂故制造成本相对较高。
汽车变速器分类
数据来源:观研天下整理
根据工作原理不同,自动变速器可划分为AT(液力机械自动变速器)、AMT(电控机械式自动变速器)、DCT(双离合变速器)和CVT(无级变速器)等类型,其产品结构、特性以及适用车型各有不同。
各类变速器多维度对比
|
类别 |
MT |
AMT |
AT |
DCT |
CVT |
|
结构组成 |
齿轮传动机构、换挡执行机构、同步器、壳体 |
单离合器、齿轮传动机构、换挡执行机构、同步器、壳体 |
液力变矩器、行星齿轮机构、换挡元件、液压控制系统、电子控制系统、壳体 |
双离合器(干/湿)、齿轮传动机构、换挡元件、液压控制系统、电子控制系统、壳体 |
液力变矩器、齿轮传动机构、钢带或牵引链条、液压控制及电子控制系统、壳体 |
|
产品优点 |
结构简单、成本低、技术成熟 |
结构较简单、成本较低、扭矩范围广 |
技术成熟、换挡品质高、扭矩范围广 |
成本较低、油耗较低、直接换挡响应快 |
无极变速、换挡品质最好、节油、成本较AT、DCT有优势 |
|
产品缺点 |
操作复杂、舒适性差 |
换挡动力中断、舒适性差、控制系统要求高 |
结构复杂、价格偏高、专利封锁 |
结构较复杂、扭矩范围受限、干式散热性差、稳定性略差 |
结构复杂、控制系统要求高、扭矩范围受限 |
|
适用车型 |
低成本入门级车型、运动车型、追求驾驶乐趣 |
低成本乘用车、商用车 |
适用范围最广、各类车型均适用 |
中小排量乘用车为主 |
小排量乘用车为主 |
数据来源:观研天下整理
二、发展现状
近年来,随着国内驾驶员逐渐年轻化及居民消费持续升级,我国汽车自动变速器行业渗透率不断提升,截止2019年达到66.7%。但是,与美国、日本的94%、84%渗透率相比,我国自动变速器行业市场提升空间较大。

数据来源:观研天下整理
同时,在自动变速器细分市场方面,与DCT等传统的齿轮变速器相比,CVT兼舒适性以及经济性优势较大。CVT主要核心部件为两组锥形轮和连接带,其主要是通过油压控制主动轮与从动轮的夹紧与放松来改变带轮锥面与传动带啮合点的工作直径从而改变传动比,具有明显的扭矩较小特点,所以被广泛应用于小排量车型。因此,从节油和终端车型购买来看,CVT的经济性较大。
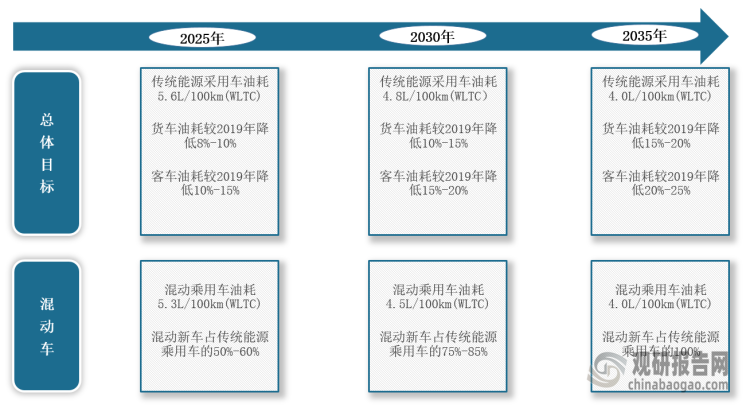
而根据2020年,工信部在《节能与新能源汽车技术路线图2.0》中提出,在2025年、2030年以及2035年,乘用车含新能源车的新车平均油耗要分别达到百公里4.6升、3.2升和2.0升;传统能源乘用车不含新能源汽车的新车平均油耗分别达到百公里5.6升、4.8升和4.0升。由此可见,未来随着国家对节能减排政策不断严格落实,对汽车油耗目标进一步的要求将加速CVT的快速渗透。
国家对汽车节能减排的目标或要求
数据来源:观研天下整理
根据中机中心数据显示,2019年1-8月,我国CVT渗透率达到24.2%,同比增长5.5%。根据此数据做出假设,2021-2023年我国乘用车销量分别为2034万辆、2074万辆、2116万辆,则相应的CVT市场空间分别为415亿元、431亿元、449亿元。
2019-2023年我国CVT行业市场空间现状及测算
|
类别 |
2019年 |
2020年E |
2021年E |
2022年E |
2023年E |
|
国内乘用车销量(万辆) |
2143 |
2014 |
2034 |
2074 |
2116 |
|
yoy(%) |
/ |
-6% |
1% |
2% |
2% |
|
单车价值量(元/车) |
8000 |
8000 |
8000 |
8000 |
8000 |
|
渗透率 |
24.2%(2019年前8月) |
24.5% |
25.5% |
26.0% |
26.5% |
|
CVT测算市场空间(亿元) |
415 |
395 |
415 |
431 |
449 |
数据来源:观研天下整理
三、竞争格局
由于自动变速器行业具有较高的技术和研发壁垒,导致我国市场主要被丰田、大众、通用等大型汽车集团以及爱信、采埃孚等变速器供应商所占据。不过,近年来,国内变速器生产企业通过积极引进先进技术和自主研发,在AT、CVT、DCT领域均有所布局。
中国自主变速器供应商在AT、CVT、DCT领域布局
|
类型 |
变速器供应商 |
配套整车厂 |
|
AT |
爱信 |
一汽大众、上汽大众、长安汽车、广汽、神龙 |
|
天津艾达自动变速箱 |
一汽丰田 |
|
|
采埃孚 |
一汽集团、沈阳宝马、华晨汽车 |
|
|
上海采埃孚变速箱 |
长城汽车 |
|
|
现代派沃特 |
长城汽车 |
|
|
盛瑞传动 |
江铃汽车 |
|
|
双林股份 |
吉利汽车 |
|
|
CVT |
JATCO |
东风日产 |
|
湖南江麓容大车辆传动 |
重庆力帆、浙江众泰 |
|
|
南京邦奇自动变速箱 |
吉利汽车、江淮汽车 |
|
|
万里扬 |
吉利汽车、奇瑞汽车 |
|
|
DCT |
格特拉克(江西)传动系统 |
长安福特、江铃汽车、观致汽车 |
|
东风格特拉克汽车变速箱 |
东风汽车 |
|
|
杭州依维柯变速箱 |
广汽乘用车、广汽菲亚特 |
|
|
上汽变速箱 |
上海汽车、浙江众泰 |
|
|
重庆青山 |
长安汽车 |
|
|
安徽星瑞齿轮传动 |
江淮汽车 |
数据来源:观研天下整理
目前,我国国产自动变速器品牌主要采用DCT及CVT技术路径,具体表现在汽车大排量方面主要配套DCT变速器,而中小排量则采用CVT变速器的结合技术路线。
我国自主品牌部分车型变速器类型
|
品牌 |
变速器类型 |
车型 |
|
吉利 |
CVT |
缤瑞 |
|
帝豪S |
||
|
帝豪GL |
||
|
远景X6 |
||
|
远景X3 |
||
|
帝豪 |
||
|
DCT |
领克01 |
|
|
博瑞 |
||
|
豪越 |
||
|
奇瑞 |
CVT |
瑞虎5 |
|
瑞虎3 |
||
|
奇瑞A3 |
||
|
艾瑞泽7 |
||
|
瑞虎5X |
||
|
捷途 |
||
|
DCT |
瑞虎7 |
|
|
瑞虎8 |
||
|
瑞虎5X |
||
|
长城 |
DCT |
魏派P8 |
|
哈弗H7 |
||
|
魏派VV5 |
||
|
魏派VV7 |
||
|
哈弗H5 |
||
|
哈弗H6 |
||
|
哈弗H2S |
||
|
比亚迪 |
CVT |
秦 |
|
DCT |
宋 |
|
|
汉 |
数据来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







