
心血管药物一般指心血管系统药物,是作用于心血管系统的药物,有抗心绞痛药、抗心律失常药、抗高血压药、抗心功能不全药、周围血管扩张药等种类。心血管疾病是严重影响人们身体健康的疾病,尤其在中老年人,是导致死亡的常见原因之一。长期以来,心血管疾病防治药物的研究一直是医药科学领域的重要课题之一。
心血管疾病是由心脏和血管疾病引起的疾病,主要包括冠心病(心脏病)、脑血管疾病(脑卒中),血压升高(高血压)、外周动脉疾病、风湿性心脏病、先天性心脏病和心力衰竭等。据世界卫生组织(WHO)统计,缺血性心脏病和脑卒中分别是全球排名前两位的主要死因。其中心血管疾病已成为全球面临的重大公共卫生问题。从药物销量角度来看,心血管药物仅次于抗癌药和降糖药,是药物市场排名第三的治疗领域。我国也不例外,心血管病患病率处于持续上升阶段。根据相关数据显示,2016-2021年中国CAD患病人数从22.3百万人增至26百万人,预计202,2年将达到26.7百万人。

数据来源:《中国心血管健康与疾病报告》,观研天下整理
根据观研报告网发布的《中国心血管药物行业现状深度研究与未来投资调研报告(2022-2029年)》显示,目前我国心血管病现患人数3.3亿。死亡率仍居首位,占居民疾病死亡构成的40%以上,而高血压已经成为心脏病高发的主要致病因素。。其中脑卒中1300万,冠心病1100万,肺原性心脏病500万,心力衰竭890万,风湿性心脏病250万,先天性心脏病200万,下肢动脉疾病4530万,高血压2.45亿。
近年随着心血管疾病患者的不断增多,我国心血管药物市场也开始持续增长。有相关数据显示,2016-2019年我国心血管用药销售额整体呈现增长态势;进入2020年,受疫情影响,销售额有所下降,为198.17亿元;2021年销售额回升,达到205.87亿元。

数据来源:观研天下整理
其中心脏治疗药、钙通道阻断药、血脂调节剂为心血管用药的主要品类。有相关数据显示,心脏治疗药销售额为50.64亿元,占比为25.23亿元,占据心血管用药市场第一大比重;其次为血管保护药、血脂调节剂、钙通道阻断药,销售额分别为32.1亿元、28.97亿元、25.78亿元;占比分别为15.99%、14.43%、12.84%。

数据来源:观研天下整理
目前受益于整个心血管药物市场不断扩大的背景下,越来越多心血管药物也不断进入该市场,使得国内市场逐渐激烈。有相关资料显示,2022年3月份赛诺菲宣布旗下抗心律失常药物迈达龙盐酸决奈达隆片(以下简称“迈达龙”)在中国上市,用于有阵发性或持续性心房。同一时间还在全国开展了“迈动心生患者关爱项目”,为符合申请条件的患者提供用药及复诊提醒、患者教育及长期用药保险支持等服务。同年5月,赛诺菲中国宣布旗下心血管领域创新药物多立维®氯吡格雷阿司匹林片(以下简称“多立维”)正式在中国上市,用于预防急性冠状动脉综合征(ACS)成年患者的动脉粥样硬化血栓形成事件。
除了赛诺菲等跨国药企在争相布局国内心血管领域外,国内药企在政策利好以及市场空间持续扩大下,也纷纷在加速布局这一领域。如早在2021年年底九天生物医药有限公司(Skyline Therapeutics,下称“九天生物”),也与BioMarin公司宣布达成一项为期数年的全球战略合作,共同研究和开发基于腺相关病毒(AAV)的新型基因疗法用于治疗遗传性心血管疾病。
2022年1月20日,恒瑞医药递交的3类仿制药「尼莫地平口服溶液」就已获批上市。资料显示,尼莫地平属于二代地平类药物,是临床常用的抗高血压药物之一,对脑组织受体有高度选择性,并且容易透过血脑屏障,更适合脑血管痉挛、脑供血不足引起的头痛型高血压和缺血性突发性耳聋患者服用。目前尼莫地平在国内获批生产的剂型有普通片剂、胶囊剂、注射剂等。这项战略合作,将主要利用九天生物各方位整合的AAV基因治疗研发与生产体系,包括其自主研发具有创新性的病毒载体设计与构建技术以及先进的生产能力,针对遗传性扩张型心肌病(DCM)开发创新基因疗法。
目前我国热门心血管药物主要有Eliquis(辉瑞/百时美施贵宝)、Xarelto(拜耳/强生)、Crestor(阿斯利康)、Lipitor(辉瑞和安斯泰来制药)等。
2021年我国比较热门心血管药物及其简要市场分析
|
简要市场分析 |
|
|
Eliquis(辉瑞/百时美施贵宝) |
Eliquis(apixaban)是一种新型、口服、可逆、高度选择、直接的Xa因子抑制剂,用于髋关节或膝关节择期置换术的成年患者,预防静脉血栓栓塞症(VTE)。从药融云全球数据库可以看到,于2011年5月,获得欧洲药品监管机构批准,并且11月该药品在美国的上市申请获得美国FDA受理。2013年4于12日宣布正式在中国上市。2020年辉瑞制药业务拆分完成,Eliquis和Ibrance为成业绩主要驱动力。作为热门的抗凝药FXa抑制剂,Eliquis销售形势持续走好,成为了最畅销的心血管领域药物,同比增长65%,由辉瑞和百时美施贵宝共同销售。 |
|
Xarelto(拜耳/强生) |
利伐沙班主要是治疗成人静脉血栓的药品,同为Xa因子抑制剂。利伐沙班于2008年9月15日在加拿大率先上市。2011年7月1日获FDA批准在美国上市,2009年6月,拜耳生产的利伐沙班进入中国,用于成人择期全髋或全膝关节置换术后静脉血栓的预防。 数据显示,拜耳2020全年总收入414亿欧元,同比下降4.9%。制药业务收入为172.43亿欧元,同比下降4.0%。中国区收入34.83亿欧元,占拜耳制药业务收入的20.2%。其中拜耳销售最好的药是与强生联合开发的抗凝药物Xarelto ,拜耳负责Xarelto美国以外市场,得益于在中国和欧洲销量显著增长,特别是俄罗斯,Xarelto以同比 9.4%的增长达到45.15亿欧元。根据两家公司财报披露,Xarelto 2020年全球销售额高达75亿美元(强生美国市场销售额为23.45亿美元)。 |
|
Crestor(阿斯利康) |
Crestor于20世纪80年代末由日本盐野义公司研发,后转于阿斯利康公司,2003年获得美国FDA批准上市,2007年开始进入中国市场,商品名“可定”。作为新一代他汀类降胆固醇药物,因其降脂效果明显,被称为“超级他汀”,是阿斯利康的重磅产品。自2010年,“可定”的全球市场销售额一直维持在50亿美元以上。但这款药物如今的出售价格还不及曾经年销售额的十分之一。目前国内市场上有瑞舒伐他汀钙片、瑞舒伐他汀钙胶囊、瑞舒伐他汀钙分散片等剂型,生产厂家有鲁南贝特、浙江京新、正大天晴、山东新时代、先声东元、石药欧意、浙江海正等10家企业。 |
|
Lipitor(辉瑞和安斯泰来制药) |
Lipitor适应症为高胆固醇血症原发性高胆固醇血症患者。1985年Bruce Roth首次合成了阿托伐他汀钙。1997年Lipitor首先在英国被批准使用,随后在美国上市,Lipitor成为第五个被美国FDA批准用于治疗高胆固醇患者的他汀。从1998年至2017年,该药物在全球的总销售额近1400亿美元,是医药史上第一个总销售额突破千亿美元大关的重磅药物。 但该药物的化合物专利在2011年到期,近几年增长减缓,随后大量仿制药上市,致使原研产品的市场份额受到影响。 |
未来血管药物市场有着较大的发展空间。这是因为大多数血管疾病为年龄相关性疾病,在老年人群体中患病率增加。鉴于全球及中国老龄化人口的增长,预计未来心血管疾病的患病率将不断上升,且将为血管药物市场提供巨大发展机会。根据《第七次全国人口普查公报》,2021年,全国60周岁及以上老年人口26736万人;全国65周岁及以上老年人口20056万人,较2020年增加992万人,占14.2%,远超联合国老龄化社会的标准,对此国家“十四五”规划和2035年远景目标纲要已将“实施积极应对人口老龄化”上升为国家战略。
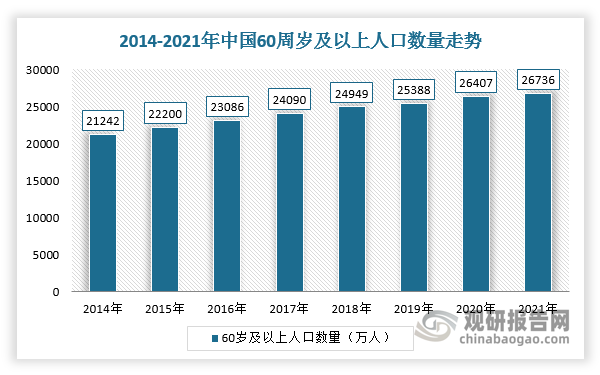
数据来源:国家统计局,观研天下整理
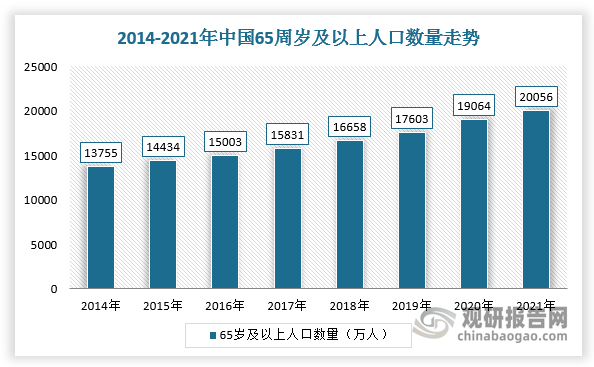
数据来源:国家统计局,观研天下整理
预计随着心血管疾病患者的人数急剧增加,以及大多数心血管疾病无法完全治愈需要持续服药的需求下,这一领域将充满未满足的需求与巨大的市场发展空间。而未来具备高质量仿制药和创新药研发能力的本土企业或将迎来更多发展机遇。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







