咨询热线

400-007-6266

010-86223221

我国芳纶行业发展现状:全球新增产能主要集中国内 市场需求高速增长

一、概述

芳纶全称为“芳香族聚酰胺纤维”,是一种新型高科技合成纤维,主要包括间位芳纶(芳纶1314)、对位芳纶(芳纶1414)、杂环芳纶,具有超高强度、高模量和耐高温、耐酸耐碱、重量轻等优良性能。

从产业链来看,芳纶行业上游原材料以及工艺存在一定的差异,间位芳纶的上游合成材料主要是间苯二甲酰氯、和间苯二胺;对位芳纶主要是对苯二甲酰氯和对苯二胺;下游主要应用于航空航天、军工国防、交通运输、电子通讯、轮胎橡胶、安全防护、体育休闲、环境保护等领域,是国防建设和经济发展的重要功能性材料。

芳纶行业产业链
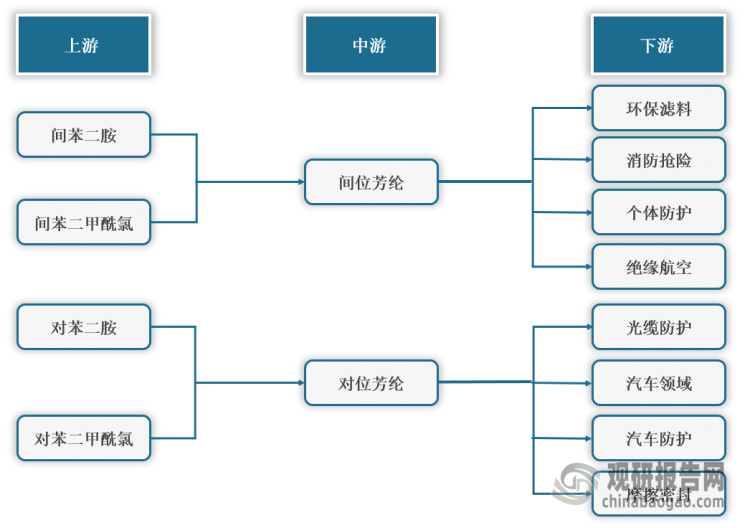
<strong>芳纶行业产业链</strong>

数据来源:观研天下整理

二、发展现状

1、市场供给分析

(1)全球芳纶行业市场供给分析

根据观研报告网发布的《中国芳纶行业发展趋势分析与未来前景预测报告(2022-2029年)》显示,目前,全球芳纶名义产能约14-15万吨/年,对位芳纶需求8-9万吨、间位芳纶需求4万多吨。全球芳纶行业产能主要被杜邦等龙头企业所占据,占全球市场份额的50%左右,中国产能占比不足20%。

不过,近年来国内崛起了一批市场竞争力较强的芳纶生产企业,如泰和新材在2004年一举完成500吨/年间位芳纶产业化项目建设,使中国跻身于世界少数几个芳纶生产国之列,截止2021年合计产能15500吨/年,其中间位芳纶11000吨/年、对位芳纶4500吨/年。同时,根据相关资料可知,全球芳纶拟新增产能5万吨/年以上,并且主要集中在中国,尤其是泰和新材未来几年将新增2.6万吨/年。

2022年(含)以后全球芳纶扩产不完全统计

公司

国别

新建产能(吨/年)

对位/间位芳纶

预计投产时间

晓星

韩国

2500

对位芳纶

-

富瑞新材

中国

6000

间位芳纶

-

乾峰新材料

中国

3000

间位芳纶

-

德安德

中国

3000

间位芳纶

2022年

帝人

日本

2000

对位芳纶

2022年

中芳特纤

中国

10000

对位芳纶

2023年

神马股份

中国

2000

对位芳纶

2024年

泰和新材

中国

26000

间位0.9

2024年底前

对位1.7

陆续投产

Huvis

韩国

3000

对位芳纶

不确定

合计

57500

数据来源:观研天下整理

(2)中国芳纶供给市场分析

2015-2019年,由于国内大多数芳纶生产企业产业化技术取得突破,产量呈现持续增加趋势。根据数据显示,2019年,我国芳纶产量1.38万吨,同比增加29.1%,2015-2019年的年均复合增长9.2%,预计2021年接近1.5万吨。
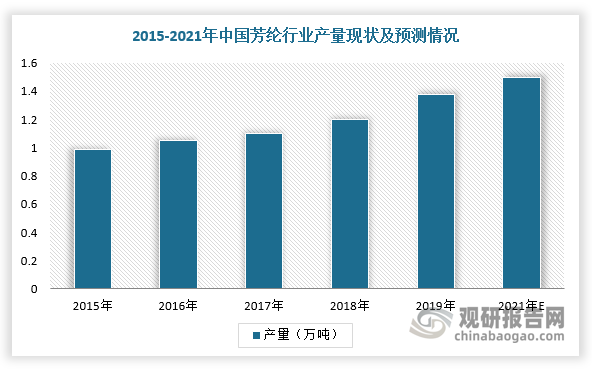
2015-2019年,由于国内大多数芳纶生产企业产业化技术取得突破,产量呈现持续增加趋势。根据数据显示,2019年,我国芳纶产量1.38万吨,同比增加29.1%,2015-2019年的年均复合增长9.2%,预计2021年接近1.5万吨。

数据来源:观研天下整理

2、市场需求分析

(1)需求量

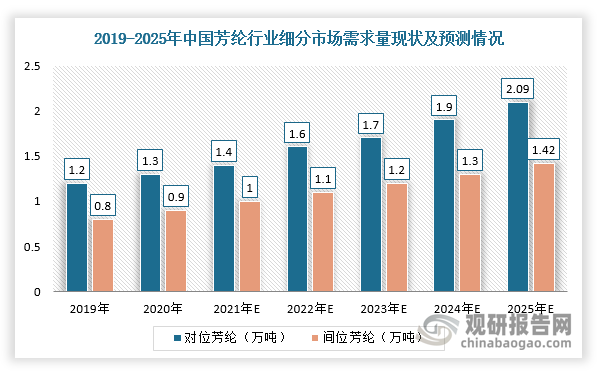
目前,我国芳纶行业消费旺盛,2020年需求量达到2.2万吨,其中对位芳纶需求量约1.3万吨,同比增长13.0%,间位芳纶需求量约0.9万吨;预计未来五年我国芳纶未来5年市场需求增长率将保持增长,到2025年需求量将达到3.51万吨,其中对位芳纶需求将达到2.09万吨,间位芳纶1.42万吨。不过,需要值得注意的是国内对位芳纶产量仍然低于3000吨,进口量超过1万吨,自给率只有约23%。
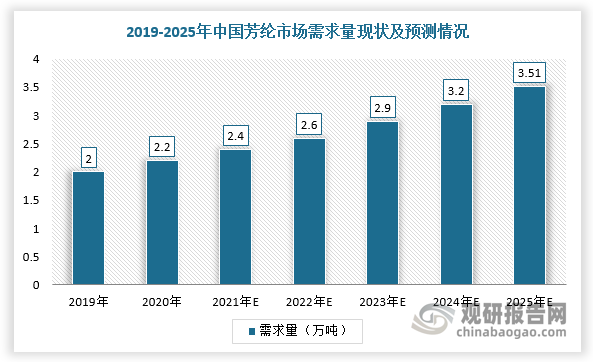
目前,我国芳纶行业消费旺盛,2020年需求量达到2.2万吨,其中对位芳纶需求量约1.3万吨,同比增长13.0%,间位芳纶需求量约0.9万吨;预计未来五年我国芳纶未来5年市场需求增长率将保持增长,到2025年需求量将达到3.51万吨,其中对位芳纶需求将达到2.09万吨,间位芳纶1.42万吨。不过,需要值得注意的是国内对位芳纶产量仍然低于3000吨,进口量超过1万吨,自给率只有约23%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

(2)应用领域

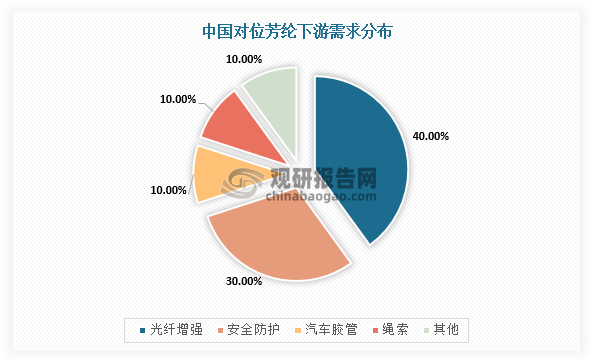
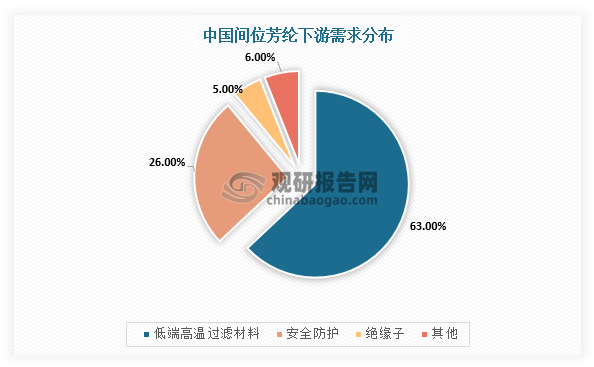
芳纶在国防军工等传统领域以及新能源汽车、5G通信等新兴领域均有应用,市场发展潜力大。具体从细分市场来看,对位芳纶主要用于防弹防护、车用摩擦材料、光纤增强保护、橡胶增强等领域,间位芳纶主要应用于隔热防护、绝缘与蜂窝芯材、工业过滤等领域,应用市场均相对低端。因此,我国芳纶产品产量、质量、种类等方面均需要提升,应用领域也需要向高端市场发展。
芳纶在国防军工等传统领域以及新能源汽车、5G通信等新兴领域均有应用,市场发展潜力大。具体从细分市场来看,对位芳纶主要用于防弹防护、车用摩擦材料、光纤增强保护、橡胶增强等领域,间位芳纶主要应用于隔热防护、绝缘与蜂窝芯材、工业过滤等领域,应用市场均相对低端。因此,我国芳纶产品产量、质量、种类等方面均需要提升,应用领域也需要向高端市场发展。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

国内塑料产业体量庞大,塑料改性化率稳步提升,叠加再生塑料产业化推进,持续拓展塑料添加剂行业的需求空间,行业消费量实现可观增长。在下游高端制造需求提升、企业降本增效压力及环保法规趋严等多重因素推动下,塑料添加剂行业正朝着绿色化、高端化、高效化方向升级,产品结构持续迭代,原有市场竞争逻辑随之转变。

2026年11月11日
锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

我国已形成完整的导电炭黑产业链,下游应用场景多元,锂电池构成核心需求来源,钠离子电池有望释放新增量,行业具备显著发展机遇。但同时也面临原料价格波动、高端产品本土供应存在短板等多重挑战。行业整体走向看,绿色化与高端化是两大明确主线。

2026年11月11日
我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

在下游新兴产业拉动下,国内聚四氟乙烯需求重心加速由通用级产品向高端牌号切换。当前,向高端化转型已成为我国聚四氟乙烯行业发展的重要方向,竞争逻辑转向技术与供应链准入,优质企业有望持续受益。

2026年11月10日
我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵凭借完善的产业链配套与成本管控能力,已成为全球最大生产国和出口国,进口依存度极低。行业呈现显著出口导向特征,外需持续增长;内需以农业消费为主,工业领域应用场景持续拓宽。伴随出口法检新规落地,硫酸铵出口由“免检放行”转为“先检后放”,行业经营压力有所上升,出口重心加速由“规模扩张”转向“品质提升”。

2026年11月06日
我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业需求重心逐步由传统领域向新能源汽车、AI服务器、半导体封装等新兴赛道转移,传统市场构筑需求基本盘,新兴领域打开结构性增长空间。当前行业存在明显结构性矛盾,中低端产品供给充裕,部分高端产品仍依赖进口,进出口均价差距显著。伴随海外市场开拓,行业出口实现“量额齐升”,贸易差额由逆转顺且顺差持续扩大。需求结构切换

2026年11月05日
新能源与催化释放季铵化合物行业中期需求 市场结构性集中 酯基季铵盐或加速渗透

新能源与催化释放季铵化合物行业中期需求 市场结构性集中 酯基季铵盐或加速渗透

国内季铵化合物企业大致分化为两条清晰赛道。第一条是大宗消杀、水处理类季铵盐赛道,代表企业包括富淼科技、嘉化能源、新远科技,同时市场上存在大量中小消毒复配厂商,赛道整体竞争充分,盈利水平偏低;第二条为特种催化、高纯季铵及季鏻化合物赛道,以肯特催化为核心,属于国内供给相对稀缺的高毛利赛道,对标 Sachem 等海外高纯化学

2026年11月02日
纤维素醚行业:企业向高附加值品类转型 出口端成为需求端重要边际增量

纤维素醚行业:企业向高附加值品类转型 出口端成为需求端重要边际增量

从行业集中度看,全球 纤维素醚CR8 由 2023 年 54.2% 提升至 2026 年 59.8%;山东赫达、河北诚信、泸州北方等国内头部企业合计占据全球建材级市场 23.5% 的份额。

2026年11月01日
我国水溶肥料行业SWOT分析:水肥一体化孕育机遇 发展仍存短板

我国水溶肥料行业SWOT分析:水肥一体化孕育机遇 发展仍存短板

水溶肥料作为适配水肥一体化的新型肥料,养分利用率高、产品矩阵多元,国内本土化配套能力较强。当前国内政策正持续加码水肥一体化推广、节水农业与高标准农田建设落地,叠加大田主粮渗透空间可观、企业盈利模式转型,共同构成行业增长的主要机遇。

2026年10月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部