
咨询热线

400-007-6266

010-86223221

我国人工晶体行业现状与竞争格局 疫情制约市场发展 国产化率比较低

一、行业基本概述

人工晶体又称人工晶体状,是一种用聚合物材料制成的能植入眼内的人工透镜,通常由一个圆形光学部和周边的支撑襻组成,用以取代白内障手术中被摘除的天然晶状体。人工晶状体用于治疗白内障,是全世界用量最大的人工器官和植入类医疗器械产品。白内障是由老化、遗传、外伤及中毒等原因引起的人眼天然晶状体变性而发生混浊,导致光线被混浊晶状体阻扰无法投射在视网膜上,造成患者视物模糊或完全失明,是眼科的第一大类疾病。目前,通过手术植入人工晶状体以取代已变浑浊的天然晶状体是治疗白内障唯一有效的手段。

在人工晶状体材料中,PMMA 材质和硅胶材质的分子结构组成相对比较简 单,可调整或改良的空间有限,无法从根本上消除其主要缺点,这两种材质的人 工晶状体产品市场份额减小。目前市场上人工晶状体材质主要为亲水性丙烯酸酯 和疏水性丙烯酸酯,二者之间比较,疏水性丙烯酸酯材质在降低后发性白内障 (PCO)、眼内植入长期稳定性、力学机械强度等方面较亲水性丙烯酸酯材质具 有优势,是目前国际市场上主流的人工晶状体材料。

二、行业发展现状

我国是世界上盲和视觉障碍患者数量最多的国家之一。根据国际防盲协会(IAPB)2019年发布的《World Reporton Vision》,一项基于中国人口特征的研究估计,2020年中国患白内障人群(45-89岁)预计达到1.32亿人,其中年龄相关性白内障人群预计达到9,383万人,因白内障失明(最佳矫正视力(0.05)的人群(45-89岁)预计达到1,332万人。目前,年龄相关性眼病患病率提高,农村贫困人口白内障致盲的问题尚未完全解决;眼科医疗资源总量不足、质量不高、分布不均的问题依然存在,基层眼保健工作仍需加强;群众爱眼护眼的健康生活理念还需继续强化。

 根据观研报告网发布的《中国人工晶体行业发展现状分析与未来前景预测报告(2022-2029年)》显示,在人工晶状体方面,随着我国对国民视力健康重视程度的不断提高,2012至2018年我国白内障手术量年均复合增长率约为16.90%,至2018年约为370万例,对应CSR(百万人口手术率)为2,662,但仍与全球许多国家有较大差距。根据《Cataract Surgical Rateand Socioeconmics:A Global Study》报告,2011年法国、美国等发达国家的CSR已达10,000,澳大利亚已达到9,500,印度CSR超过5,000,未来我国的人工晶状体行业仍具有较大发展空间。

市场规模方面,近两年我国受疫情影响白内障手术量增长受到一定的局限,因此限制了人工晶体行业市场规模的发展。但长期看我国人口老龄化不断加剧,全国人均可支配收入呈现增长态势,居民健康意识不断增强,将推动医疗健康支出的增加,人工晶状体整体需求(尤其高端产品)未来仍将呈现长期增长态势。同时高值医用耗材改革为具有自主知识产权、产品性能优异和本土服务优势的国产人工晶状体厂商带来新的机遇。
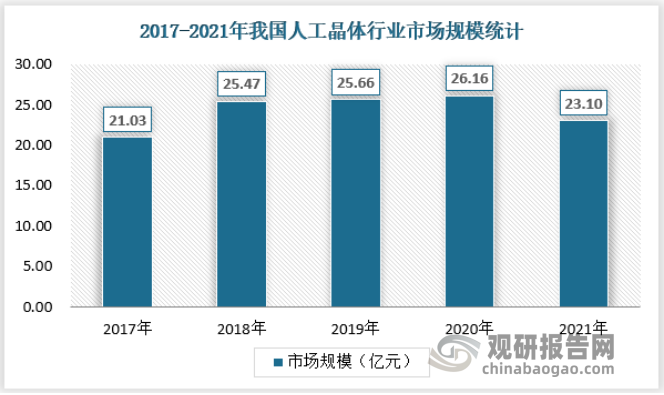
市场规模方面,近两年我国受疫情影响白内障手术量增长受到一定的局限,因此限制了人工晶体行业市场规模的发展。但长期看我国人口老龄化不断加剧,全国人均可支配收入呈现增长态势,居民健康意识不断增强,将推动医疗健康支出的增加,人工晶状体整体需求(尤其高端产品)未来仍将呈现长期增长态势。同时高值医用耗材改革为具有自主知识产权、产品性能优异和本土服务优势的国产人工晶状体厂商带来新的机遇。

资料来源:观研天下数据中心整理

三、行业竞争格局

1、品牌格局

在人工晶状体方面,由于其对材料和技术的精细化程度要求高,目前全球市场主要集中在几家大型国际医疗器械企业中,竞争程度较低。在竞争格局方面,全球眼外科市场排名前四的企业分别为:爱尔康(美国)、强生视觉(美国)、蔡司(德国)和博士伦(美国),我国人工晶状体行业进口品牌占据绝大多数市场份额、国产化率较低。
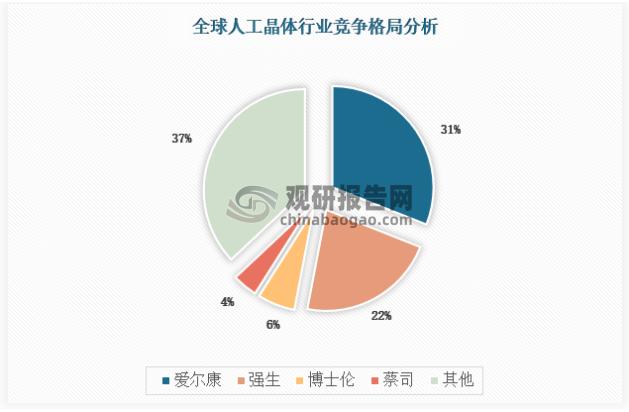
在人工晶状体方面,由于其对材料和技术的精细化程度要求高,目前全球市场主要集中在几家大型国际医疗器械企业中,竞争程度较低。在竞争格局方面,全球眼外科市场排名前四的企业分别为:爱尔康(美国)、强生视觉(美国)、蔡司(德国)和博士伦(美国),我国人工晶状体行业进口品牌占据绝大多数市场份额、国产化率较低。

资料来源:观研天下数据中心整理

2、产品格局

从眼外科具体产品分布来看,人工晶状体目前单焦点人工晶状体市场占比较大,超过67%,但是未来多焦点、Toric等其他类型人工晶状体增速将更快。
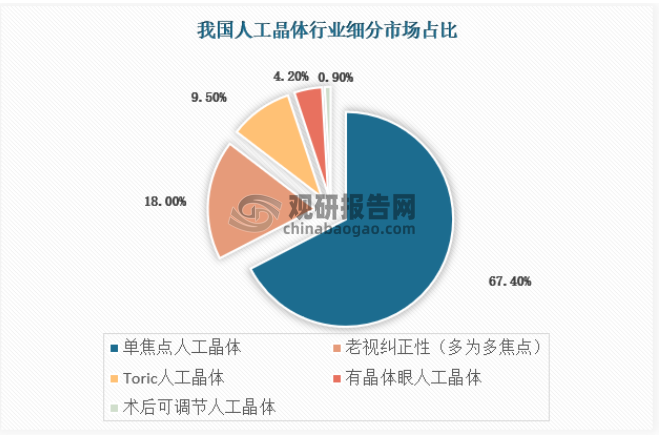
从眼外科具体产品分布来看,人工晶状体目前单焦点人工晶状体市场占比较大,超过67%,但是未来多焦点、Toric等其他类型人工晶状体增速将更快。

资料来源:观研天下数据中心整理(WWTQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

目前我国藻油DHA行业头部企业的生产技术已达国际先进水平,产量持续扩张。根据数据,2025年中国藻油DHA产量达到1128.17吨,同比增长12.85%。

2026年09月14日
紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

2025年凭借19.5亿元的样本医院销售额,白蛋白紫杉醇稳居紫杉醇制剂中份额最大的品种,且已形成高度集中的竞争格局。恒瑞医药(38%)、石药集团(27%)、齐鲁制药(24%)、科伦制药(10%)四家国产厂商合计占据99%的市场份额,呈现“一超多强”的格局。

2026年09月10日
术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

以入院价口径计算,2018-2023年中国术后防粘连生物医用材料市场规模由22.15 亿元增长至38.68 亿元,期间年复合增长率约为 11.79%。预计中国术后防粘连生物医用材料市场规模将以 30.95%的年复合增长率于2027 年增至113.75 亿元,并随后以 24.91%的年复合增长率于 2032 年增至 34

2026年09月08日
低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

艾博生物、绿竹生物、迈科康生物等多家企业积极布局该赛道,在研管线以重组蛋白技术路线为主,mRNA路线产品相对稀缺。未来,随着多款带状疱疹疫苗陆续获批上市,行业竞争将逐步进入深水区,由当前双强格局转向多方角逐。

2026年09月08日
牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

近年来牛磺酸下游消费市场保持稳健增长:中国功能饮料增速可观,零售额从2021 年1317 亿元增至2025 年1856 亿元,CAGR 约9.0%;宠物食品市场规模从2021 年1282 亿元增至2025 年1755 亿元,CAGR 约8.2%。考虑到夏季属于功能饮料领域备货旺季,叠加宠物经济消费高端化与个性化持续升温

2026年09月03日
万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

近年来,我国中医医疗服务行业供给端持续扩容,机构数量稳步增长,市场规模持续扩张,2025年已成长为万亿级市场,未来仍具备可观成长空间。民营中医医疗机构扩张势头更为强劲,数量已实现对公立机构的反超,但整体收入规模仍存在显著差距,呈现“大而不强”的格局。

2026年09月03日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



