
一、双酚A概述
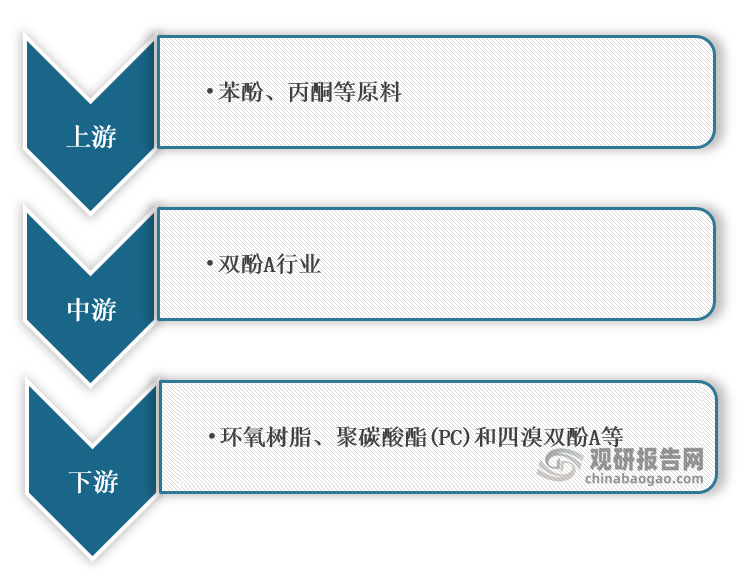
双酚A又称二酚基丙烷,通常简称BPA(Bisphenol-A),外观在常温下是白色固体,有粉状、粒状、结晶状和片状等形状,是一种重要的有机化工原料。在产业链方面,双酚A上游主要是苯酚和丙酮,下游主要为环氧树脂、聚碳酸酯(PC)和四溴双酚A。
双酚A产业链
数据来源:观研天下整理
二、双酚A行业供给现状:
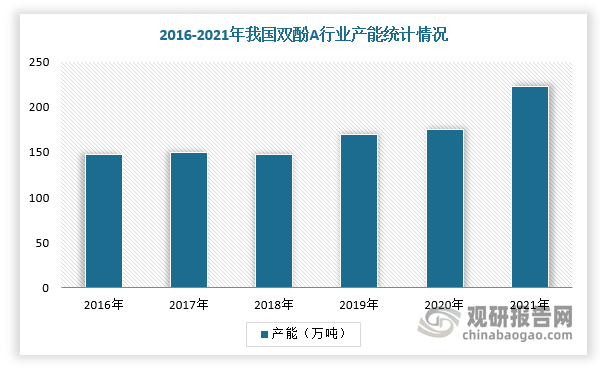
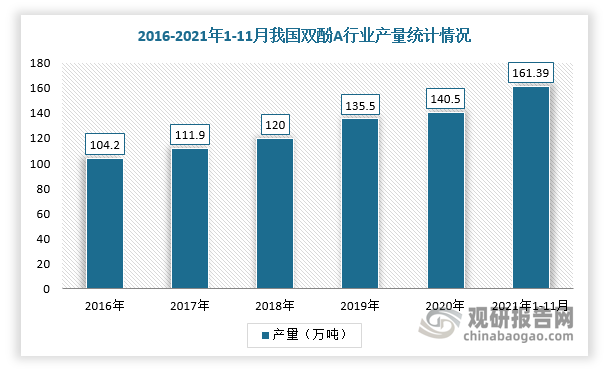
根据观研报告网发布的《中国双酚A行业发展现状分析与投资前景研究报告(2022-2029年)》显示,2016-2021年,我国双酚A产能温和扩张。根据数据显示,2021年,我国双酚A产能为222.6万吨,较2019年增长44万吨;2021年1-11月双酚A产量为161.39吨,同比增长25.71%,并且进口依赖度有所下降,为21.61%。
数据来源:观研天下整理
数据来源:观研天下整理
与此同时,我国曾多次对进口双酚A加征反倾销关税,如泰国、韩国、日本、新加坡、中国台湾等,所以中国大陆双酚A的价格优势较大。
我国对部分国家/地区进口的双酚A征收反倾销税
|
国家/地区 |
公司 |
反倾销税率 |
加征期限 |
|
泰国 |
PTT苯酚有限公司 |
9.7% |
2018年3月6日至2023年3月6日 |
|
其他泰国公司 |
31.0% |
||
|
日本 |
三井化学株式会社 |
6.1% |
2019年8月30日至2024年8月30日 |
|
三菱化学株式会社 |
7.9% |
||
|
其他日本公司 |
37.1% |
||
|
韩国 |
锦湖P&B化学株式会社 |
5.8% |
|
|
(株)LG化学 |
4.7% |
||
|
其他韩国公司 |
37.1% |
||
|
新加坡 |
三井酚类新加坡公司 |
5.0% |
|
|
其他新加坡公司 |
37.1% |
||
|
台湾 |
南亚塑胶工业股份有限公司 |
6.0% |
|
|
长春人造树脂厂股份有限公司 |
6.0% |
||
|
信昌化学工业股份有限公司 |
5.3% |
||
|
其他台湾地区公司 |
其他台湾地区公司 |
数据来源:观研天下整理
三、双酚A行业需求现状:
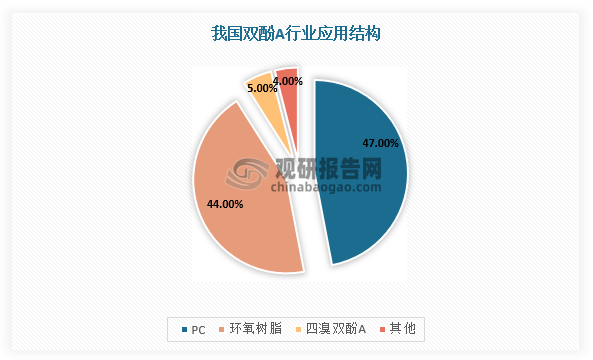
目前,我国双酚A行业下游主要为环氧树脂、聚碳酸酯(PC)和四溴双酚A。其中,聚碳酸酯(PC)消费占比为47%;环氧树脂消费占比为44%;四溴双酚A消费占比为5%。
数据来源:观研天下整理
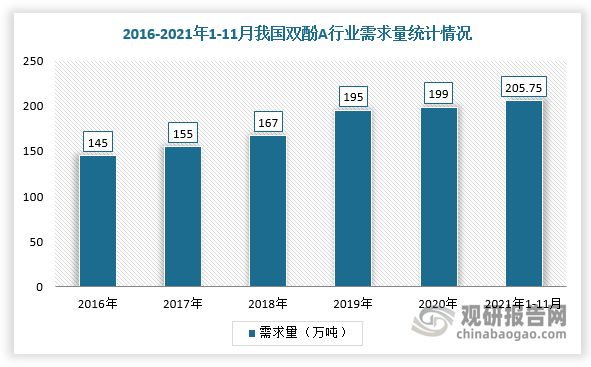
随着PC、环氧树脂等终端需求增长,我国双酚A消费量也保持增长态势。根据数据显示,2020年,我国双酚A表观消费量约199万吨;2021年1-11月国内双酚A行业消费量为205.75万吨。
数据来源:观研天下整理
而在出口量方面,我国双酚A行业出口量较少,基本上自产自消。根据数据显示,2021年1-11月,我国双酚A行业出口量0.32万吨。
四、双酚A行业供需平衡:
综上所述,我国双酚A行业供需平衡情况如下图所示:
|
/ |
产量(万吨) |
进口量(万吨) |
出口量(万吨) |
表观消费量(万吨) |
|
2016年 |
93.81 |
40.57 |
0.11 |
134.28 |
|
2017年 |
115.68 |
39.72 |
0.42 |
154.98 |
|
2018年 |
111.96 |
46.97 |
0.15 |
158.78 |
|
2019年 |
145.56 |
60.61 |
0.99 |
205.18 |
|
2020年 |
156.26 |
59.47 |
1.35 |
214.39 |
|
2021年1-11月 |
161.39 |
44.68 |
0.32 |
205.75 |
此外,环氧树脂对双酚A单耗为0.75,现阶段我国环氧树脂在建/拟建产能为195万吨,对应175.5万吨双酚A需求,其中仅18万吨产能配套双酚A,而无配套双酚A的环氧树脂在建/规划产能对应超过100万吨双酚A需求。目前,我国双酚A月产能约18.55万吨,2021年1-11月,环氧树脂对双酚A的月均需求量约为18万吨。而根据国内需求主要由国产双酚A满足,所以2021年双酚A供应短缺,并且根据PC扩产计划,我国双酚A供给偏紧格局将延续。
我国环氧树脂在建/规划产能
|
公司 |
环氧树脂在建/拟建产能(万吨) |
是否配套双酚A产能 |
|
福州科麟 |
24 |
|
|
河北晋邦 |
24 |
|
|
三木化工 |
20 |
|
|
衡阳建滔 |
20 |
|
|
江苏恒瑞 |
18 |
√ |
|
国都化工 |
18 |
|
|
飞源电子 |
15 |
|
|
美佳新材 |
15 |
|
|
铜陵恒泰 |
10 |
|
|
盈恒化工 |
10 |
|
|
赫邦化工 |
8 |
|
|
上海元邦 |
5 |
|
|
张家港恒业 |
4 |
|
|
开元化工 |
4 |
|
数据来源:观研天下整理
我国双酚A在建/规划产能
|
公司 |
双酚A在建/规划产能(万吨) |
|
万华化学 |
48 |
|
浙江石化 |
24 |
|
江苏恒瑞 |
24 |
|
海南华盛 |
24 |
|
广西华谊 |
20 |
|
南亚塑胶 |
17 |
|
神马集团 |
13 |
|
中沙石化 |
24 |
|
龙江化工 |
21 |
|
总计 |
194 |
数据来源:观研天下整理

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





