
当前,我国核药行业集中度高。从产业链来看,核药行业产业链上游是放射性核素原材料以及其他合成配体原材料供应商;产业链中游为核药研发与生产企业,通过核药房实现核药产品的制备和配送;核药产业链下游是医疗机构与终端患者,在患者需要放射性诊断或治疗时,医疗机构向中游环节主体生成核药产品订单。
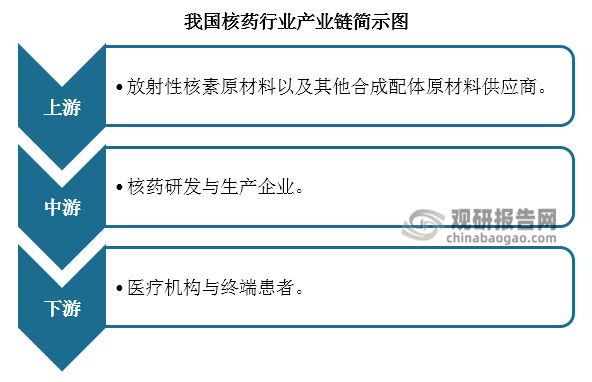
资料来源:公开资料、观研天下整理
1.产业链上游情况
放射性核素是核药主要原料,反应堆辐照是生产放射性核素最常用的方法,目前国内仅有5座核反应堆可用于放射性核素生产,产品种类和产量还不能满足需求,现阶段国内放射性核素严重依赖国外进口。
2.产业链中游情况
我国从事核药研发与生产的企业数量较少,主要分布在北京市、杭州市、上海市、苏州市、成都市、南京市等10个城市,其中北京市企业数量最多。当前,中国同辐、东诚药业两家企业占据着核药市场大部分的市场份额,形成以中国同辐、东诚药业为主导的双寡头市场竞争格局。除此之外,我国核药行业相关企业还有远大医药、恒瑞医药、天津赛德等企业进行布局。
我国核药行业部分企业情况
| 企业简称 | 是否上市 | 公司简介 | 竞争优势 |
| 中国同辐 | 是 | 公司成立于2011年12月,以同位素制品、辐照加工等为主业。 | 在放射性药品方面,公司是中国规模最大的诊断及治疗用放射性药品供应与服务商,市场占有率高达70%,并专注肿瘤、心血管疾病及神经退形性疾病、脏器功能等诊疗药物和试剂的研发与生产;在进出口贸易方面,中国同辐立足国内国际两个市场,建立了国内最全面的国际核技术产品引进渠道,贸易平台已发展成为国际先进放射性药物进入中国市场的最优选择。 |
| 东诚药业 | 是 | 公司成立于1998年12月,已成为一家覆盖原料药、制剂、核医疗、大健康四大领域,融药品研发、生产、销售于一体的大型制药企业集团。 | 公司目前已初步形成了稳定的核素供应平台、药物孵化平台、转化服务平台、生产配送平台、诊疗营销平台五大平台,基本完成了从原料供应、研发、临床转化、生产、销售的核医疗全产业链布局,构建了完整的东诚药业核医疗生态圈。 |
| 远大医药 | 是 | 公司成立于1995年10月,是一家科技创新型国际化医药企业。 | 在核药抗肿瘤诊疗领域,公司已搭建具有国际一流水平的肿瘤介入研发平台和放射性核素偶联药物研发平台;核药板块已储备13款创新产品,涵盖6种核素,覆盖8个癌种;公司在全球范围内布局了四个技术研发平台和五个研发中心,前者由RDC技术平台、DNA研发技术平台、mRNA研发技术平台及糖组学研发技术平台组成。 |
| 恒瑞医药 | 是 | 公司创立于1970年,是一家专注研发、生产及推广高品质药物的创新型国际化制药企业。 | 公司在连云港、上海、美国和欧洲等地设立14个研发中心,全球研发团队达5000余人;研发投入催生丰硕创新成果,瑞维鲁胺、卡瑞利珠单抗等13款自研1类创新药、1款自研2类新药和2款引进创新药在国内上市,另有80多个自主创新产品正在临床开发,270多项临床试验在国内外开展,形成了上市一批、临床一批、开发一批的良性循环。 |
| 天津赛德 | 否 | 公司成立于2004年,主要从事医用放射源、放射性肿瘤治疗用药物、抗体药物及相关产品研发和生产的高新技术企业。 | 公司曾多次获得科技部科技型中小企业创新基金立项、天津市科委重点科技攻关项目立项以及政府其他部委的专项科研基金支持,已获“碘密封籽源源芯制备方法”和“放射性籽源植入器” 2项发明专利; 已获“用于肿瘤植入治疗的密封放射源” 实用新型专利1项;厂区占地12亩,拥有1000多平米国际标准化GMP厂房。 |
| 北京智博高科 | 否 | 公司成立于2002年12月,主要从事放射性药物的研发、生产和经营。 | 公司专业技术人员在核化学、放射化学、放射药物等领域多年从事科研,其中有多名从美国、德国、日本学成归国的医学、药学、核物理、核化学、放射化学、企业管理等专业的人才,同时也配备了相关专业设备,现在已具备了独立研发与生产核药物的能力。 |
| 先通医药 | 否 | 公司成立于2005年,是一家专业从事放射性药物研发、生产、临床学术推广的创新型医药企业。 | 从2014年起,公司与美国、欧洲等国际领先的放射药企业及科研院所进行合作,先后取得了多个放射药产品的中国及全球的开发及商业化权利,产品涉及神经退行性病变及肿瘤、心血管等领域的精准诊断和靶向治疗药物。 |
| 智核生物 | 否 | 公司成立于2015年,是一家以“用最具创新性的核医学诊疗产品,给患者带来新的希望”为使命的核医药公司。。 | 公司拥有丰富的创新核医学药物产品线,在研产品有重组人促甲状腺素(SNA001)、PD-L1放射显影剂(SNA002)、CD+8 T细胞显影剂(SNA006)等,其中针对分化型甲状腺癌放射性碘治疗的SNA001即将递交新药上市申请,后续多个自主研发的全球创新产品已经逐步进入临床。 |
资料来源:公开资料、观研天下整理
据药智数据不完全统计,目前国内上市的核药152个(按品种计),多应用于甲状腺,肾脏部位。其中,7家公司(北方生物、原子高科、成都中核、广州原子高科、上海原子科兴、海得威生物、君安药业)为中国同辐股份有限公司子公司或控股公司,4家公司(上海欣科、希埃医药、成都云克、安迪科)为东诚药业子公司或控股公司。中国同辐和东诚药业两家企业产品数量合计占比73%。
国内核药上市数量国内Top15企业情况
| 排名 | 公司简介 | 数量(个) |
| 1 | 北方生物 | 40 |
| 2 | 原子高科 | 17 |
| 3 | 九鼎医学 | 16 |
| 4 | 上海欣科 | 14 |
| 5 | 希埃医药 | 10 |
| 6 | 协和医药 | 9 |
| 7 | 广州原子高科 | 8 |
| 8 | 上海原子科兴 | 6 |
| 9 | 海得威生物 | 5 |
| 10 | 成都中核 | 4 |
| 11 | 成都云克 | 3 |
| 12 | 赛德生物 | 2 |
| 13 | 君安药业 | 2 |
| 14 | 华神生物 | 2 |
| 15 | 安迪科 | 1 |
资料来源:药智数据、观研天下整理
3.核药行业下游情况
当前,我国核药患者接受度较低,下游应用的普及水平还有待提升。从核药消耗看,我国人口众多,但整体消耗量较少,美国(3亿人口)检查用核素药物每年消耗量占全球的1/3,而我国仅占1/200。(WJ)
观研天下®专注行业分析十一年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国核药行业现状深度分析与投资趋势研究报告(2024-2031)》

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








