
永磁铁氧体磁体是以 BaFe12O19、SrFe12O19 及其固溶体为基础的永磁材料,只需外部提供一次充磁能量,就能产生稳定的磁场,从而向外部持续提供磁能。按工艺,永磁铁氧体磁体可分为烧结永磁铁氧体磁体和粘结永磁铁氧体磁体;其中烧结永磁铁氧体又可分为干压成型与湿压成型两类,粘结永磁铁氧体磁体可分为挤出型、注射型与压延成型三类。
永磁铁氧体磁体属于第二代永磁材料,具有电阻率高、稳定性好、耐环境变化力强等特点,原料来源丰富且成本较低、适宜大批量生产,是电声器件、永磁电机等组件的关键电子材料。
自21 世纪以来,随着全球永磁铁氧体磁体的生产逐渐从美日等发达国家向发展中国家转移,我国永磁铁氧体磁体的产量目前已跃居全球第一。虽然由于市场饱和,在2018年达到最高值后,产量迅速下滑。但近两年随着新能源汽车、智能家电、节能家电、机器人和工业自动化等新应用的出现和快速发展,我国永磁铁氧体材料产业迎来了发展契机。数据显示,2021年我国永磁铁氧体产量为51.6万吨,增长2.4%。
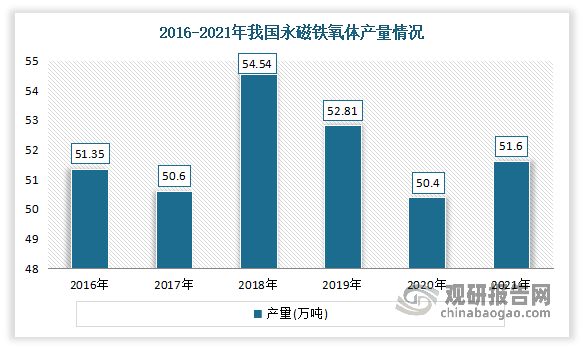
数据来源:观研天下整理
与此同时,近年随着生产技术和应用市场的不断深入发展,我国永磁铁氧体磁体行业与发达国家的技术差距正逐步缩小,领先企业也已经开始逐步参与进高端永磁铁氧体磁体产品的市场竞争之中。
但值得注意的是,从整个市场来看,我国永磁铁氧体磁体行业集中度较低,企业规模普遍较 小,市场仍呈现出小型企业居多、技术工艺总体水平不高的特征。且高端永磁铁氧体磁体产品的市场竞争仍在日本、美国等发达国家的生产厂家之间展开,而我国企业参与度不高,高端永磁铁氧体磁体仍然依赖进口,国产化仍有待提升。
根据观研报告网发布的《中国永磁铁氧体磁体行业发展深度分析与投资前景研究报告(2023-2030年)》显示,目前国外永磁铁氧体磁体企业有信越化学工业株式会社、VAC 公司、TDK 株式会社、联合材料有限公司。国内永磁铁氧体磁体企业有横店集团东磁股份有限公司、安徽龙磁科技股份有限公司、联合材料有限公司、浙江中科磁业股份有限公司等。
目前国内外永磁铁氧体磁体市场主要企业竞争优势情况
|
|
企业名称 |
竞争优势 |
|
国外 |
信越化学工业株式会社 |
供应链优势:其自行研制的聚氯乙烯、有机硅、纤维素衍生物等原材料已成功在美国、日本、荷兰、韩国、新加坡、中国(含台湾)等国家和地区建立了全球范围的生产和销售网络。 |
|
销售优势:信越化学满足了各国的各样需求,已向28个国家提供了82项技术及生产设备 |
||
|
市场地位优势:作为高科技材料的超级供应商,信越集团不断地提供着最尖端的技术和产品,其半导体硅、聚氯乙烯等原材料的供应在全球首屈一指。 |
||
|
TDK 株式会社 |
布局优势:在世界上30多个国家设立了250多个工厂、研发基地、营业网点 |
|
|
国内企业 |
横店集团东磁股份有限公司 |
专利研发优势:截至2022年6月30日,公司累计获得1项国家技术发明奖二等奖、1项国家科技进步二等奖、5项中国专利优秀奖,1项浙江省专利金奖、1项浙江省专利优秀奖;累计主导或参与制定各类标准43项,其中国际标准13项、国家标准9项;拥有有效专利1,211件,其中发明专利553件。 |
|
市场布局优势:立足横店,面向全球。公司以浙江横店为中心,先后在国内外设立了多个生产基地,结合各个生产基地的优势要素,为国内外客户提供技术领先、质量可靠、高性价比的各类产品。 |
||
|
营销优势:先后在海外设立了多个营销基地,并建立起本地化的营销团队,为全球客户提供高品质的本地化市场营销、物流仓储和技术服务。现公司产品已销往全球70多个国家和地区。 |
||
|
品牌优势:公司深耕磁性材料行业四十多年,被誉为“中国磁都”。 |
||
|
客户优势:公司赢得了众多全球500强企业或行业领先企业的信赖,如华为、特斯拉、博世、博泽、三星、法雷奥、松下、电产、格力、美的等均为公司的客户,并连续多年被博世、博泽、松下、库柏、日本电产等客户评为最佳供应商。 |
||
|
安徽龙磁科技股份有限公司 |
技术优势:近年来,公司持续加大研发力度,不断引进技术人才,进一步提升技术水平,核心技术已涵盖主要生产环节,特别是原料制备、磁路优化、成型和烧结技术等。公司湿压磁瓦 SM-9 及 SM-12 高性能指标及大弧度、高拱高磁瓦成型技术等处于行业前列。 |
|
|
客户优势:公司通过持续的自主技术创新、不断提升的产品品质和专业化的技术和销售服务,积累了大量优质的客户资源,在直流电机高端客户群中建立了良好的品牌知名度,与德国博世,法国法雷奥,日本电产,韩国 LG、三星,海尔等国内外知名厂商建立了长期稳定的合作关系。 |
||
|
市场优势:公司全面覆盖欧美、亚太、大中华区等主要市场区域。公司根据市场分布,在安徽合肥,上海虹桥,德国法兰克福,日本大阪,墨西哥圣路易斯波托西设立了销售中心,为客户提供近距离的优质服务。 |
||
|
规模优势:公司是永磁铁氧体行业内迅速成长的企业,目前永磁铁氧体湿压磁瓦规模位居全国第二,全球前五。 |
||
|
成本优势:公司主要生产基地位于人工和动力成本较低的安徽金寨、庐江,越南胡志明等地,具有明显的成本优势。 |
||
|
浙江中科磁业股份有限公司 |
原材料优势:稀土金属、永磁铁氧体预烧料是公司永磁材料生产的关键原材料,为确保原材料供应充足,多年来公司积极与国内重要的原材料供应商(如复能稀土、甘肃稀土、晨光稀土、横店东磁、安特磁材等)开展合作,建立了良好的长期合作关系,保障了公司按照有竞争力的价格获取稳定的原材料供给。 |
|
|
产品优势:公司能够同时生产烧结钕铁硼永磁材料和永磁铁氧体磁体两类产品,两类产品都具有自身独特的市场竞争优势,可以充分满足下游不同领域、不同客户多元的定制化需求。 |
||
|
客户资源优势:目前公司已进入三星、哈曼、索尼、华为、小米、亚马逊、美的、格力、大金等众多知名品牌的供应链,在消费电子、节能家电领域建立了良好的品 牌美誉度并累积起了稳定优质的客户资源,初步具备了行业内的相对竞争优势。 |
||
|
技术优势:公司经过长年的自主研发和独立探索,已全面掌握了高性能稀土永磁材料的制备和大规模生产技术,已具备高丰度稀土平衡应用技术体系、高性能烧结钕铁硼磁体制备工艺技术体系、高效高精度加工工艺及智能检测技术体系等高性能稀土永磁材料的核心生产技术,可以凭借先进的技术工艺在市场竞争中取得优势。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








