
一、行业相关概述
铀是原子序数为92的元素,其元素符号是U,是自然界中能够找到的最重原生元素。其在地壳中的平均品位为百万分之2.8,地质储量较金、银及汞更丰富,与锡相近,但略低于钴、铅及钼,海洋中虽也存在大量的铀,但浓度极低。目前,自然界已发现的铀矿物有180多种,但具有工业开采价值的铀矿只有二三十种,其中最重要的有沥青铀矿(主要成分为八氧化三铀)、晶质铀矿(主要成分为二氧化铀)、铀石和铀黑等。这些铀矿物色彩艳丽,很多都呈黄色、绿色或黄绿色。铀矿物按成因可分为原生铀矿和次生铀矿两大类。
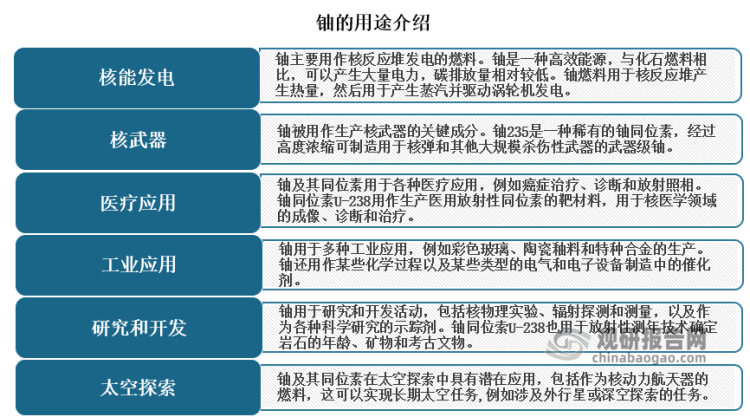
铀呈银白色,具有硬度强、密度高、可延展、有放射性等特征。同时作为能源载体,铀不仅能量密度大、性能稳定,而且便于运输和储存,是核能生产中最关键的燃料。目前铀已经成为世界上最重要的能源矿物之一,可用于生产核电站的燃料、医用同位素和研究反应堆燃料。但目前99%以上的铀生产核电站的燃料,不足1%的轴用于生产医用同位素和研究反应堆燃料。
资料来源:观研天下整理
二、行业市场发展情况
1、全球市场发展情况
铀作为一种重要的战略性资源和能源矿产,是核电与核工业可持续发展的基础保障。而作为核能发电的主要燃料,铀资源市场需求受到全球能源结构转型、核能政策、核能技术发展等多重因素的影响。
近年来随着全球对清洁能源的需求增加,核能作为一种稳定、高效的能源形式,重新受到重视。尤其是当前全球经济增速放缓,能源结构面临转型。与此同时,全球极端天气频发,气候变化形势日益严峻。经济增长、能源结构调整与气候变化三个问题,已成为各国政府急需解决的焦点,走向碳中和已成为全球共识。核能作为安全、经济、高效的清洁能源,是人类应对能源安全的重要选择,也是实现碳中和的重要选项。由此随着国内核电发电量持续提升,欧盟对核电的依赖仍将持续,其他国家陆续重启、新建反应堆项目,这将推动铀的需求强劲增长。数据显示,2021年全球铀需求量达到了4.7万吨,预计到2030年将增长至6.2万吨。
虽然铀需求在强劲增长。但由于天然铀价格持续保持在低位,减产目前已成为当前天然铀生产企业的主基调,导致天然铀总产量在2016年创下6.32万tU的年产量新高后持续下降,使得近几年全球铀供应基本维持负增速。
全球铀供应主要分为一次供应及二次供应。一次供应包括所有新开采和加工的铀,二次供应包括高浓缩铀(HEU)和低浓缩铀库存,混合氧化物燃料(MOX)、再加工铀(RepU)及贫铀再富集(尾矿)。
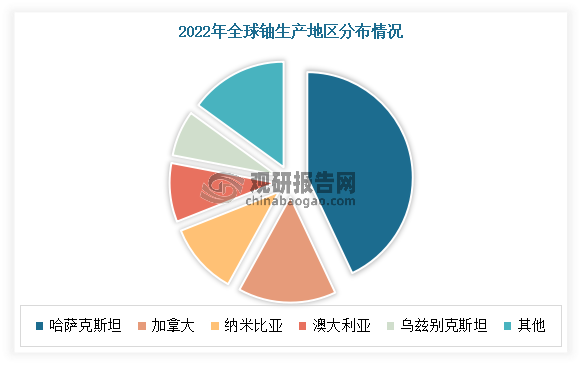
目前全球铀资源储量分布较集中。这是因为铀资源行业具有明显的地域性特点,不同地区的铀矿资源储量、品质和开采条件等因素都会影响当地企业的竞争力。因此,铀资源行业的竞争格局往往呈现出地域性集中的特点,即某些地区或国家的企业在当地市场上具有较强的竞争力。数据显示,2022年全球共有15个天然铀生产国,共生产铀49335吨,其中哈萨克斯坦、加拿大、纳米比亚、澳大利亚、乌兹别克斯坦是前五大铀生产国,合计占比为85%。而在这其中哈萨克斯坦占比最大,为43%。
资料来源:观研天下整理
从企业来看,目前哈萨克斯坦国家原子能工业公司是全球最大生产商,其产量为1.14万吨铀,占全球总产量的23%。之后分别是加拿大矿业能源公司、法国欧安诺公司、中国广核集团公司和俄罗斯一号铀业公司。前五大生产商产量之和约占全球总产量的64%,前十大生产商的总产量占全球总产量的92%。
2022年全球天然铀主要生产企业
| 企业名称 | 产量(tu) | 占全球份额(%) |
| 哈萨克斯坦国家原子能集团公司 | 11373 | 23 |
| 加拿大矿业能源公司 | 5675 | 12 |
| 欧安诺公司 | 5519 | 11 |
| 中国广核集团公司 | 4627 | 9 |
| 一号铀业公司 | 4454 | 9 |
| 纳沃伊矿业公司 | 3300 | 7 |
| 中国核工业集团公司 | 3247 | 7 |
| 必和必拓集团 | 2813 | 6 |
| 俄罗斯国有铀资源公司 | 2508 | 5 |
| 通用原子能公司/桂星公司 | 1274 | 3 |
资料来源:观研天下整理
另外虽然到目前为止,世界陆地上经探明的铀储量不超过500万吨,仅够人类使用大约50~100年左右。但海水中的铀资源潜力巨大,虽然海水中铀的浓度很低,只有3.3ug/L,但地球71%是由海水组成的,在全世界1.37×10¹⁸m³海水中,溶解了约45亿吨的铀,为陆地上铀储量的近千倍。因此,从海水中提取铀具有长远的战略意义,有望满足未来核能发电需求增加的相应资源。
2、我国市场发展情况
根据观研报告网发布的《中国铀行业发展现状研究与投资前景预测报告(2024-2031年)》显示,天然铀是我国重要的战略资源,也是我国核工业发展的基础原料,其在军事上主要用来制造核武器和核动力燃料,国民经济建设方面主要是用作核电反应堆的燃料。自1955年创建以来,我国天然铀产业强化战略引领,始终坚持创新引领和开放合作,实现了从无到有、持续发展,建立了“天-空-地-深”一体化的理论技术体系;创新了铀成矿理论,自主研发了第三代勘查采冶技术,成立天然铀产业技术创新联合体,打出了一套科技创新“组合拳”,形成了涵盖地质勘查、采选、冶炼、加工、退役等在内的完整产业链;初步建立了国内开发、海外开发、国际贸易、战略储备相结合的“四位一体”天然铀保障供应体系。
例如作为推动和实施我国天然铀科技创新的主体,中国铀业股份有限公司建立和完善了我国陆域沉积盆地砂岩型铀矿“构造活动带成矿理论”和“叠合复成因成矿理论”及预测评价体系,丰富和发展了热液型铀矿“幔汁成矿理论”和“热点成矿理论”及勘查评价体系。构建了“天-空-地-深”四位一体的铀矿勘查技术体系。自主研发了数字铀矿勘查系统,实现了铀矿勘查全流程数字化。并研发了一批航空地球物理勘查装备和系列地面及井中勘查技术装备。
同时针对我国砂岩铀矿资源禀赋条件复杂、开采难度大的特点,先后开展国家级、省部级重大科研项目50余项,突破低品位疏松砂岩型铀矿地浸开采关键技术,自主研发CO2+O2地浸采铀理论与方法,创建复杂砂岩型铀矿高效地浸工艺,研发绿色地浸铀矿山环境影响监测与控制技术,研制地浸关键材料和系列专用装备,建成10余项地浸采铀国家重点工程,引领世界铀矿采冶技术的发展方向。
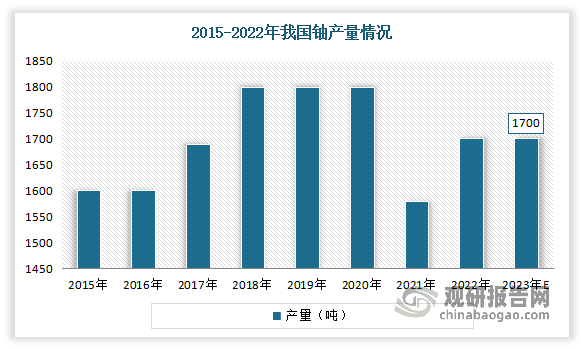
近年来,我国通过“天-空-地-深”一体化勘查技术,发现了一批万吨至十万吨级铀矿床。而随着我国天然铀业开采产业数字化转型加快,新疆、内蒙古初步建成了一批智能地浸铀矿山,一批绿色千吨级铀矿大基地也相继建成,优化形成了砂岩铀矿大基地为主、硬岩铀矿山为补充的新结构,采冶突破了“二氧化碳+氧气”的中性浸出技术,盘活大量砂岩资源,人均生产率均提升10倍以上。数据显示,2022年我国天然铀产量约为1700吨,同比增长6.25%。
资料来源:观研天下整理
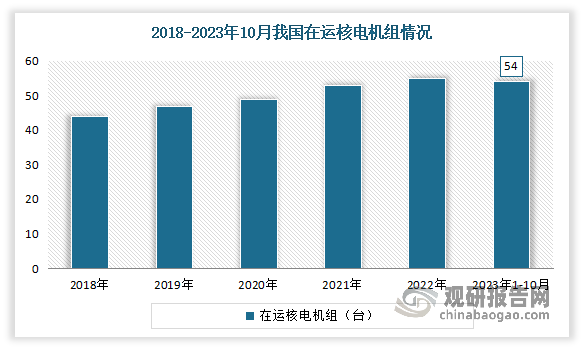
市场需求方面:近年我国对天然铀资源的需求也有较大幅度的提升。据统计2021年我国对天然铀的需求量达到了1.1万吨,预计到2025年将增长至1.25万吨左右。而目前我国正在积极安全有序发展核电事业,为天然铀产业提供巨大的市场需求。数据显示,截至2023年10月底,我国在运核电机组54台,在建核电机组33台,在建核电规模位居世界第一。
资料来源:观研天下整理
对于下一阶段,有相关人士分析认为,我国要继续加大铀资源勘查开发力度和投入,优化勘查开发策略,提高勘查开发效率和质量,加强环境保护和社会责任,推动智能化转型升级,加强国际合作与交流,不断提升我国天然铀保障供应能力和水平。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





