
一、行业相关概述
根据观研报告网发布的《中国气力输送行业发展趋势分析与投资前景预测报告(2024-2031年)》显示,气力输送是指利用气流作为输送介质,将散装物料通过密闭管道从一个或多个来源输送到一个或多个目的地的过程。气力输送系统是指利用气流的能量,在密闭管道内沿气流方向输送粉粒体物料的成套装备,是流态化技术的一种具体应用。气力输送系统布置灵活、操作方便,可进行水平、垂直或倾斜方向的输送,在输送过程中还可同时进行物料的加热、冷却、干燥和分级等物理操作或某些化学操作。
气力输送技术最早出现于十九世纪末的英国。经过一百余年的发展及实践,目前全球在气力输送技术及设备方面都取得了很大进展。尤其是在发达国家,气力输送行业已成为工业自动化以及智能制造体系的重要组成部分。
相比于国外发达国家,我国气力输送技术起步比较晚,于20世纪50年代末才逐渐开始有所研究,到60年代以后,才开始在国内得到应用。近年随着经济的快速发展,各行业的生产规模在不断扩大,产业结构也在升级转型,化工、水泥、制药、火力发电、粮食加工等行业在生产过程中对物料的纯度要求、输送效率及环境保护等问题更为重视,诸多行业普遍采用粉粒体输送设备或利用相关设备改造取代人工。
三、行业市场应用情况
气力输送是以密封式输送管道代替传统的机械输送物料的一种工艺过程,能够实现高效、清洁生产,是适合散料输送的一种现代物流系统,将以强大的优势取代部分传统的机械输送。此外,随着制造业的智能化、自动化技术的提升,未来气力输送系统的应用领域将会持续扩张。因此气力输送行业整体市场具备较大的发展空间。
目前气力输送系统已在石化、化工等行业中已实现大规模应用,在食品、制药等行业得到广泛应用,在硅材料、新能源、新材料等国民经济新兴行业和领域逐步推广应用。其中以石化、化工行业的合成树脂为主要应用领域。据了解,由于我国石化、化工行业正处于大国向强国迈进的重要阶段,随着合成树脂应用需求的不断攀升,产业不断向高端化、差异化等方向发展,产业扩张和结构升级将为气力输送技术带来更多的机会与挑战。
我国是世界最大的合成树脂生产国和消费国。近年随着我国石化行业的快速发展,合成树脂自给率大幅提高,几乎所有品种都能生产,某些产品甚至达到国际先进水平。特别是现代煤化工的发展,实现了合成树脂原料的多元化,使得产品产量不断增加。数据显示,2022年我国合成树脂产量11366.9万吨,同比增长1.5%。

数据来源:观研天下整理
与此同时,随着部分粉粒体新材料技术的突破,带动上下游产业链高景气发展,进一步拓宽了气力输送应用场景。
例如锂电池材料方面:锂电池正负极材料属于微米级粉体材料,国内目前已有部分锂电池正负极材料生产商将气力输送系统应用于生产环节,建成智能集成控制系统,实现生产系统的自动运行,促进生产效率的提高。此外,正负极材料的粒度及粒径分布对材料性能、生产过程的难度、电池的体积能量密度至关重要,气力输送系统可以在生产过程中通过精密的粉碎技术控制最终产品的参数,实现锂电池正负极材料的气力输送、气流粉碎的一体化,并可采用智能化生产。
锂电池材料作为新能源汽车动力电池的核心材料,一直是国家科技政策和产业政策的重点支持对象,被列入国家相关产业发展规划及目录。近年随着新能源汽车市场步入高速发展期,下游锂电池需求的快速增长以及产能的不断扩建,也促进了上游锂电池正负极材料市场规模的逐年提升。
例如近年在国家政策的大力扶持下,我国新能源汽车市场呈现出了爆发式增长的态势。数据显示,2023年我国新能源汽车产销分别完成631.3万辆和627.8万辆,同比分别增长33.7%和37.5%,市场占有率达到29.8%。其中9月新能源汽车产销分别完成87.9万辆和90.4万辆,同比分别增长16.1%和27.7%,市场占有率达到31.6%。
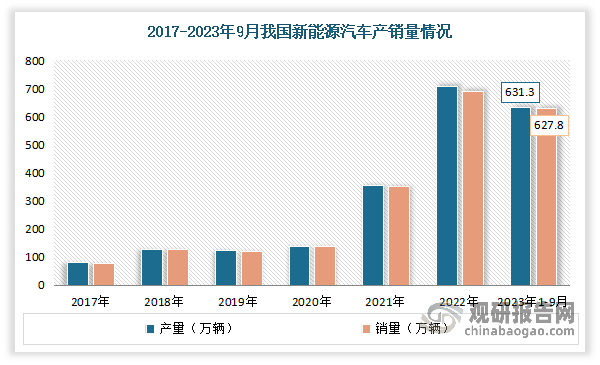
数据来源:观研天下整理
随着新能源汽车市场步入高速发展期,也带动了锂电池市场快速增长。目前我国已是全球锂电池生产大国。数据显示,2022年全国锂离子电池产量达750GWh,同比增长超过130%;出货量为655GWh,同比增长100%。
由此我国锂电池材料也得到了较大的发展。以锂电池负极材料为例:锂电池负极材料在锂电池中起储存和释放能量的作用,主要影响锂电池的首次效率、循环性能等。近年随着新能源汽车产销量及储能市场保持高速增长,锂电池负极材料的市场需求也迅速增加。2022年我国锂电池负极材料出货量约为143.3万吨,同比增长84%

数据来源:观研天下整理
改性塑料方面:改性塑料是在通用塑料和工程塑料的基础上,加入改性剂,并通过物理和化学方法,实现塑料在强度、稳定性、耐化学性、阻燃性等性能上的提升,达到增强增韧、轻量化等目的。
近年随着我国改性塑料技术的进步和改性塑料应用,国内“以塑代钢”、“以塑代木”不断推进。由此在国家政策的支持下,我国正在成为全球塑料材料最大的市场和主要需求增长引擎。数据显示,2022年我国改性塑料市场规模为4153.5亿元,同比增长了14.2%。

数据来源:观研天下整理
我国改性塑料产量稳步提升。数据显示,2016-2021年我国改性塑料产量由 1,563 万吨提升至 2,650 万吨,年复合增长率 11.14%。

数据来源:观研天下整理
但尽管国内塑料产业发展速度较快,目前我国塑料应用规模仍然偏小。有相关资料显示,目前我国塑料改性化率为20.4%,与发达国家(约30%)存在较大差距。其中汽车、家电产业用改性塑料约占改性塑料市场的50%,从产业发展前景看,电子电气等改性塑料主要应用的高端领域需求将促进气力输送市场需求增长。
此外气力输送在其他众多行业粉体材料处理过程中也有着广泛应用。例如制药厂商对于颗粒制剂、胶囊剂中颗粒堆实密度、粒径分布等标准要求较高,要求输送过程中保持较低的破碎率,相应地需要用到气力输送技术,保证药物颗粒经济高效地输送至后端药物包装环节;饲料生产厂商可以通过气力输送技术将各饲料原料通过不同输送管道分别运输至终端计量配料系统,完成不同原料的定量配比和均匀混合,实现终端产品的自动化生产;ADC发泡剂生产厂商可以运用气流粉碎技术实现原料的无热粉碎,达到小粒径、窄分布的质量要求;面粉供应商可以运用气力输送技术解决长距离、保湿、无污染的面粉输送问题。
综上所述,气力输送系统应用场景广泛,旨在为各行业粉粒体材料的处理实现自动化、智能化赋能,伴随国内制造业的转型升级和绿色生产的推进,行业整体存在巨大增量空间。
三、行业市场竞争情况
经过多年的发展,目前全球气力输送行业已涌现出科倍隆集团、泽普林集团等规模较大的企业,拥有领先的市场占有率与明显的品牌优势。与国外市场相比,国内气力输送行业起步较晚,目前行业较为分散,市场竞争格局呈现两极化发展(数量较多的中小企业在自动化和可靠性要求较低的领域竞争激烈,少数具有技术、业绩、规模、资金和大型项目管理经验的企业参与石化、化工行业等要求较高的市场竞争),且尚未出现广泛涵盖各个应用行业的大型龙头企业,仍有着较大的追赶空间。
预计随着国内各行业生产自动化、智能化进程的不断推进和生产环节安全、环保要求的不断提升,在国家大力支持装备制造业发展的背景下,气力输送应用场景有望迎来快速推广,行业内有望出现覆盖多行业应用领域的龙头企业。另外随着下游石化炼化产业产能置换,行业集中度进一步提高,龙头效应将带动上游气力输送系统行业的市场份额向拥有领先技术优势、经验优势、服务优势的少数企业集中。此外随着行业内企业整体研发和技术水平的不断提高,关键设备部件也将逐步实现进口替代,未来国内气力输送领域的优秀企业将进一步扩大国内市场份额,并逐步走向全球市场,实现快速成长。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








