MRI设备是重要高端影像设备,超导机型占据国内市场主流。对比美日等发达国家,我国MRI设备人均保有量偏低,目前行业国产化水平仍有待提升,超导磁体等上游核心部件由海外企业主导。无液氦化是行业重要技术方向,有助于缓解氦气进口带来的供应链风险。中长期看,人口老龄化、国产替代、技术迭代等多重动力共同推动行业扩容,市场成长潜力广阔。
1.超导MRI设备为MRI设备市场主流
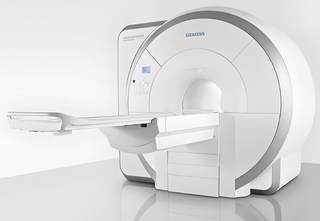
根据观研报告网发布的《中国MRI设备行业现状深度研究与发展前景预测报告(2026-2033年)》,MRI设备即磁共振成像设备,拥有软组织分辨能力强、成像信息丰富、无电离辐射等优势,可对颅脑脊髓、头颈部、胸部、肌肉骨骼等多人体部位开展影像检查,临床应用场景广泛。按照主磁体类型划分,MRI设备主要包含超导型、永磁型以及常导型三类。其中超导MRI磁场稳定性优异、图像信噪比高,成像分辨率与图像质量突出,综合性能优势显著,现已成为国内MRI设备市场主流机型,2024年全年装机总量占比超过90%。

数据来源:健信超导招股书、观研天下整理
2.多重因素制约,我国MRI设备人均保有量偏低
与发达国家相比,我国MRI设备人均保有量存在明显差距,市场中长期拓展空间充足。数据显示,2022年我国MRI设备人均保有量仅为9.38台/百万人,显著低于日本57台/百万人,同时低于美国等发达国家30台/百万人以上的水平。

数据来源:公开资料、观研天下整理
我国MRI设备保有量偏低,主要源于多方面约束:一是MRI设备属于高端大型影像设备,且高端产品长期依赖进口,主机采购成本高昂,同时设备运维、液氦等低温耗材带来的持续运营开支较大,中小医疗机构资金承压,配置意愿与采购能力均受到制约;二是MRI设备对场地条件要求严苛,需要建设专用电磁屏蔽机房、配套冷却系统,对空间布局、电磁环境、供电稳定性均有硬性标准,土建改造周期长、投入高,不少医院难以落地配套工程;三是专业人才供给不足,设备扫描操作、影像判读诊断均要求复合型专业人员,基层医疗机构人才引留难度大,人才储备短板明显;四是MRI检查费用相对较高,一定程度约束临床检查需求释放;五是国内优质医疗资源区域分布不均衡,大型设备多集中在三甲医院,基层机构配置能力不足,拉低全国整体保有水平。
3.MRI设备国产替代空间可观,上游存在“卡脖子”环节,行业国产替代进程有望持续推进
MRI设备作为高端医疗器械,技术壁垒高、研发周期长,对企业研发投入与技术积累的要求严苛。国内企业在研发投入强度、长期技术沉淀、临床验证数据积累、品牌与渠道认可度等方面与海外龙头仍有明显差距,高端机型与存量装机市场仍由GE医疗、西门子医疗、飞利浦医疗等国际巨头主导,国产替代空间可观。
与此同时,MRI设备上游仍存在“卡脖子”环节。MRI设备主要由磁体、梯度系统(含梯度线圈与梯度功放)、射频系统、谱仪、计算机及其他辅助设施构成。其中磁体用于在成像空间产生均匀稳定的磁场,涉及多学科交叉,设计难度高,生产工艺与结构组成复杂,是MRI设备中价值量最高的部件。超导磁体是当前MRI设备磁体的主流方案,国内市场长期由海外企业主导。2024年,西门子医疗、GE医疗在我国MRI设备超导磁体市场中的合计份额超过50%。

数据来源:健信超导招股说明书、观研天下整理
推进MRI设备整机与超导磁体国产化,不仅有助于保障高端医疗装备供应链安全,也将显著打开降本空间,带动设备采购与运维成本下行,助力MRI设备保有量提升。未来,伴随国内MRI整机及超导磁体厂商持续加大研发投入、攻克制造工艺,相关产品性能与可靠性将不断向国际先进水平靠拢;叠加产业链上下游协同配套能力增强、本土化服务优势显现,行业国产替代进程将稳步向前推进,国产产品在中高端市场的份额有望持续提升。
4.氦气供给高度依赖进口,无液氦化将成为MRI设备行业重要发展趋势
除国产替代外,无液氦化也将成为MRI设备行业重要发展趋势。氦气属于不可再生稀缺资源,储量集中于美国、卡塔尔、俄罗斯等国家,全球资源分布极不均衡。我国氦气资源匮乏,供给高度依赖进口,给MRI设备行业带来潜在供应链安全隐患。数据显示,2025年我国氦气总供应量5818吨,其中进口量4913吨,进口占比超80%,本土自给能力薄弱。

数据来源:证券时报、观研天下整理
无液氦技术落地不仅有助于提升MRI设备供应链安全,而且可以降低运营成本,减少液氦补充与失超带来的持续开支,同时还可以降低场地配置要求,利好MRI设备进一步普及。当前,联影医疗等国产厂商已布局无液氦MRI设备赛道。联影医疗拥有成熟的零液氦挥发磁体技术,已完成无液氦磁体系统样机开发,并持续开展性能、成本和可靠性优化。
不过,无液氦MRI设备目前仍处于产业化早期阶段,在设备成本、性能稳定性与维护复杂度等方面仍有进一步优化空间。未来,随着制造工艺持续迭代、规模化生产能力提升,无液氦MRI设备的性能与可靠性将不断提升;叠加核心零部件国产化突破,设备整体成本有望持续下行。依托无液氦运行、运维成本低、场地适配性强等综合优势,无液氦MRI设备将逐步推向市场,并有望在县域医疗与常规检查场景中加速渗透。
5.MRI设备市场增长潜力可观,多重因素驱动行业中长期扩容
我国MRI设备行业中长期扩容潜力显著,预计市场规模将由2024年的166.0亿元增长至2030年的227.6亿元,年均复合增长率约为5.40%。笔者分析认为,我国MRI设备行业的稳健发展,将主要得益于以下多重驱动因素。

数据来源:健信超导招股书、观研天下整理
其一,我国人口老龄化进程持续推进,老年人群在神经系统疾病、骨关节疾病、肿瘤等领域的影像检查需求显著增加,磁共振检查作为无创、无电离辐射的高端影像检测手段,临床价值将持续凸显;叠加居民消费能力增强与医保体系不断完善,磁共振检查需求将持续增加,带来MRI设备采购需求。
其二,MRI设备行业国产替代进程将不断推进,国产产品凭借性价比与本地化服务等优势,设备采购与运维成本明显下降,有效缓解中小医院资金压力,降低设备购置门槛。
其三,MRI设备技术持续迭代降低落地门槛。一方面,高端机型成像速度与图像分辨率持续提升,提升单台设备使用效率;另一方面,低场、轻量化机型逐步推出,部分产品采用无液氦设计:低场机型杂散磁场范围小,可放宽磁屏蔽与机房面积要求;无液氦设计免除液氦储罐与失超排放管路,简化冷却配套,整体降低机房土建与场地建设难度,适配县域医疗机构与新兴应用场景。
其四,国内影像专业人才培养体系持续完善,叠加远程影像诊断、人工智能辅助判读等技术手段的应用,操作与诊断人才短缺的制约有望逐步缓解,为MRI设备市场下沉奠定基础。其五,优质医疗资源下沉,推动MRI设备向地市级、县域医疗机构渗透,进一步带动行业中长期扩容。
(编辑:王依依)
观研天下®专注行业分析十四年,长期深耕行业研究,已积累上万个细分行业深度报告库,专业提供细分行业、产业链分析、市占率研究、消费者调查、周期性市场监测等报告,并承接专精特新等申报辅导服务及定制化报告。更多本行业研究详见《中国MRI设备行业现状深度研究与发展前景预测报告(2026-2033年)》。



【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。