
1、概述
光稳定剂能够提高高分子材料耐光性并延长使用寿命。光稳定剂是一种能够抑制或减弱光照对高分子材料的降解作用,提高高分子材料耐光性的化学物质,通常将光稳定剂与抗氧化剂协同使用以抑制高分子材料的光氧化降解,添加量在0.01%-0.5%之间。光稳定剂通常按照作用机理可以分为自由基捕获剂(主要为受阻胺光稳定剂HALS)、紫外线吸收剂(UVA)、猝灭剂等。受阻胺类光稳定剂(HALS)是通过捕获自由基、分解氢过氧化物、捕获重金属、猝灭单线态氧的协同作用达到光防护效果,属于灭失型光稳定剂。
根据观研报告网发布的《中国光稳定剂行业现状深度研究与投资前景分析报告(2023-2030年)》显示,在产业链方面,光稳定剂行业上游原材料主要为烷基酚类、脂肪酮类或醇、脂肪酸及酯、芳香胺类、脂肪族硫醇等。紫外线吸收剂(UVA)通过吸收大范围波长的紫外光,并将其转变为无害的热和荧光释放,从而对易变色材料起防护作用,属于预防型光稳定剂。
光稳定剂行业产业链图解

数据来源:观研天下整理
光稳定剂品种表
|
机理类型 |
品类 |
性能特点 |
|
自由基捕获剂 |
受阻胺类 |
毒性小、不会使树脂着色、价格低廉和出色的光稳定性能等优点;其光稳定效果优于紫外线吸收剂、猝灭剂等传统光稳定剂:是目前使用最为广泛、增长速率最快、市场占有率最高的一类光稳定剂。 |
|
紫外线吸收剂 |
二苯甲酮类 |
用于聚乙烯、聚丙烯、聚氯乙烯、ABS、聚苯乙烯、聚酰胺等高分子材料中,与大多数高分子材料具有良好的相容性,及良好的光、热稳定性。 |
|
苯并三唑类 |
品种最多、产量最大,在塑料光稳定剂中仅次于受阻胺光稳定剂(HALS)的第二大品种;能强烈地吸收310-385nm的紫外光,而对400nm以上的可见光几乎不吸收,因此制品不会泛色;其稳定性较好。 |
|
|
三嗪类 |
具有高效率(添加量少且效果佳):低色泽(使其应用面更广);高加工温度;较好的相容性(分散性好,且分子本身容易进行化学修饰);优异的广谱性(在UVA及UVB的紫外光范围内具有较高的摩尔吸光系数)。但因其吸收波段较宽会吸收少量可见光从而影响涂层颜色;价格较高。 |
|
|
水杨酸酯类 |
原料易得,制备工艺简单便捷,与树脂相容性好,并且无毒,对环境污染小。吸收率低,而且吸收波段较窄,本身对紫外光不稳定,光照后发生重排会吸收可见光使制品带色。 |
|
|
猝灭剂 |
镍有机络合物 |
由于在恶劣的气候条件下能够承受紫外线,猝灭剂可以用于农业薄膜和温室大棚应用,而且可以保护薄膜免受农用杀虫剂的影响。除此以外,镍有机紫外线吸收剂也可在聚烯烃纤维中应用。但因其含有重金属,并且会使塑料和一些高分子材料产品呈现棕褐色或绿色,所以并未广泛应用于其他领域,市场份额较低。 |
数据来源:观研天下整理
2、受阻胺类光稳定剂已成为最主流的光稳定剂产品
在全球光稳定剂市场中,受阻胺光稳定剂占据最主要的市场份额,其次是紫外线吸收剂、猝灭剂。根据数据显示,2020年全球光稳定剂中受阻胺光稳定剂、紫外线吸收剂、猝灭剂销售规模分别为8.43亿美元、2.40亿美元、1.13亿美元,比重分别为70.50%、20.05%、9.45%。

数据来源:观研天下整理
3、我国是光稳定剂消费量增长最快的地区
从光稳定剂区域消费结构来看,全球光稳定剂销售区域主要分布在亚太地区、北美与欧洲,销售比重分别为33.52%、31.54%、26.62%。而我国在全球光稳定剂的生产和消费方面均处于领先地位,尤其是在销售规模方面,我国在亚太地区光稳定剂总市场比重为55.9%,市场规模达到2.24亿美元,是光稳定剂增长最快的市场之一。

数据来源:观研天下整理
4、下游市场稳定增长,光稳定剂需求不断攀升,市场规模已经超过20亿元
在化工生产中,需要在高分子材料中添加抗氧化剂和光稳定剂以起到延缓、抑制材料老化的作用。因此,塑料、橡胶、涂料、化学纤维及胶黏剂等高分子材料是光稳定剂的重要下游市场。
(1)塑料产量整体增长,中国光稳定剂行业需求预期良好
塑料具有重量轻、成本低、功能广泛等优良材料特点,被广泛应用于交通、信息、能源、工业、农业等国民经济各领域,是重要基础原料。近年来,我国塑料产量增速有所放缓,但整体仍维持稳步增长的态势。同时,国内规划众多炼化项目,将推动国内烯烃产能增长,我国塑料产量有望保持较高的增速,而光稳定剂在塑料产品生产过程中不可或缺。因此,我国光稳定剂行业需求预期良好。根据数据显示,2022年我国塑料制品产量累计值达7771.6万吨,同比下降4.3%。

数据来源:观研天下整理
我国炼油行业新增产能情况(常减压一次加工能力,万吨/年)
|
年份 |
企业名称 |
预计新增产能(万吨) |
|
2022年 |
盛虹炼化(东方盛虹) |
1600 |
|
2023年 |
广东石化(中石油) |
2000 |
|
裕龙石化(一期) |
2000 |
|
|
2024年 |
宁波大榭石化(中海油) |
600 |
|
镇海炼化(中石化) |
1100 |
|
|
2025-2030年 |
华锦石化 |
1500 |
|
裕龙石化(二期) |
2000 |
|
|
旭阳炼化 |
1500 |
|
|
古雷石化 |
1600 |
数据来源:观研天下整理
(2)橡胶产量持续增长,为光稳定剂行业需求提供重要推动力
按照制成方式的不同,橡胶可以分为合成橡胶和天然橡胶两类,其中合成橡胶占橡胶整体的产量一半以上,也是光稳定剂的重点应用领域。近年来,我国橡胶产量持续增长,为光稳定剂行业需求提供重要推动力。根据数据显示,2022年我国合成橡胶产量达823.3万吨,同比增长0.3%。
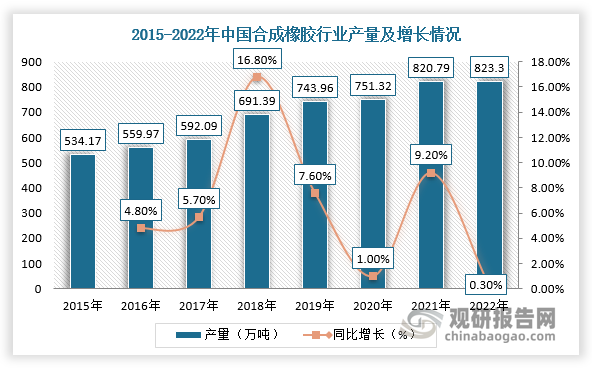
数据来源:观研天下整理
(3)化纤需求的良好预期是光稳定剂需求的又一关键动力
化纤行业(涤纶、棉纶等)的下游纺织和服装制造企业是国民经济的重要组成部分,我国纺织行业生产继续恢复增长态势,国内消费市场仍将持续回升,化纤行业需求预期良好,这将为光稳定剂行业提供增长动力。根据数据显示,2021年我国化学纤维产量达6708.5万吨,同比增长8.8%;2022年全国化学纤维产量6697.8万吨,同比下降1%。

数据来源:观研天下整理
综上所述,随着下游市场呈现良好增长态势,我国光稳定剂行业需求持续增长,2021年市场规模已经超过20亿元。(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








