
一、电子测量仪器行业现状
1.全球市场
电子测量器是用电子技术实现对被测对象的电参数检测装置。电子测量仪器是电子信息产业发展不可或缺的支撑保障,所有与电子设备有关的企业和行业几乎都需要使用电子测量仪器。目前,航空航天、新能源汽车、物联网、5G应用、射频前端等行业快速增长,有效推动了电子测量仪器的快速发展。2015年以来全球电子测量设备的需求稳健增长,市场规模由101亿美元增长至2021年的140.3亿美元。
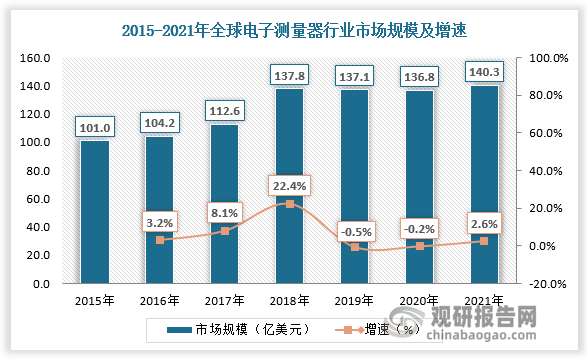
数据来源:观研天下数据中心整理
示波器和射频类仪器为通用电子测量仪器两大重要市场。从产品市场结构来看,示波器和射频类仪器在通用电子测量仪器领域的市场份额分别达到16%和10%,两类产品合计市场份额超过25%。
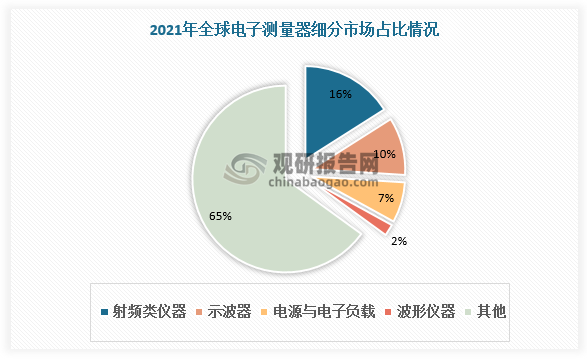
数据来源:观研天下数据中心整理
2.中国市场
从国内市场看,受益于5G商用化、新能源汽车渗透率提升、信息通信和工业生产的发展,我国电子测量仪器行业近年来快速发展,市场规模从2015年的26.29亿美元提升至2021年50.4亿美元,期间CAGR达到11.5%。我国电子测量仪器市场规模约占全球总市场规模的三分之一,成为全球电子测量仪器主要生产和消费市场之一。
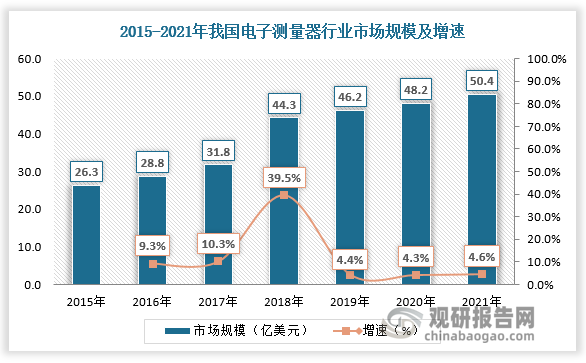
数据来源:观研天下数据中心整理
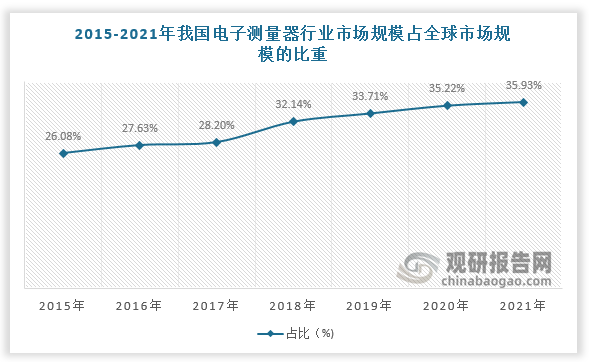
数据来源:观研天下数据中心整理
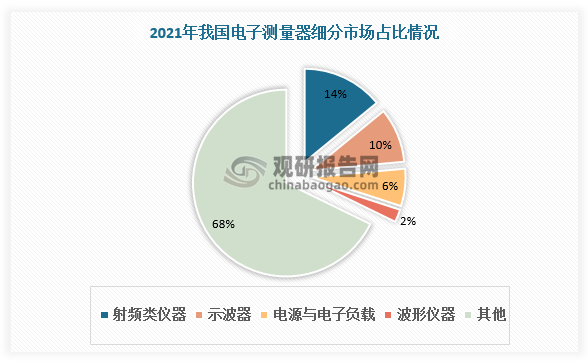
根据观研报告网发布的《中国电子测量仪器行业现状深度研究与未来投资分析报告(2022-2029年)》显示,我国电子测量仪器市场同样以示波器和射频类仪器为主,2021年射频类仪器市场规模达46.3亿元,占比14%。示波器市场规模达31.2亿元,占比10%。
数据来源:观研天下数据中心整理
二、电子测量仪器行业竞争
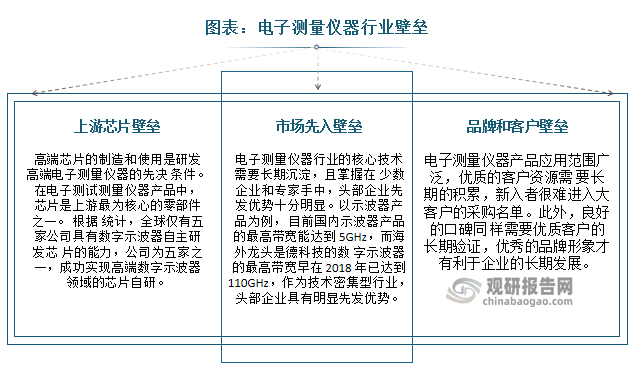
电子测量仪器行业进入门槛较高,具有技术、人才、品牌、客户四重壁垒,国外一线品牌优势明显,目前全球电子测量仪器市场空间近百亿美元主要被海外企业占据,行业集中度高。
资料来源:观研天下整理
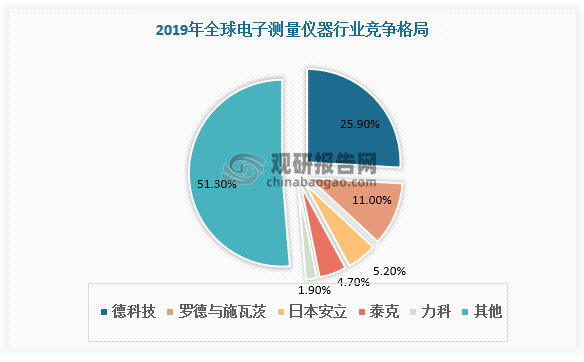
全球电子测量仪器行业CR5接近50%且均为海外公司。据数据,2019年,全球电子测量仪器市场占比前五家公司的总市场份额达到48.9%,其中德科技市占率稳居行业第一,为25.9%。罗德与施瓦茨、日本安立、泰克、力科分别排名第二到第五名,市占率分别为11.0%、5.2%、4.7%、1.9%。
数据来源:观研天下数据中心整理
我国电子测量仪器企业的发展在很大程度上受制于国内关键技术支撑不足。近年来,不少电子测量仪器制造企业更多地关注仪器产品的开发,在事关仪器长远发展的基础性、前瞻性、具有自主知识产权的关键共性技术研究方面的资金投入、人力投入严重不足,导致我国本土品牌产品性能指标与国外一线品牌企业相比存在明显差距,核心竞争力较弱。
近年来,在国家政策的支持下,我国的电子测量仪器企业在良好的市场环境中,迎来了加速发展和布局调整的重要机遇。
2021年12月24日,全国人大常委会第32次会议修订通过了《中华人民共和国科学技术进步法》,其中指出,在2021年12月24日通过的《中华人民共和国科学技术进步法》中明确规定:对于科技创新型产品,在功能、质量等指标满足政府采购的需求条件下,政府采购应当购买。
作为《中华人民共和国科学技术进步法》的相关落地行动,2022年9月7日,在国务院常务会议中指出:对高校、职业院校和实训基地、医院、地下综合管廊、新型基础设施、产业数字化转型和中小微企业、个体工商户等设备购置和更新改造新增贷款,实施阶段性鼓励政策。2022年9月28日,中国人民银行宣布设立设备更新改造专项再贷款,专项支持金融机构以不高于3.2%的利率向制造业、社会服务领域和中小微企业、个体工商户等设备更新改造提供贷款。
我国电子测量仪器行业相关政策
|
时间 |
政策 |
主要内容 |
|
2021.12 |
《中华人民共和国科学技术进步法》 |
在2021年12月24日通过的《中华人民共和国科学技术进步法》中明确规定:对于科技创新型产品,在功能、质量等指标满足政府采购的需求条件下,政府采购应当购买。 |
|
2021.07 |
《5G应用“扬帆”行动计划(2021-2023年)》 |
加快弥补产业短板弱项。加大基带芯片、射频芯片、关键射频前端器件等投入力度,加速突破技术和产业化瓶颈,带动设计工具、制造工艺、关键材料、核心IP等产业整体水平提升。加快轻量化5G芯片模组和毫米波器件的研发及产业化,进一 步提升终端模组性价比,满足行业应用个性化需求,提升产业基础支撑能力。支持高精度、高灵敏度、大动态范围的5G射频、协议、性能等仪器仪表研发,带动仪表用高端芯片、核心器件等尽快突破。 |
|
2021.07 |
《关于加快培育发展制造业优质企业的指导意见》 |
依托优质企业组建创新联合体或技术创新战略联盟,开展协同创新,加大基础零部件、基础电子元器件、基础软件、基础材料、基础工艺、高端仪器设备、集成电路、网络安全等领域关键核心技术、产品、装备攻关和示范应用。推动国家重大科研基础设施和大型科研仪器向优质企业开放,建设生产应用示范平台和产业技术基础公共服务平台 |
|
2021.03 |
《中华人民共和国国民经济和社会发展第十四个五年规划和二零三五年远景目标纲要》 |
依托行业龙头企业,加大重要产品和关键核心技术攻关力度,加快工程化产业化突破,加强高端科研仪器设备研发制造。 |
|
2020.11 |
《中共中央关于制定国民经济和社会发展第十四个五年规划和二零三五年远景目标的建议》 |
强化国家战略科技力量。制定科技强国行动纲要,健全社会主义市场经济条件下新型举国体制,打好关键核心技术攻坚战,提高创新链整体效能。加强基础研究、注重原始创新,优化学科布局和研发布局,推进学科交叉融合,完善共性基础技术供给体系。瞄准人工智能、量子信息、集成电路、生命健康、脑科学、生物育种、空天科技、深地深海等前沿领域,实施一-批具有前瞻性、战略性的国家重大科技项目 |
|
2020.03 |
《加强“从0到1”基础|研究工作方案》 |
加强重大科技基础设施和高端通用科学仪器的设计研发,聚焦高端通用和专业重大科学仪器设备研发、工程化和产业化研究,推动高编科学仪器设备产业快速发展。 |
|
2020.09 |
《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》 |
加快基础材料、关键芯片、高端元器件、新型显示器件、关键软件等核心技术攻关,大力推动重点工程和重大项目建设,积极扩大合理有效投资。加快高端装备制造产业补短板。重点支持工业机器人、建筑、医疗等特种机器人、高端仪器仪表、轨道交通装备等高端装备生产,实施智能制造、智能建造试点示范 |
|
2019.11 |
《产业结构调整指导目录(2019年本)》 |
鼓励:数字化、智能化、网络化工业自动检测仪表,原位在线成份分析仪器,电磁兼容检测设备,智能电网用智能电表具有发送和接收信号、自诊断、数据处理功能,具有无线通信功能的低功耗各类智能传感器,可加密传感器,核级监测仪表和传感器。 |
|
2018.11 |
《战略性新兴产业分类(2018)》 |
电子测量仪器制造、电子相关领域仪器制造、实验分析仪器、电工仪器仪表制造等国家战略新兴产业。 |
|
2017.09 |
《战略性新兴产业重点产品和服务指导目录(2016年)》 |
电子专 用设备伙器为战略性新兴产业重点产品。 |
资料来源:观研天下整理
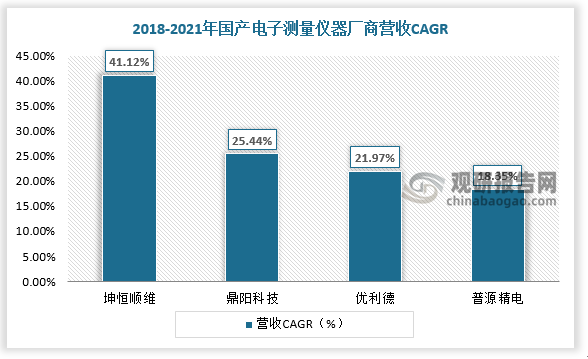
支持国产科学仪器政策不断出台的背景下,国产电子测量仪器厂商近年来收入规模迅速增长。2018-2021年坤恒顺维、鼎阳科技、优利德、普源精电营收CAGR分别为41.12%、25.44%、21.97%、18.35%;国产电子测量仪器厂商市场份额明显提升,电子测量仪器的国产替代有望加速进行。
数据来源:观研天下数据中心整理
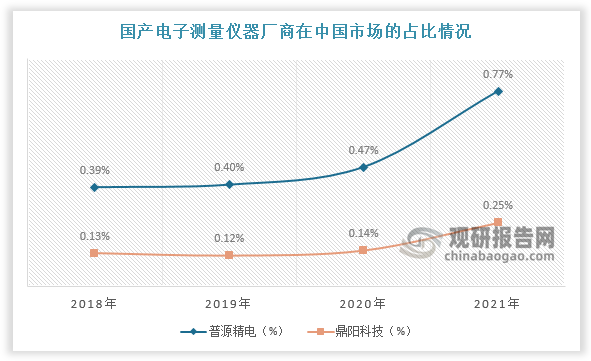
数据来源:观研天下数据中心整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







