
一、核电设备概述
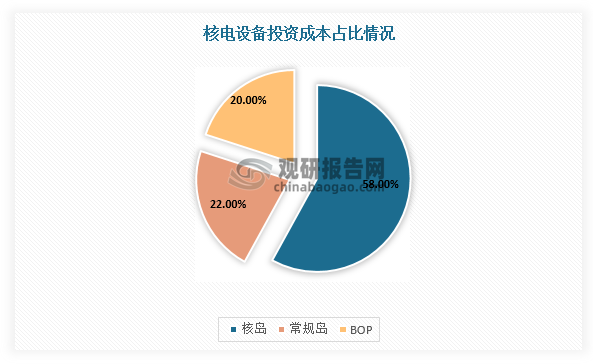
通常把核电站的组成设备称为核电设备。建造核电站的设备主要分为三类:核岛设备、常规岛设备、辅助系统(BOP)。核岛设备是承担热核反应的主要部分,技术含量最高,对安全设计的要求也最高;常规岛设备在技术上不区分第二代和第三代;辅助系统的工程规模比较小,这三种设备在核电站的造价中所占到的比例分别为5:3:2。
二、核电设备行业产业链介绍与图解
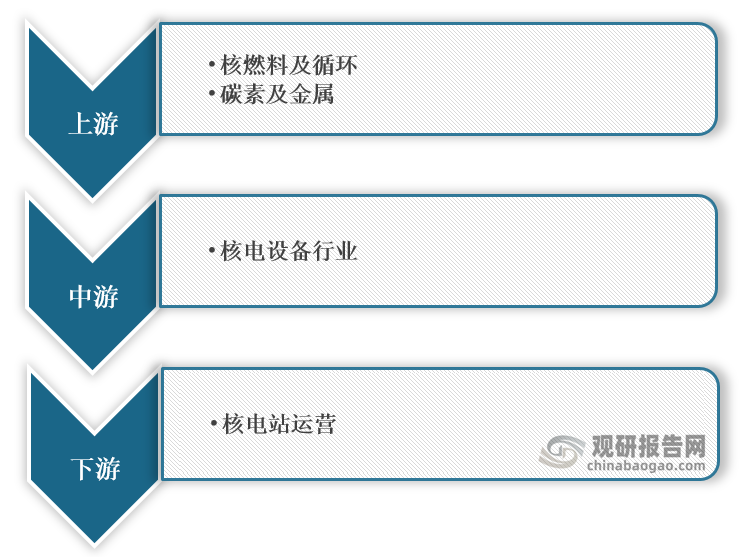
在产业链方面,我国核电设备行业上游主要是核燃料及循环、碳素及金属,中游为核岛设备、常规岛设备及辅助设备三类核电设备,下游则是核电站运营。
核电设备行业产业链图解
数据来源:观研天下整理
三、核电设备行业上游产业
1、核燃料及循环
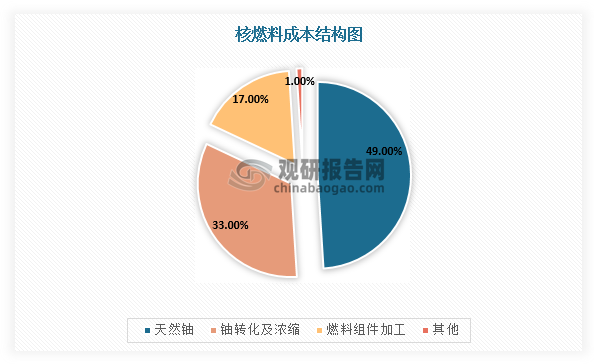
核燃料最核心的材料是燃料芯块,由二氧化铀组成,是裂变反应产生热量的主要原料,而二氧化铀又是由天然铀提炼而成。因此,在核燃料成本结构中,天然铀占比最高,达到49%。
数据来源:观研天下整理
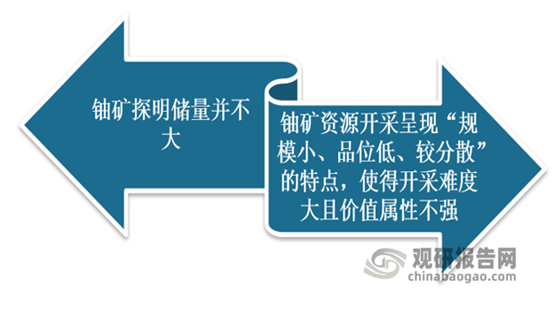
目前,我国铀资源虽然较为丰富,主要集中分布于江西、内蒙古、新疆、广东、湖南、等省,已发现的铀资源总量约占全国总量的95%,但是铀矿床类型多,并且以砂岩型、花岗岩型、火山岩型和碳硅泥岩型为主,成矿地质条件复杂,开采难度大,需要海外进口来供应国内铀矿需求。根据世界核协会相关资料显示,我国铀资源对外依存度常年维持在70%以上。
我国铀矿特点
数据来源:观研天下整理
不过,根据相关资料显示,截止2018年底,我国已认定为合理保障资源(RAR)和推断资源(IR)的铀资源共计344000吨,分布在13个省(自治区)的21个铀矿田。但是,与2016年底,已确认的铀矿资源减少了约7%。由此可见,我国潜在铀资源有待开发。
中国确定的常规铀资源(合理确定和合理推测的资源)
|
位置 |
吨位 |
|
|
江西 |
香山 |
26200 |
|
赣州 |
28900 |
|
|
桃山 |
8000 |
|
|
广东 |
下庄 |
11600 |
|
诸广南部 |
19700 |
|
|
河源 |
2300 |
|
|
湖南 |
香草大湾 |
7600 |
|
广西 |
资源 |
9500 |
|
新疆 |
伊犁 |
42700 |
|
吐哈 |
10100 |
|
|
内蒙 |
鄂尔多斯 |
80100 |
|
二连 |
52100 |
|
|
通辽 |
16500 |
|
|
巴音戈壁 |
7500 |
|
|
河北 |
青龙 |
6700 |
|
云南 |
腾冲 |
4300 |
|
陕西 |
蓝田 |
1200 |
|
甘肃 |
龙首山 |
1450 |
|
浙江 |
大洲 |
2100 |
|
辽宁 |
本溪 |
350 |
|
四川 |
若尔盖 |
5100 |
数据来源:观研天下整理
四、核电设备行业中游产业
根据观研报告网发布的《中国核电设备行业现状深度研究与未来前景预测报告(2022-2029年)》显示,核电设备主要由核岛、常规岛及辅助设备三大系统构成,其中核岛是整个核电站的核心,负责将核能转化为热能,是核电站所有设备中工艺最复杂、投入成本最高的部分,投资成本占比达到58%,并且市场参与者较少,基本是国企垄断。
核电设备分类
|
设备类型 |
主要设备 |
|
核岛 |
反应堆堆芯、反应堆压力壳、堆内构件、控制棒驱动机构、蒸汽发生器、主泵、主管道、安注箱、硼注箱和稳压器等 |
|
常规岛 |
汽轮机、发电机、除氧器、凝汽器、汽水分离再热器、高低压加热器、主给水泵、燃料转运装置、凝结水泵、主变压器和循环水泵等 |
|
辅助系统 |
核蒸汽供应系统之外的部分,即化学制水、海水、制氧、压缩空气站,排水系统,供热通风与空气调节系统等 |
数据来源:观研天下整理
数据来源:观研天下整理
假设以三代机组平均造价1.6万元/千瓦测算,每台百万级核电机组总投资额约160亿元,其中设备投资约80亿元。同时,假设每年推进6-8台机组,年均设备市场容量有望达到480-640亿元。
核电细分设备市场规模
|
设备 |
占比 |
2018-2020市场规模(亿) |
主要公司 |
|
核岛设备 |
52% |
936 |
|
|
压力容器 |
12.50% |
225 |
上海电气、东方电气、哈尔滨电器、中国一重 |
|
堆内构件 |
3.10% |
56 |
上海电气、东方电气、中国一重 |
|
反应堆冷却剂泵 |
4.20% |
75 |
东方电气、哈尔滨电气、沈鼓集团 |
|
蒸汽发生器 |
8.80% |
159 |
上海电气、东方电气、哈尔冰电器、中国一重 |
|
控制棒机驱动机构 |
2.10% |
37 |
上海电气、东方电气、浙富控股 |
|
稳压器 |
1% |
19 |
上海电气、东方电气、哈尔滨电气、中国一重 |
|
阀门 |
6.20% |
112 |
江苏神通、中核科技、应流股份、纽威股份 |
|
主管道 |
1.60% |
28 |
中国一重、中国二重、台海核电 |
|
燃料运输系统 |
1.60% |
28 |
上海电气、东方电气、哈尔滨电气、中国一重 |
|
其他 |
10.40% |
187 |
|
|
常规岛设备 |
28% |
504 |
上海电气、东方电气、哈尔滨电气、中国一重 |
|
汽轮机 |
6.40% |
115 |
|
|
发电机 |
5% |
90 |
|
|
汽水分离再热器 |
3.40% |
61 |
|
|
其他 |
12.90% |
234 |
|
|
辅助设备系统(BOP) |
20% |
360 |
|
|
核电设备 |
100% |
1800 |
|
数据来源:观研天下整理
五、核电设备行业下游产业
根据中国核能行业协会数据显示,2021年,我国累计在运核电机组53台,总装机容量为54.65GW,在建机组数量全球第一,19台(包括海南昌江多用途模块式小型堆科技示范工程,甘肃民勤液态燃料钍基熔盐实验堆)共18.53GW;通过审批在筹建中的核电机组为21台,24.25GW;运行核电机组累计发电量为4071.41亿千瓦时,占全国发电总量的5.02%。
同时,根据相关资料预测,2025年,我国核电在运装机70GW,在建50GW;到2030年,核电在运装机量达到120GW,核电发电量占全国发电量的8%;到2050年中国的核电装机总容量将达到400GW,核电发电量份额将增加到14.5%。由此可见,我国核电设备行业下游需求将持续保持强劲势头。
我国在建、筹建核电机组情况
|
核电厂 |
机组 |
装机容量(MW) |
开工时间 |
投资商 |
|
田湾核电站 |
7号机组 |
1265 |
2021年5月 |
中核集团 |
|
8号机组 |
1265 |
2022年2月 |
中核集团 |
|
|
红沿河核电站 |
6号机组 |
1119 |
2015年7月 |
中广核集团 |
|
宁德核电站 |
5号机组 |
1150 |
筹建中 |
中核集团、中广核集团 |
|
6号机组 |
1150 |
筹建中 |
中核集团、中广核集团 |
|
|
海阳核电站 |
3号机组 |
1000 |
筹建中 |
国电投 |
|
4号机组 |
1000 |
筹建中 |
国电投 |
|
|
5号机组 |
1000 |
筹建中 |
国电投 |
|
|
6号机组 |
1000 |
筹建中 |
国电投 |
|
|
昌江核电站 |
3号机组 |
1197 |
2021年3月 |
中核集团、华能集团 |
|
4号机组 |
1197 |
2021年3月 |
中核集团、华能集团 |
|
|
防城港核电站 |
3号机组 |
1180 |
2015年12月 |
中广核集团 |
|
4号机组 |
1180 |
2016年12月 |
中广核集团 |
|
|
石岛湾核电站 |
2号机组 |
1250 |
2019年6月 |
华能集团 |
|
3号机组 |
1250 |
2020年4月 |
华能集团 |
|
|
4号机组 |
1250 |
筹建中 |
华能集团 |
|
|
5号机组 |
1250 |
筹建中 |
华能集团 |
数据来源:观研天下整理
我国核电站运营企业概况
|
公司简称 |
核电业务占比 |
区域布局 |
核电业务情况 |
|
中国广核 |
86.71% |
广东、福建等 |
子公司经营管理的核电站(7个);大亚湾核电站、岭澳核电站、岭东核电站、阳江核电站、防城港核电站、宁德核电站和台山核电站 |
|
中国核电 |
98.06% |
浙江、江苏等 |
核电运行基地(5家);秦山一核、秦山二核、秦山三核、江苏核电、三门核电、福清核电 |
|
国家电投 |
/ |
浙江、山东等 |
是中国三大核电投资运营商之一、领先的核电技术供应商,参股企业包括秦山核电二期、秦山核电三期、江苏核电、三门核电等 |
|
大唐发电 |
/ |
辽宁、福建 |
通过1家子公司(辽宁庄河核电有限公司)、2家联营公司(福建宁德核电有限公司、大唐国际核电有限公司)布局核电业务 |
|
浙能电力 |
/ |
浙江 |
为中国核电第三大股东,并参股秦山核电、核电秦山联营、秦山第三核电等核电企业;三门核电有限公司(即浙江三门核电一期工程募投项目实施主体)由浙能电力和中国核电共同投资,并由中国核电控股 |
|
申能股份 |
/ |
安徽、浙江 |
通过参股安徽芜湖核电有限公司涉足核电业务,并出资建设了秦山第三核电站 |
|
华能国际 |
/ |
海南、山东、浙江、福建 |
通过参股3家公司涉足核电业务;海南核电有限公司(“海南核电”)、华能石岛湾核电开发有限公司(“石岛湾核电”)、华能霞浦核电有限公司(“霞浦核电”),2020年末持股比例分别为30%、22.5%、22.5% |
|
皖能电力 |
/ |
浙江、安徽 |
持股核电秦山联营有限公司;与中核集团共同开发安徽吉阳核电项目 |
|
福能股份 |
/ |
福建 |
参股5家公司涉足核电业务;华能霞浦(10%)、中核霞浦(20%)、宁德第二核电(10%)、国核福建(35%)涉足核电业务(2019年末持股份额) |
数据来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






