
咨询热线

400-007-6266

010-86223221

2020-2022年一季度全球智能手机销量及均价统计情况(附地区数据)

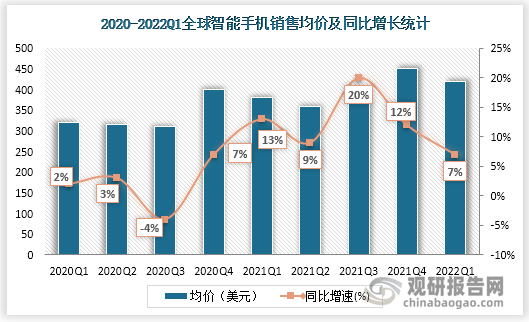
智能手机销售结构变化抬升均价,供应链紧张导致4G产品存在缺口。根据数据显示,2022Q1全球智能手机销量约3.1亿部,同比下滑约9%,而销售均价同比提升约7%。
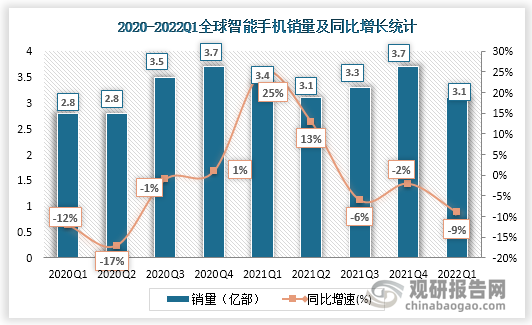
智能手机销售结构变化抬升均价,供应链紧张导致4G产品存在缺口。根据数据显示,2022Q1全球智能手机销量约3.1亿部,同比下滑约9%,而销售均价同比提升约7%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

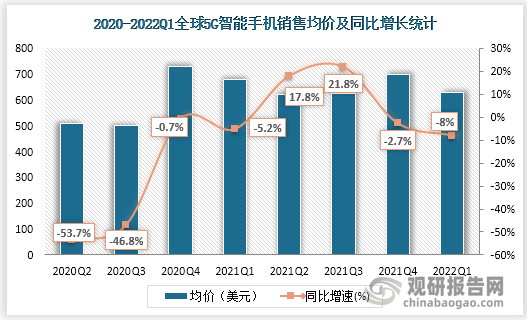
由于结构性的缺货,部分中低端4G产品的需求向5G产品转移,5G产品的销量虽然快速增长,但销售均价呈现下滑,2022Q1全球5G智能手机销售均价同比下滑约8%。2022Q1,5G产品在全球智能手机整体销量中占比进一步提升至约49%,同比提升了13.2%。
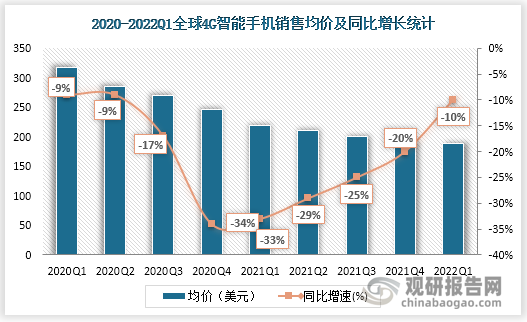
由于结构性的缺货,部分中低端4G产品的需求向5G产品转移,5G产品的销量虽然快速增长,但销售均价呈现下滑,2022Q1全球5G智能手机销售均价同比下滑约8%。2022Q1,5G产品在全球智能手机整体销量中占比进一步提升至约49%,同比提升了13.2%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

现阶段,智能手机品牌主要有三星、苹果、华为、小米、OPPO、vivo、Realme、荣耀、传音等,在2022年一季度,全球各品牌销售份额分别为24%、18%、2%、13%、9%、8%、5%、5%、6%。
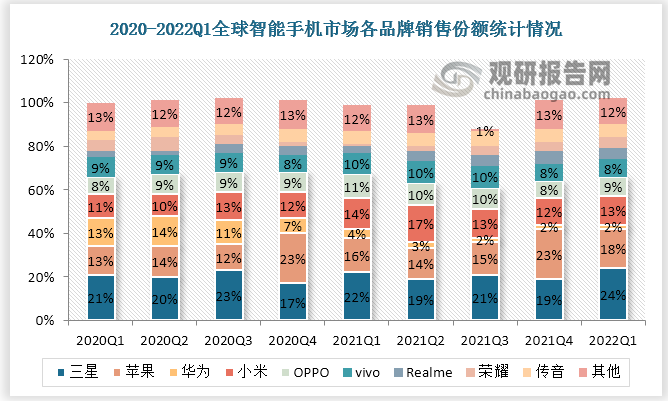
现阶段,智能手机品牌主要有三星、苹果、华为、小米、OPPO、vivo、Realme、荣耀、传音等,在2022年一季度,全球各品牌销售份额分别为24%、18%、2%、13%、9%、8%、5%、5%、6%。

数据来源:观研天下整理

2022Q1,中国市场销量的大幅下滑对三星产生的影响相对较小,iPhone13系列则推动了苹果销量的提升,三星和苹果的市场份额相较于去年同期分别提升了2.1%和1.9%。
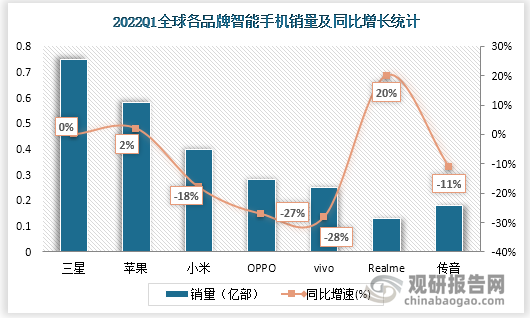
2022Q1,中国市场销量的大幅下滑对三星产生的影响相对较小,iPhone13系列则推动了苹果销量的提升,三星和苹果的市场份额相较于去年同期分别提升了2.1%和1.9%。

数据来源:观研天下整理

中国大陆市场面临较大压力,需求端低迷尚未明显改善。2022Q1中国大陆地区智能手机出货量约0.74亿部,同比下滑约14%;智能手机销售均价同比下滑约2%。

中国大陆市场面临较大压力,需求端低迷尚未明显改善。2022Q1中国大陆地区智能手机出货量约0.74亿部,同比下滑约14%;智能手机销售均价同比下滑约2%。

数据来源:观研天下整理

中东欧智能手机市场销量同比出现大幅下滑。2022Q1中东欧地区智能手机销量约0.18亿台,同比下滑约20%,智能手机销售均价同比提升约14%。
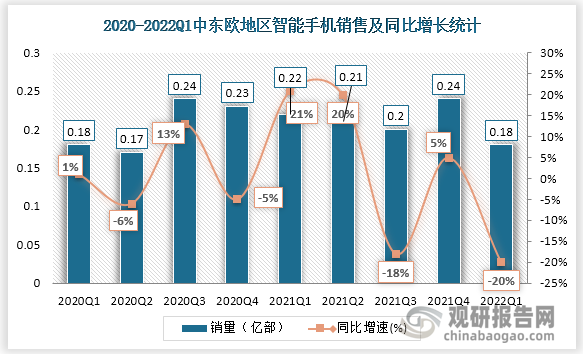
中东欧智能手机市场销量同比出现大幅下滑。2022Q1中东欧地区智能手机销量约0.18亿台,同比下滑约20%,智能手机销售均价同比提升约14%。

数据来源:观研天下整理

西欧地区销量相对稳定,均价有所下滑。2022Q1西欧地区智能手机销量约0.29亿台,同比增长约2%;销售均价同比下滑约2%,市场整体表现相对平稳。
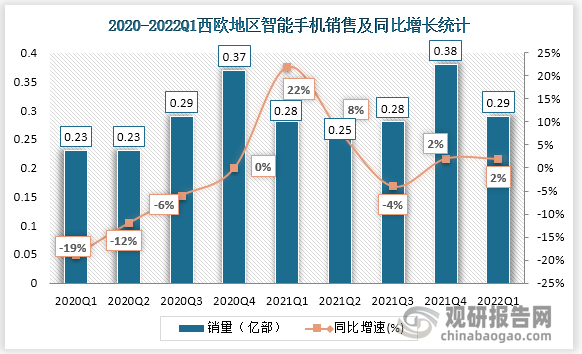
西欧地区销量相对稳定,均价有所下滑。2022Q1西欧地区智能手机销量约0.29亿台,同比增长约2%;销售均价同比下滑约2%,市场整体表现相对平稳。

数据来源:观研天下整理

拉丁美洲市场销量小幅下滑,均价持续提升。2022Q1拉丁美洲地区智能手机销量约0.32亿部,同比下滑约4%。
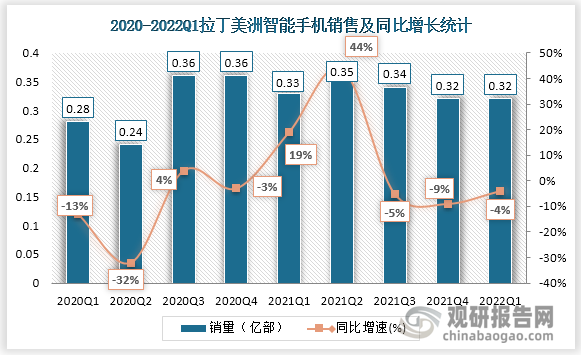
拉丁美洲市场销量小幅下滑,均价持续提升。2022Q1拉丁美洲地区智能手机销量约0.32亿部,同比下滑约4%。

数据来源:观研天下整理

印度智能手机市场增速放缓,供需两端均面临一定压力。2022Q1印度智能手机市场销量约0.37亿台,同比下滑约5%。
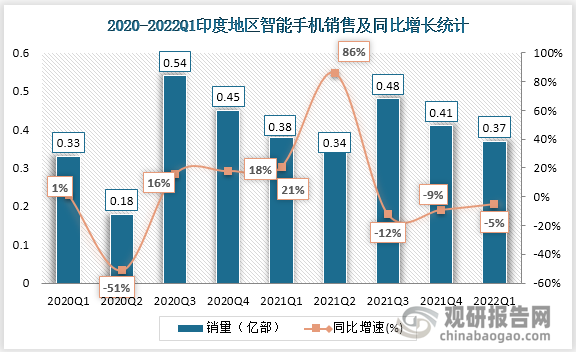
印度智能手机市场增速放缓,供需两端均面临一定压力。2022Q1印度智能手机市场销量约0.37亿台,同比下滑约5%。

数据来源:观研天下整理

中低端市场短缺导致东南亚市场销量下滑,三星市场份额大幅提升。2022Q1东南亚智能手机销量约0.26亿部,同比下滑约18%。
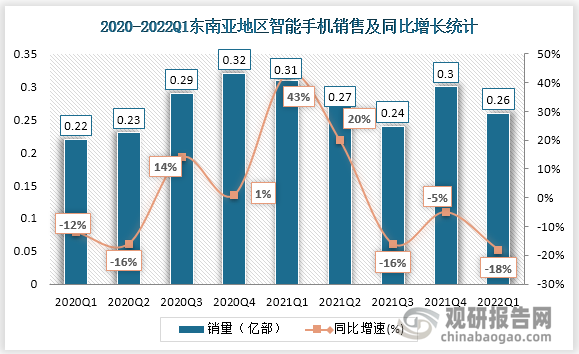
中低端市场短缺导致东南亚市场销量下滑,三星市场份额大幅提升。2022Q1东南亚智能手机销量约0.26亿部,同比下滑约18%。

数据来源:观研天下整理

高基数导致中东及非洲市场出货量增速下滑,中低端市场占比下降。2022Q1中东及非洲智能手机销量约0.37亿部,同比下滑约12%,但相较于往年仍保持在正常水平。
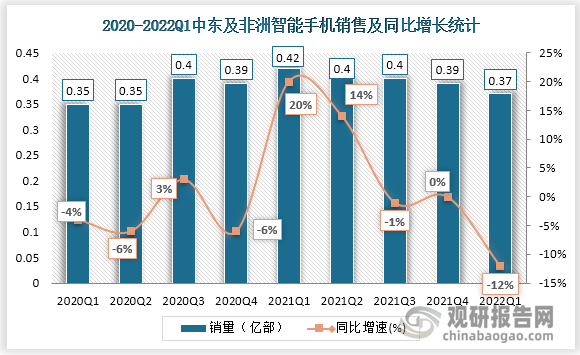
高基数导致中东及非洲市场出货量增速下滑,中低端市场占比下降。2022Q1中东及非洲智能手机销量约0.37亿部,同比下滑约12%,但相较于往年仍保持在正常水平。

数据来源:观研天下整理(YA)

相关行业分析报告参考《中国智能手机行业发展趋势研究与投资前景分析报告(2022-2029年)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
2026年7月我国光缆产量同比下降4.6% 1-7月累计产量同比下降9.8%

2026年7月我国光缆产量同比下降4.6% 1-7月累计产量同比下降9.8%

数据显示,2026年7月我国光缆产量约为1908.9万芯千米,同比下降4.6%。整体来看,近四年同期我国光缆产量呈下降走势。

2026年09月14日
2026年1-7月我国5G移动电话用户数占比升至70.5% 互联网宽带1000M速率以上用户占比升至37.1%

2026年1-7月我国5G移动电话用户数占比升至70.5% 互联网宽带1000M速率以上用户占比升至37.1%

根据国家统计局数据显示,2026年7月我国移动电话用户数期末值约为18.474亿户,新增移动电话用户数0.0358亿户,较上月新增移动电话用户数环比增长17.2%。

2026年09月10日
2026年1-7月我国移动互联网累计流量同比增长17.6% 移动短信业务收入同比下降12.2%

2026年1-7月我国移动互联网累计流量同比增长17.6% 移动短信业务收入同比下降12.2%

数据显示,2026年1-7月我国移动互联网累计流量为2586.78亿GB,同比增长17.6%;7月份,我国移动互联网接入流量为389.8亿GB,户均移动互联网接入流量为23.81GB/户·月;业务指标增速来看,1-7月移动电话用户总数增速同比增长1.8%,移动电话去话通话时长同比下降6.5%,移动短信业务量同比下降8.

2026年09月10日
2026年1-7月我国电信业务总量同比下降2.1% 电信业务收入同比下降7.7%

2026年1-7月我国电信业务总量同比下降2.1% 电信业务收入同比下降7.7%

据国家统计局数据显示,2026年7月我国电信业务总量当期值为1349.6亿元,同比下降2%;1-7月累计值为10222.4亿元,同比下降2.1%。整体来看,近四年同期我国电信业务总量累计值呈先降后升再降走势。

2026年09月10日
2026年上半年我国5G移动电话用户数占比升至69.9% 互联网宽带1000M速率以上用户占比升至36.8%

2026年上半年我国5G移动电话用户数占比升至69.9% 互联网宽带1000M速率以上用户占比升至36.8%

根据国家统计局数据显示,2026年6月我国移动电话用户数期末值约为18.438亿户,新增移动电话用户数约为0.0296亿户,比3月新增移动电话用户数环比下降6.4%。

2026年09月02日
2026年上半年我国移动互联网累计流量同比增长17.7% 移动电话用户总数增速为1.9%

2026年上半年我国移动互联网累计流量同比增长17.7% 移动电话用户总数增速为1.9%

数据显示,2026年1-6月我国移动互联网累计流量为2196.9亿GB,同比增长17.7%;6月份,我国移动互联网接入流量为385.39亿GB,户均移动互联网接入流量为23.57GB/户·月;业务指标增速来看,2026年1-6月移动电话用户总数增速同比增长1.9%,移动电话去话通话时长同比下降6.4%,移动短信业务量同

2026年09月02日
2026年上半年我国电信业务总量同比增长7.7% 业务收入同比下降2.1%

2026年上半年我国电信业务总量同比增长7.7% 业务收入同比下降2.1%

据国家统计局数据显示,2026年6月我国电信业务总量为1594.8亿元,同比增长6.6%;1-6月我国电信业务总量为9067.2亿元,同比增长7.7%。整体来看,近四年同期我国电信业务总量累计值呈先升后降走势。

2026年09月02日
2026年上半年我国智能手机产量增至约为57344.8万台 其中广东产量占45.8%排名第一

2026年上半年我国智能手机产量增至约为57344.8万台 其中广东产量占45.8%排名第一

累计值来看,2026年1-6月,我国智能手机产量约为57344.8万台。整体来看,近六年1-6月同期我国智能手机产量呈先升后降再升走势。

2026年09月01日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部
