
1、抗精神病药定义
精神疾病,又称精神障碍,是一大类疾病的总称,分为器质性精神障碍和非器质性精神障碍两大类。主要是由于各种生物、心理和社会环境因素引起的脑功能紊乱,导致认知、情感、意志和行为等精神活动出现不同程度的障碍,可以大致分为10种精神障碍,细分之下,更是多达400余种疾病类型。
目前,我国在数据库里登记在册的重性精神障碍患者数量高达660万,包含精神分裂症、分裂情感性障碍、持久的妄想症(偏执性精神病)、双相(情感)障碍、癫痫所致精神障碍、精神发育迟滞伴发精神障碍等6种。其中,精神分裂症和抑郁症是精神科*的两种重性疾病,占平时就诊量的70%-80%。
根据观研报告网发布的《中国抗精神病药物行业现状深度分析与未来前景研究报告(2024-2031)》显示,抗精神病药又称强安定药或神经阻滞剂,在一定的治疗剂量下不影响患者的智力和意识,但能有效地控制患者的精神运动兴奋、幻觉、妄想、敌对情绪、思维障碍和异常行为等精神症状。药物可以影响信息在脑细胞间的传递,主要作用于脑干网状激活系统,边缘系统及下视丘,作用区域从大脑皮层直至神经肌肉接头。
抗精神病药物是指一类主要用于治疗精神分裂症、躁狂发作等其它严重精神障碍的药物,主要分为传统的抗精神病药物和新型的抗精神病药物。传统的抗精神病药物经常使用的有舒必利、奋乃静、氟哌啶醇等,传统的抗精神病药物的主要副作用是锥体外系的副作用
2、抗精神分裂药物经历了三代迭代,长效剂型药物将成为研发方向
抗精神分裂药物和抗抑郁药物约占整个抗精神病药市场80%以上的份额,这两款药物也是目前价值高的精神类药物。经过多年的研发,我国抗精神分裂药物已经经历三代迭代。
我国抗精神分裂药物发展迭代
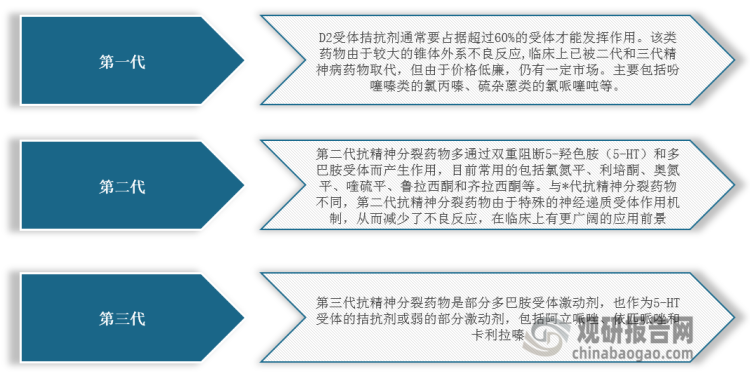
资料来源:观研天下整理
聚焦整个抗精神分裂药物市场,我国精神分裂症患者数量规模庞大,并且呈现稳定增长趋势。根据数据显示,2020年,我国精神分裂症患者数量为678.4万人,预计2025年将达到689万人。
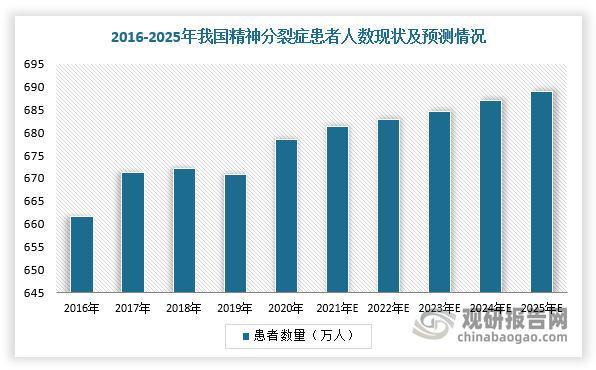
数据来源:观研天下整理
在治疗药物方面,第二代药物由于药品数量大以及更好的安全性和疗效,占据较大的市场份额。根据数据,2023年上半年,国内抗精神分裂药物Top5品种占据整体销售额八成以上,分别为奥氮平(二代)、帕利哌酮(二代)、富马酸喹硫平(二代)、阿立哌唑(三代)、利培酮(二代)。
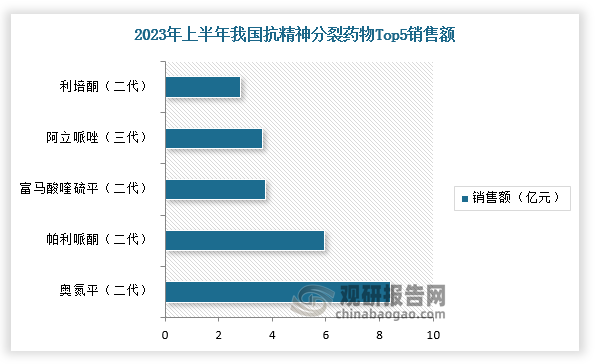
数据来源:观研天下整理
不过,目前,国内抗精神分裂药物市场竞争充分,早期的专利逐渐过期,导致其商业价值较低。而且,虽然国产抗精神分裂药物销量占比超过九成,但销售额却被外企所占据。随着国家集采深入推进,外企普通剂型市场份额逐渐被国产所挤占,只能转为聚焦难度更高的长效剂型药物,这同样也是延长专利过期药物生命周期的重要手段,未来有望成为研究方向。
国内在研和上市抗精神分裂长效剂型药物
|
药物名称 |
申报企业 |
最高状态 |
状态开始时间 |
|
棕榈酸帕拉利哌酮 |
齐鲁制药 |
已上市 |
2023-09-28 |
|
绿叶制药 |
上市申请 |
2022-12-28 |
|
|
科伦制药 |
BE |
2022-11-04 |
|
|
圣兆药业 |
BE |
2022-02-24 |
|
|
绿叶制药 |
已上市 |
2021-01-12 |
|
|
圣兆药物 |
申请上市 |
2023-08-31 |
|
|
利培酮微球 |
齐鲁制药 |
申请上市 |
2013-07-01 |
|
帝奇医药 |
批准临床 |
2021-04-14 |
|
|
阿立哌唑微球 |
丽珠医药 |
申请上市 |
2023-09-12 |
|
丽珠医药 |
BE |
2023-08-21 |
|
|
阿立哌唑长效注射液 |
辰欣药业 |
I期临床 |
2023-05-28 |
|
科伦药业 |
I期临床 |
2020-08-17 |
|
|
奥氮平注射液(冻干) |
齐鲁制药 |
III期临床 |
2023-02-08 |
|
东阳光药 |
批准临床 |
2017-03-07 |
资料来源:观研天下整理
3、9500万抑郁症病患背后,抗抑郁症药物规模庞大
抑郁症作为精神类疾病的另一个大分支,近年受关注度较高,并且治疗缺口却更大。根据《2022年国民抑郁症蓝皮书》,我国抑郁症患病人数高达9500万,但治疗率仅为9.5%。根据数据显示,2022年,我国抗抑郁症市场规模约172亿元,行业集中度较高,2017年以前主要被辉瑞、丹麦灵北和礼来等几家外企占据。
具体品种方面,根据数据,2023年上半年销售额TOP5的抗抑郁药均为SSRI/SNRI抑制剂,分别是阿戈美拉汀片、草酸艾司西酞普兰片、盐酸舍曲林片、盐酸文拉法辛和米氮平片,销售额分别为5.78亿元、4.75亿元、3.64亿元、3.51亿元、3.41亿元。
不过,2022年11月,绿叶制药的盐酸托鲁地文拉法辛缓释片获国家药监局批准上市,成为国内自主研发并拥有自主知识产权的用于治疗抑郁症的化药1类创新药,标志着我国在高失败率的CNS(中枢神经系统)创新药研制领域正走向世界前沿。自2023年以来,国内抗抑郁药先后有多款国产药获批上市,如盐酸文拉法辛缓释片、草酸艾司西酞普兰片等,还有16款抗抑郁1类新药处于获批临床及以上阶段。
在研抑郁症创新药一览
|
药品名称 |
药企名称 |
研发进展 |
|
磷酸嘧替佐酮片 |
东阳光药 |
临床I期 |
|
盐酸羟哌吡酮片(HHT-101) |
华海药业 |
临床II期 |
|
JJH201501片 |
吉贝尔药业 |
临床II期 |
|
盐酸阿姆西汀肠溶片 |
石药集团 |
临床II期 |
|
GW117胶囊 |
广为医药 |
临床II期 |
|
SAL0114 |
信立泰药业 |
临床I期 |
|
FZ016胶囊 |
方正医药 |
临床I期 |
|
ZL006-05 |
益诺依生物 |
临床I期 |
|
NH102盐酸盐片 |
恩华药业 |
临床I期 |
|
JS1-1-01片 |
天士力 |
临床I期 |
|
HS-10353胶囊 |
豪森药业 |
临床I期 |
|
PMS-001 |
普美圣医药 |
临床I期 |
|
HEC113995PA●H20片 |
东阳光药 |
临床I期 |
|
NH102盐酸盐片 |
恩华药业 |
临床I期 |
|
SAL0114片 |
信立泰 |
临床I期 |
|
GW117口崩片 |
广为医药 |
获批临床 |
资料来源:观研天下整理
4、国家注重精神类疾病卫生建设,我国抗精神疾病药物行业发展前景可观
同时,近年来,国家也非常重视精神类疾病卫生建设。截止2023年底,中央财政投资106亿元,改扩建540余所医疗卫生机构,为600余所医疗卫生机构配置精神专科基本医疗设备;职工医保、居民医保政策范围内住院费用报销比例分别达到80%、70%左右;持续开展精神科医师转岗培训,累计培训1.6万余人,其中1.2万余人已加注精神科执业资质,1万余人转岗到精神科工作;支持抑郁症、睡眠障碍、焦虑障碍及药物成瘾等方向21个项目,合计国拨经费5.18亿元,建设3家国家精神疾病临床医学研究中心,促进创新和转化等等。
而且随着新医改方案出台,新农合和社区医疗服务的发展、全民医保以及医保政府补助标准和政策范围内报销比例的不断提高,将促进整个医药市场的扩容,为抗精神类药物行业带来有利的市场机遇。综上所述,在需求规模基数庞大、政策高度扶持下,我国抗精神疾病药物行业发展前景广阔。(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







