
一、造船工业概况
船舶是各种船只的总称,指能够航行或停泊于水域进行运输或作业的交通工具,分为军用船舶和民用船舶两大类。船舶制造工业即造船业,是现代综合性产业。经过政策的引导支持和行业的长期发展,我国已形成了比较完整的造船科研、设计、生产能力。
我国造船工业相关政策
|
时间 |
政策 |
主要内容 |
|
2013年7月 |
《船舶工业加快结构调整促进转型升级实施方案(2013-2015年》 |
明确了2013-2015年船舶工业结构调整和转型升级的主要任务:一是加快科技创新,实施创新驱动。开展船舶和海洋工程装备关键技术攻关,培育提高科技创新能力。二是提高关键配套设备和材料制造水平。重点依托国内市场需求推进关键船舶配套设施建设。 |
|
2015年5月 |
《中国制造2025》 |
把海洋工程装备和高技术船舶作为十大重点发展领域之一,要求强化船舶等装备制造业和大型成套设备出口的综合竞争优势。 |
|
2017年1月 |
《船舶工业深化结构调整加快转型升级行动计划(2016-2020年》 |
建成规模实力雄厚、创新能力强、质量效益好、结构优化的船舶工业体系,力争步入世界造船强国和海洋工程装备制造先进国家行列。 |
|
2017年11月 |
《关于推动国防科技工业军民融合深度发展的意见》 |
调整优化民用船舶产业结构,发展高技术船舶和海洋工程。落实国家“一带一路“和“走出去"战略,推动高技术高附加值船舶及其他高技术成套装备出口。 |
|
2018年12月 |
《智能船舶发展行动计划(2019-2021年》 |
经过三年努力,形成我国智能船舶发展项层规划,初步建立智能船舶规范标准体系,突破航行态势智能感知、自动靠离泊等核心技术,完成相关重点智能设备系统研制,实现远程遥控、自主航行等功能的典型场景试点示范,扩大典型智能船舶“一个平台+N个智能应用"的示范推广,初步形成智能船舶虚实结合、岸海-体的综合测试与验证能力,保持我国智能船舶发展与世界先进水平同步。 |
|
2020年8月 |
《船舶总装建造智能化标准体系建设指南(2020版》 |
到2021年,初步建立船舶总装建造智能化标准体系,制定30项以上船舶智能制造急需标准,基本覆盖基础共性、关键技术和船厂应用等领域,与国际先进造船国家水平差距明显缩小。到2025年,建立较为完普的船舶总装建造智能化标准体系,全面覆盖基础共性、关键技术和船厂应用等领域,基本达到国际先进造船国家同等水平。 |
|
2021年2月 |
《国务院关于加快建立健全绿色低碳循环发展经济体系的指导意见》 |
打造绿色物流,积极调整运输结构,推进铁水、公铁、公水等多式联运。推广绿色低碳运输工具,淘汰更新或改造老旧车船,加大推广绿色船舶示范应用力度,推进内河船型标准化。 |
资料来源:观研天下整理
二、造船工业现状
1.造船完工量
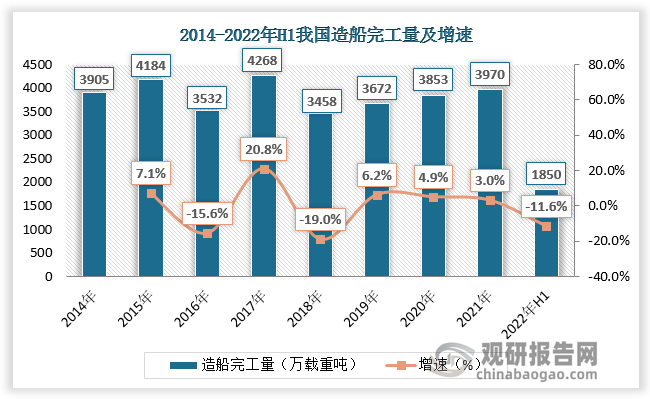
数据显示,2014年以来我国造船完工量呈现震荡走势。2020年我国造船完工量为3853万载重吨,较上年同比增长4.9%;2021年我国船舶工业持续深化结构调整,实现了“十四五”良好开局,全年造船完工量3970万载重量,同比增长3.0%。2022年上半年我国造船完工量1850万载重吨,同比下降11.6%。
数据来源:观研天下数据中心整理
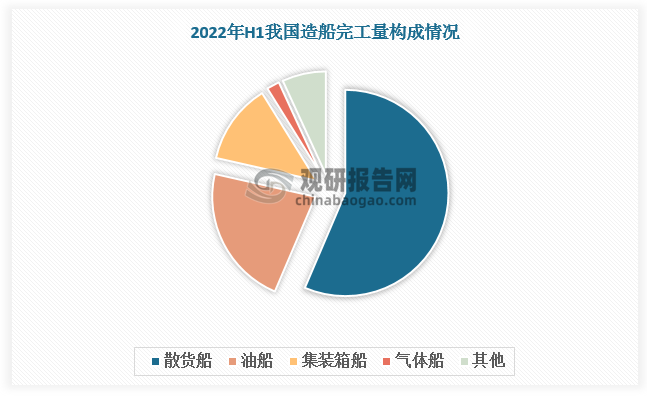
根据观研报告网发布的《中国造船工业行业发展现状分析与投资趋势研究报告(2022-2029年)》显示,从船舶类型看,我国主要以制造散货船、油船、集装箱船以及气体船为主,其中散货船以及油船完工量占比大,2022年H1分别占比56.4%、22.1%,两者合计占比超过70%。
数据来源:观研天下数据中心整理
2.新承接船舶订单量
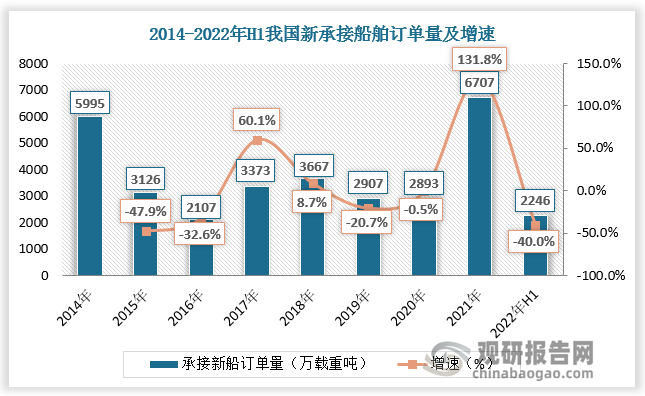
在新承接船舶订单方面,2014年-2022年我国新承接船舶订单量波动较为明显。2014年新承接船舶订单量接近6000万载重吨,2016年下降至2000万载重吨左右,2017年以后新承接船舶订单量又逐渐回升,2021年达6707万载重吨,同比增长131.8%,2022年上半年累计新承接船舶订单量为2246万吨,增速为-40%。
数据来源:观研天下数据中心整理
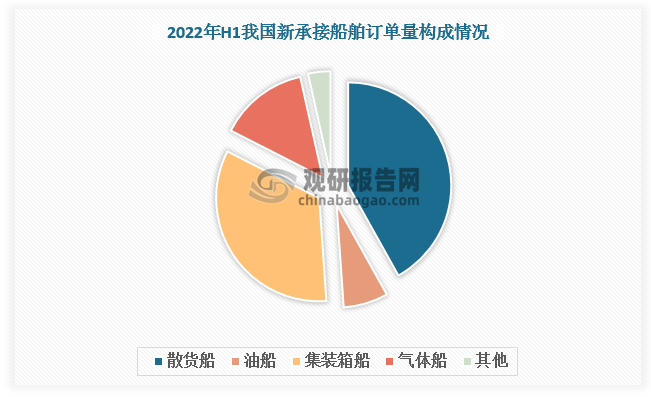
从船舶类型看,我国新承接船舶订单量中散货船占比最大,2022年H1为41.9%,其次是集装箱船,新承接船舶订单量占比达到33.6%。
数据来源:观研天下数据中心整理
3.手持船舶订单量
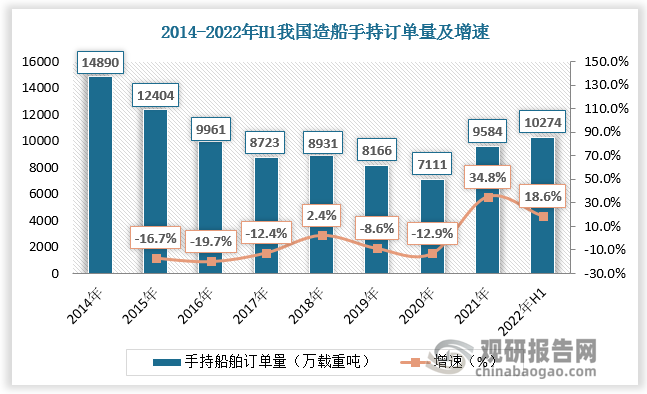
在手持船舶订单量方面,2014-2017年我国造船手持订单量持续下滑,由14890万载重吨下降至8723万载重吨,2018-2020年造船手持订单量呈先上升后下降状态,其中2020造船手持订单量达到近年最低值,为7111万载重吨,较上年同比下降12.9%。随着航运市场的复苏以及中国造船工业技术水平的提升,我国造船手持订单量回升,2021年造船手持订单量为9584万载重吨,较上年同比增长34.8%;2022年H1我国造船手持订单量为10274万吨,同比增长18.6%。
数据来源:观研天下数据中心整理
二、船舶工业竞争情况
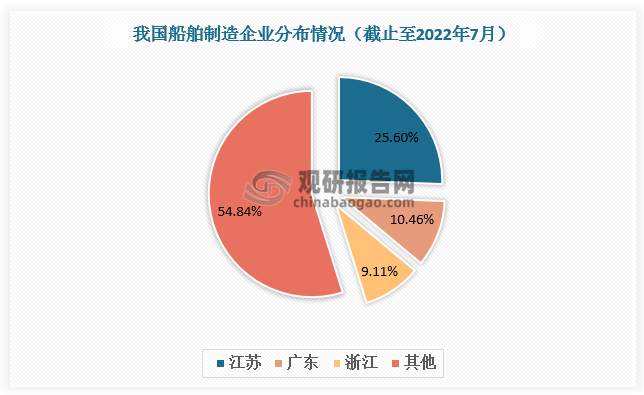
截止至2022年7月,我国船舶制造企业数量超7万家,主要分布在江苏省、广东省、浙江省,三个地区船舶制造企业数量分别占比25.60%、10.46%、9.11%。
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理
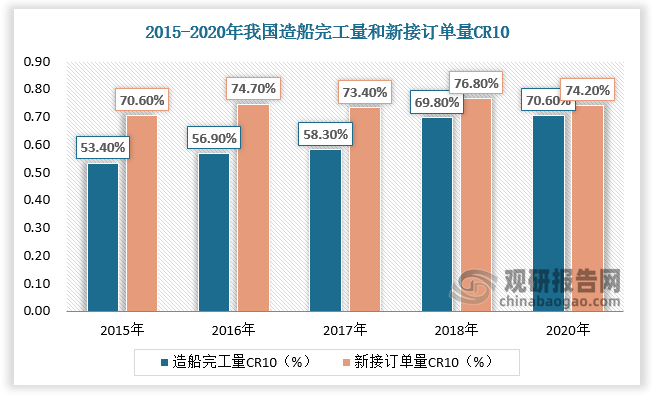
从竞争来看,近年来我国船舶制造行业的市场集中度持续提高,2020年造船完工量前10家企业占全国总量的70.6%,新接船舶订单前10家企业占全国总量的74.2%。基于更为广泛的业务布局,订单向优势企业集中趋势明显,行业集中度有望不断提升。
数据来源:观研天下数据中心整理
我国船舶制造代表企业业务布局
|
企业名称 |
业务布局 |
营收(万元) |
|
中国重工 |
海洋防务及海洋开发装备 |
802549.64 |
|
海洋运输装备 |
1170980.26 |
|
|
深海装备及舰船修理改装 |
361239.51 |
|
|
舰船配套及机电装备 |
665376.25 |
|
|
中国船舶 |
船舶造修 |
4320076.92 |
|
海洋工程 |
392374.44 |
|
|
动力装备 |
561345.42 |
|
|
机电设备 |
307549.95 |
|
|
中船防务 |
造船产品 |
945943.44 |
|
海工产品 |
29232.96 |
|
|
钢结构工程 |
162293.68 |
|
|
船舶修理及改装 |
44924.47 |
|
|
机电产品及其他 |
15808.83 |
|
|
中船科技 |
船舶配件 |
6701.78 |
|
江龙船艇 |
公务执法船艇 |
25349.89 |
|
旅游休闲船艇 |
20321.66 |
|
|
特种作业船艇 |
14387.53 |
|
|
中国动力 |
海工平台及船用机械 |
423397.53 |
|
天海防务 |
船海工程技术服务 |
4583.44 |
|
船海工程EPC |
33226.72 |
|
|
防务装备及产品 |
6813.03 |
|
|
亚星锚链 |
系泊链 |
19201.51 |
|
船用链及附件 |
88318.23 |
资料来源:观研天下整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






