医药是关于人类同疾病作斗争和增进健康的科学。它的对象是社会的人。因此,医学与社会科学、医学伦理学具有密切关系。本世纪著名医史学家西格斯特指出:“医学是一门社会科学。”医学的每一个行动始终涉及两类当事人--医生与病人,或更广泛地说,是医学团体和社会,医学无非是这两群人之间的多方面的关系。"由于医学科学的发展和医学模式的转变,人们已从传统的生物医学模式向生物、心理、社会医学模式转变。
医学分两部分:一部分是基础,是生物科学;医学的另一部分更为重要,也是医学的主体——临床医学,近十几年来医学领域兴起了一门新学科:循证医学。就是充分寻求可信的临床证据,因为我们光靠实验室得出来的这些证据,还不足以说明很多问题。
医药行业主要包括化学制药,生物制药和中药。医药行业典型特征:
(1)弱周期性:发展较少受到宏观经济波动的影响。
(2)技术密集性:高新技术吸纳能力强,科技成果产业化程度高。
(3)高投入、高风险性:新药在开发和生产方面,研发周期更长、不确定性更高,生产工序更为复杂;市场进入壁垒高。
(4)高收益性:专利产品在专利有效期内产生垄断,在受益期内能获得巨额垄断利润。
一、全球医药行业发展现状
制药工业开始于19世纪中叶,从医疗事业的边缘进入了医疗事业的核心,并成为全球的工业行业。制药工业获得了现今显著的地位,政府一方面支持药品的研究开发,以提高人类寿命,提高人类的生活质量,预防疾病;同时,也强化了监管,包括其安全性和药效。政府还要采取措施平息民众对于制药企业通过新药产品和促销得到高额回报的怨言。医疗体制改革在全球都在展开。
医药行业面临的挑战是科学家、工业界、政府相关部门、医生、病人在新药从实验室走向实际使用的过程中复杂的相互作用和影响。
1、市场规模
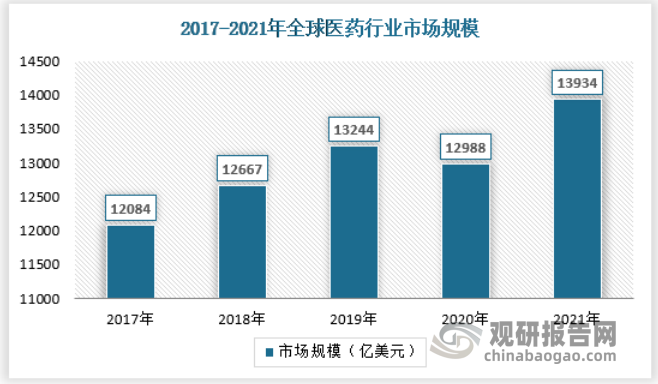
根据观研报告网发布的《中国医药行业现状深度分析与发展前景预测报告(2022-2029年)》显示,近年来,全球医药市场的快速发展,主要得益于两个方面:一方面是一些主要药品的专利将陆续到期,使更多的仿制药能够进入市场;另一方面是新兴国家的经济快速增长拉动了这些国家的药品需求。
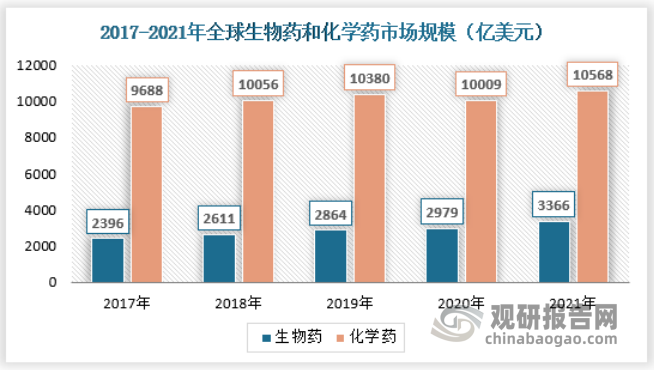
截止2021年,全球医药市场规模达到13934亿美元,其中生物药市场规模为3366亿美元,化学药市场规模约为10586亿美元。
资料来源:观研天下数据中心整理
资料来源:观研天下数据中心整理
2、市场区域分布
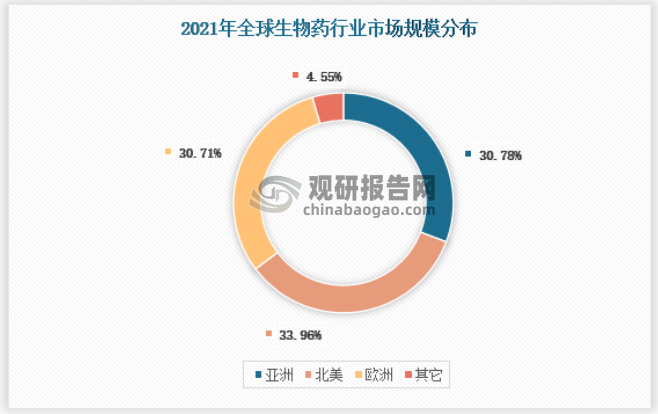
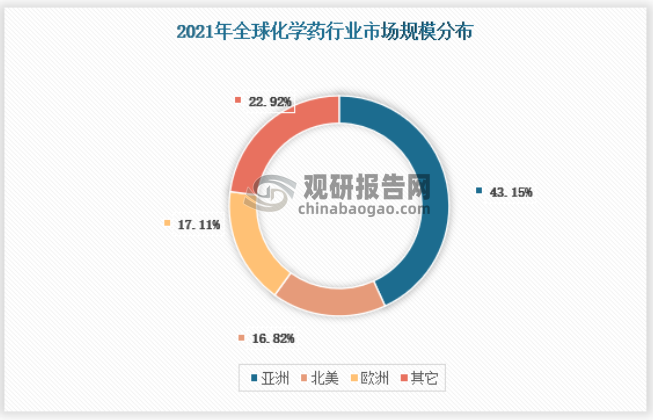
从区域分布来看,全球生物药行业分布普遍以欧美发达国家为主要市场,而化学药市场则主要分布于以印度、非洲、拉美为代表的新兴国家。
资料来源:观研天下数据中心整理
资料来源:观研天下数据中心整理
二、中国医药行业发展现状
1、发展历程
自从20世纪80年月中期医药行业从计划经济过渡到市场经济以来,其发展历程大体能够分为四个阶段。
初始阶段
从1985年到1990年,称之为医药行业发展的初始阶段,在这个阶段医药行业从计划经济渐渐转为市场经济,因为社会的不停改革、不停发展,很多合资公司开始进入中国的医药市场,以天津大肪为初步,史克、史珍宝、杨森、辉瑞等纷繁进入中国市场。
发展阶段
从1991年到1996年,跟着市场经济的不停发展,更多的外国医药公司涌入中国市场,医药代表的队伍在不停扩大,同期国内的一-些大中型公司和民营公司也在改变经营思路,学习合资公司新的营销理念和管理系统,引进人材,发展和扩大经营规模。在这个阶段,“自我医疗”的观点被引入中国,为后期OTC观点的产生确立了基础。
无序阶段
1996年0TC观点正式出现,从1996年末开始,零售与医药代表的分工渐渐产生并日趋明确,跟着医药代表在药品销售中作用日趋凸现,为行业高额收益所驱动,投资不停涌入医药市场,各样形式的合资药厂层见迭出,国内药厂也从头包装上市,行业精英大规模流动,市场竞争特别强烈,促销的手段八门五花,包含送礼、请出国、赠予等等,出现了一些不正之风,市场比较杂乱。
调整过渡阶段
从2000年开始,国家花鼎力气整改医药市场,前后出台了国家药品管理.法、医疗社会保险、重病兼顾、医疗保险、政府采买等政策和举措,从源泉(药厂)、通路(商业)、终端(医院和零售药店)三个方面分别整改,而且对医疗保险、社保、医院药品的收入百分比等进行控制。中国加入WT0后,跟着部分原有投资的退出和新投资的进入,医药行业进入理性发展阶段,行业内部掀起整改浪潮,以迎接真实意义的国际挑战。
2、市场规模
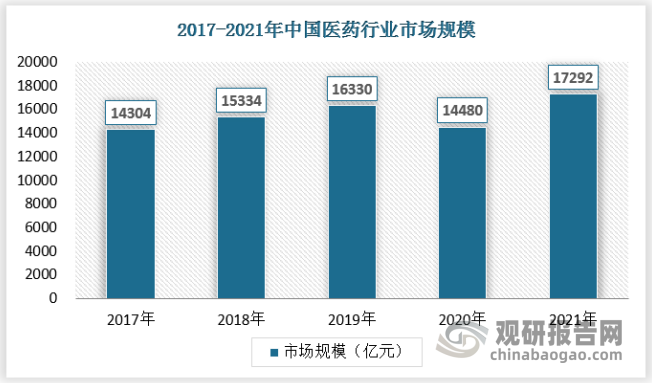
医药行业是我国国民经济的重要组成部分,是传统产业和现代产业相结合。新冠肺炎疫情当前,中国的医药行业受到了前所未有的关注。从我国医药行业发展来看,2020年前我国医药行业保持稳定的发展态势,市场规模增速相对稳定,年均增速保持在6%左右,2020年受疫情影响市场规模下降至14480亿元,增速下滑11.3%,2021年受需求以及国内疫情好转带动,增长至17292亿元,增速远超近年平均水平,总体来看我国医药行业具有巨大的发展空间和良好的发展前景,整体将保持良好的发展态势。
资料来源:观研天下数据中心整理
3、供应规模
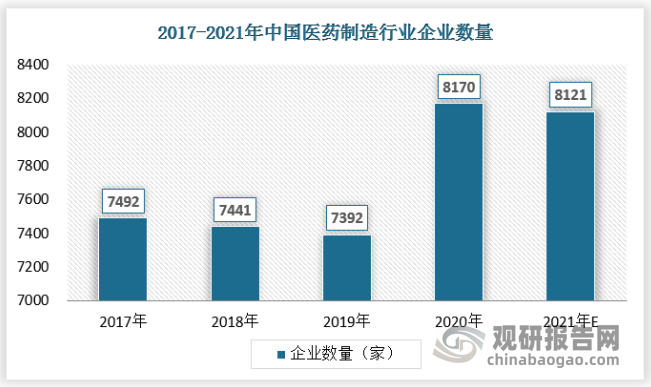
我国医药行业发展水平和国民经济的发展速度息息相关,随着我国国民经济的快速持续增长,我国人民的生活水平也随着得到提升,我国医药行业也得到不断快速发展。截至2020年底,全国共有药品生产企业8170家,药品经营企业57.33万家,有医疗器械生产企业2.65万家,二、三类医疗器械经营企业89.86万家,化妆品生产企业5447家,相比2019年,药品、医疗器械、化妆品企业数量均有增长。2021年下降至8121家,较2020年减少了49家。
资料来源:国家统计局、观研天下数据中心整理
4、需求规模
医药生物行业兼具民生保障功能与高技术壁垒,围绕人民整个生命过程,提供药物和医疗器械等支持。此外除了提升人民健康水平之外,医药生物行业作为高科技行业,在预防和应对公共卫生突发情况、预防重大突发疾病等具有重要的作用。
人们对健康和长寿的需求越来越大,随着人均寿命提升加上老龄化加剧,对检查和治疗的需求将会持续增加。一方面,我国老年人口规模庞大,自2000年进入老龄化社会之后,人口老龄化程度持续加深,2021年我国65岁以上人口突破两亿人,占到全国人口的14.2%,比2020年再提升0.7个百分点。另一方面,随着我国经济发展及居民生活水平快速提高,居民保健意识逐步增强。我国医疗卫生支出总额在近年来呈现稳步增长,2021年,全国居民人均医疗保健消费支出2115元,同比增长14.8%,占人均消费支出比重为8.8%,占比进一步提升,人均卫生总费用5112.3元,卫生总费用占GDP百分比为7.1%。
三、中国医药行业细分市场
1、生物医药
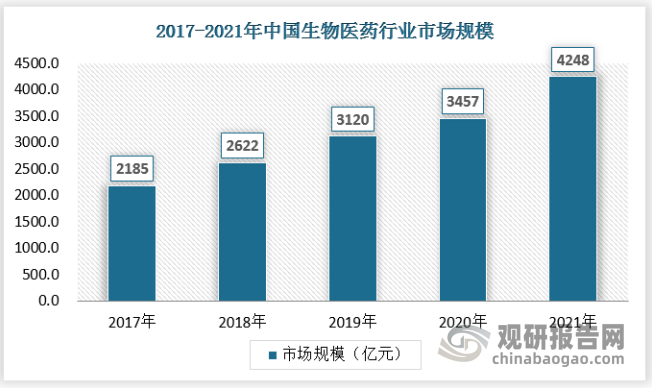
中国生物医药产业从80年代开始发展,在1993年取得了第一个突破,“十一五期间”我国逐步形成了长、珠江三角洲和京津冀地区3个综合性生物产业基地,到“十三五”国家已将生物医药行业作为国民经济的支柱产业大力发展,行业市场规模呈逐年增长趋势。2020年,药审中心受理1类创新药注册申请共1062件(597个品种),较2019年增长51.71%。其中,受理IND申请1008件,较2019年增长49.78%;受理NDA54件,较2019年增长100.00%。
目前,国内通过颁布改革临床试验管理、加快审评审批、生物安全立法等多方面鼓励政策来促进生物药创新和生物类似药研发。一系列支持政策的推出将加强生物制品监督管理,规范生物制品批签发行为,助力国内生物药市场的进一步发展,2021年我国生物医药行业市场规模已经超过3500亿元。
资料来源:观研天下数据中心整理
2、化学药
通常从天然矿物、动植物中提取的有效成分以及经过化学合成或生物合成而制得的药物,统称为化学药物。 结构明确的具有预防、治疗、诊断疾病,或为了调节人体功能、提高生活质量、保持身体健康的特殊化学品。化学药物是以化合物作为其物质基础,以药效发挥的功效(生物效应)作为其应用基础的。
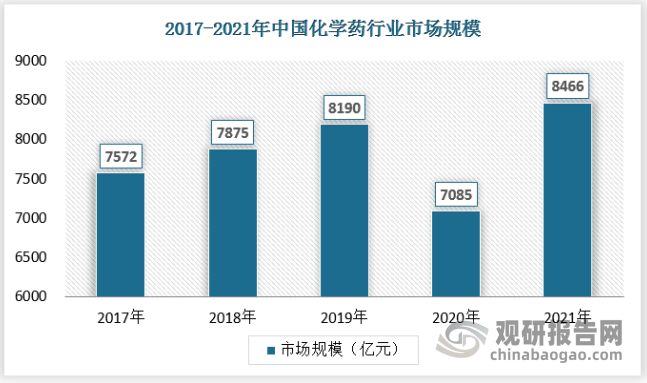
化学药物在中国医药市场中仍占主导地位,占比高达48.96%。中国化学药市场规模由2017年的7572亿元增长至2019年的8190亿元,2020年受疫情影响,市场规模略有下降,为7085亿元。2021年,带量采购进入常态化阶段,在提高化学药行业集中度、推动研发创新、促进上下游一体化等方面起到积极的推动作用, 2021年中国化学药市场规模达到8466亿元。
资料来源:观研天下数据中心整理
(1)仿制药一致性评价迎来爆发
2021年累计有876个受理号申报一致性评价获受理,同比2020年全年908个下降3.52%;有1714个品规的药品通过一致性评价(含视同通过),约为2020年的两倍,仿制药一致性评价过评品种迎来爆发式增长。
在企业方面,龙头企业保持领先。2021年,齐鲁制药有26个品种通过一致性评价,拔得头筹。正大天晴、石药欧意、恒瑞医药、倍特药业以20个品种位列第2位,四川科伦排名6位。在一致性评价通过品种总数上,齐鲁制药以63个品种占据第一,石药欧意以55个品种位列第二。
在区域上,传统优势区域排名靠前。2021年,江苏省有167个品种通过一致性评价,超过去年全省总量,排名第一,同时也获得过评品种总数第一。山东、广东、四川、浙江分别位列过评数量的2-5位。
2021年,已经有206个同通用名产品过评企业超过3家,其中苯磺酸氨氯地平片过评企业达到46家,位列第一,盐酸二甲双胍片、阿莫西林胶囊、盐酸氨溴索注射液过评企业也超过30家。在带量采购常态化背景下,热门产品的竞争日渐激烈。
(2)改良型新药进入收获期
自2016年3月原CFDA发布《化学药品注册分类改革工作方案》,将新药进一步分为1类新药(创新药)和2类新药(改良型新药)后,改良型新药成为各药企研发的热门方向。2021年改良型新药已进入收获期,共有14个品种获批上市(8个注射剂,6个口服制剂),其中2.2类改剂型品种多达10个,2.1类改晶型品种2个,2.3类新复方品种2个。绿叶制药的利培酮微球为高端长效缓释注射剂,湖南华纳大药厂的恩替卡韦颗粒剂为儿科品种,齐鲁制药获批2款口溶膜,在该领域竞争优势明显。
(3)创新药获批数量再创新高
2021年共有21个国产1类化学新药获批上市,获批数量超过2020年,再次创下药品注册分类新标准实施后的历史新高。这21个化学新药包括8个抗感染药、6个抗肿瘤药、2个血液系统药物、2个消化系统药物、1个神经系统药物、1个心血管系统药物、1个泌尿系统药物,且共有16个产品以“优先审评”的方式获批,其中注射用磷酸左奥硝唑酯二钠、苹果酸奈诺沙星氯化钠注射液、帕米帕利胶囊、康替唑胺片、甲磺酸伏美替尼片、甲苯磺酸多纳非尼片、海曲泊帕乙醇胺片、海博麦布片、艾诺韦林片、艾米替诺福韦片10个产品已通过国家医保谈判进入医保目录。此外,和黄医药的赛沃替尼片是国内首个获批的特异性靶向MET激酶的小分子抑制剂,注射用的磷酸左奥硝唑酯二钠则是扬子江药业获批上市的首个国产化学1类新药。
3、中药
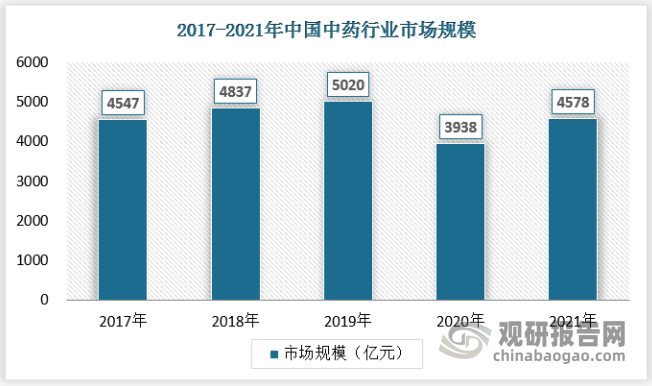
以中国传统医药理论指导采集、炮制、制剂,说明作用机理,指导临床应用的药物,统称为中药。近年来,随着我国经济社会的不断发展,人们对中医药服务的需求越来越旺盛,中医药市场也得到了蓬勃的发展。
中医药是我国重要的卫生、文化、经济资源,近年来,国家出台多项覆盖传统医学发展各关键环节的法律法规及意见措施,对行业振兴发展起到一定程度的保护与扶持作用。伴随我国经济的稳步发展,人民生活水平显著提高,而当前人口老龄化现象亦逐渐明显,人民日益增长的医疗保健需求,与中医药行业发展现状存在诸多不匹配,中药质量标准化控制体系不完善、专业人才不足、与现代医学尚需融合等问题亟待解决。
在2021年1月22日,国务院颁布了《关于加快中医药特色发展若干政策措施的通知》,对促进中药产业发展相关内容的进一步细化,通过六大方面二十条措施,涵盖了中药审评审批、研制创新、安全性研究、质量源头管理、生产全过程质量控制、上市后监管、品种保护等以及中药的法规标准体系、技术支撑体系、人才队伍、监管科学、国际合作等内容。
国家发布的各项中药产业支持政策表明政府不但将逐步增加对中医药产业的投入,扶植中药产业的建设,还将从根本上保护中药企业的发展,有利于整个中药产业水平的提升。
资料来源:观研天下数据中心整理(WWTQ)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。