一、电子气体行业概述及其主要种类对比
电子气体是专门用于电子半导体领域的工业气体,主要可分为电子大宗气体和电子特种气体,而这两种气体也有着很大的区别,比如在气体品种及用量方面,电子大宗气体主要有氮气、氦气、氧气、氢气、氩气、二氧化碳等,单一品种用量较大。而电子特种气体达260余种,单一品种用量较小。在电子市场占比方面,电子大宗气体更高,占比为55%;而电子特种气体市场占比则约为45%。
电子大宗气体与电子特种气体的差异
| 主要指标 | 电子大宗气体 | 电子特种气体 |
| 气体品种及用量 | 氮气、氦气、氧气、氢气、氩气、二氧化碳等,单一品种用量较大。 | 据统计,现有特种气体达260余种,单一品种用量较小。 |
| 应用环节 | 作为环境气、保护气、清洁气和运载气等应用在电子半导体生产的各个环节。 | 单一品种仅在电子半导体生产的部分特定环节使用。 |
| 最高纯度要求 | 9N,甚至更高 | 6N |
| 电子气体市场占比 | 55% | 45% |
资料来源:公开资料、观研天下整理
二、我国电子特种气体细分市场情况
电子特种气体是半导体、微电子和相关的太阳能电池等产业中不可缺少的关键性材料,近些年随着半导体产业快速发展,电子特种气体需求量也是不断上升,市场也不断扩大,数据显示,在2022年我国电子特种气体市场规模为220.8亿元。
从细分市场来看,在2022年我国电子特种气体中三氟化氦市场占比最高,占比为14.59%;其次是三氯氢硅,占比为8.10%;第三的是氨气,占比为7.05%。
2022年我国电子特种气体细分市场占比情况
| 排名 | 种类 | 占比 |
| 1 | 三氟化氦 | 14.59% |
| 2 | 三氯氢硅 | 8.10% |
| 3 | 氨气 | 7.05% |
| 4 | 六氯化钨 | 6.46% |
| 5 | 六氟丁二烯 | 4.95% |
| 6 | 氯气 | 4.89% |
| 7 | 氧化亚氮 | 4.61% |
| 8 | 硅烷 | 4.23% |
| 9 | 氯化氢 | 3.75% |
| 10 | 三氯化硼 | 3.12% |
| 11 | 氙气 | 2.83% |
| 12 | 磷烷 | 1.32% |
| 13 | 六氯化硫 | 1.30% |
| 14 | 错烷 | 1.24% |
| 15 | 四氟化碳 | 1.18% |
资料来源:观研天下整理
三、我国电子特种气体市场竞争格局
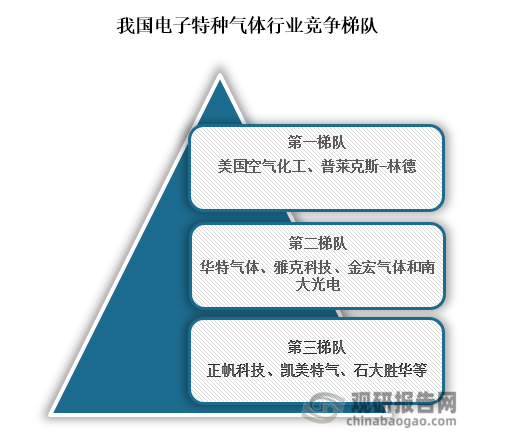
从企业来看,由于在技术和规模上有差距,所以目前我国电子特种气体第一梯队主要被美国空气化工、普莱克斯-林德等海外企业占据,而位于第二梯队企业则是华特气体、雅克科技、金宏气体和南大光电,这些企业在技术和规模上有一定的优势,第三梯队的企业是正帆科技、凯美特气、石大胜华等企业。并且由于电子特种气体品种较多,单一公司无法供应全部气体,因此参与者较多,行业集中度也相对较低。
资料来源:公开资料、观研天下整理
我国电子特种气体市场主要企业
| 公司简称 | 成立时间 | 主营业务 |
| 美国空气化工 | 1940年 | 公司除了工业气体产品,工艺和特种气体产品之外,还提供相关设备,特种化学品和化学中间体产品。 |
| 南大光电 (300346) | 2000年 | 公司是从事先进电子材料生产、研发和销售的高新技术企业,产品广泛应用于集成电路、平板显示、LED、第三代半导体、光伏和半导体激光器的生产制造。 |
| 华特气体 (688268) | 1999年 | 公司主营业务以特种气体的研发、生产及销售为核心,辅以普通工业气体、气体设备与工程业务,打造一站式服务能力,能够面向全球市场提供气体应用综合解决方案。 |
| 金宏气体 (688106) | 1999年 | 公司为一家专业从事气体研发、生产、销售和服务的环保集约型综合气体供应商,目前已初步建立品类完备、布局合理、配送可靠的气体供应和服务网络,能够为客户提供特种气体、大宗气体和燃气三大类100多个气体品种。 |
| 雅克科技 (002409) | 1997年 | 公司业务主要包括电子材料业务、LNG 保温绝热板材相关业务和阻燃剂业务。 |
| 正帆科技 (688596) | 2009年 | 主要产品有电子工艺设备、生物制药设备、电子气体化学品和MRO服务。 |
| 凯美特气 (002549) | 1991年 | 以石油化工尾气(废气)、火炬气为原料,研发、生产和销售干冰、液体二氧化碳、食品添加剂液体二氧化碳、食品添加剂氮气及其他工业气体 |
资料来源:公开资料、观研天下整理
从企业业绩来看,2023年前三季度南大光电营业收入为12.81亿元,同比增长1.70%,归母净利润为2.15亿元,同比增长1.98%;华特气体营业收入为11.29亿元,同比下降19.51%,归母净利润为1.22亿元,同比下降34.63%;金宏气体营业收入为17.80亿元,同比增长23.87%,归母净利润为2.59亿元,同比增长53.31%。
2023年前三季度我国电子特种气体市场主要企业
| 公司简称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 南大光电 (300346) | 12.81亿元 | 1.70% | 2.15亿元 | 1.98% |
| 华特气体 (688268) | 11.29亿元 | -19.51% | 1.22亿元 | -34.63% |
| 金宏气体 (688106) | 17.80亿元 | 23.87% | 2.59亿元 | 53.31% |
| 雅克科技 (002409) | 35.42亿元 | 11.84% | 4.81亿元 | 3.73% |
| 正帆科技 (688596) | 24.11亿元 | 33.65% | 2.71亿元 | 97.21% |
| 凯美特气 (002549) | 4.18亿元 | -23.10% | -0.15亿元 | -113.23% |
资料来源:公开资料、观研天下整理(XD)
观研天下®专注行业分析十一年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国电子特种气体行业发展现状研究与投资前景分析报告(2024-2031年)》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。