
电解铝就是通过电解得到的铝,是制造铝加工产品的重要材料,是铝产业链的重点环节之一。
1、美国铝业VS中国铝业:电解铝业务布局
美国铝业业务主要包括铝土矿开采、氧化铝、电解铝冶炼以及能源生产,是美国铝产业链一体化龙头,铝土矿开采和氧化铝冶炼主要在澳大利亚和巴西,电解铝生产主要在加拿大、美国、欧洲、巴西,电解铝产品市场主要在美国、欧洲以及澳大利亚。
美铝铝土矿项目分布
|
电解铝厂 |
地区 |
采矿权期限 |
2021年产量(百万吨) |
|
DarlingRange |
澳大利亚 |
2024 |
34.7 |
|
Juruti |
巴西 |
2100 |
5.8 |
|
Trombetas(18.2%) |
巴西 |
2046 |
2.0 |
|
Poços deCaldas |
巴西 |
2031 |
0.4 |
|
Boké(22.95%) |
几内亚 |
2038 |
3.5 |
|
AlBa’itha(25.1%) |
沙特 |
2037 |
1.2 |
|
合计 |
/ |
/ |
47.6 |
数据来源:观研天下整理
根据观研报告网发布的《中国电解铝行业竞争态势研究与投资战略调研报告(2022-2029年)》显示,中国铝业主要业务为铝土矿、煤炭等资源的勘探开采,氧化铝、原铝、铝合金及炭素产品的生产、销售、技术研发,国际贸易、物流产业,火力及新能源发电等,在国内铝土矿资源拥有量位居第一,海外拥有铝土矿资源 18 亿吨左右。
2、电解铝产能对比:美国铝业产能持续下滑,中国铝业产能扩大
根据数据显示,截至2021年底,美铝电解铝产能356.3万吨,其中权益产能296.2万吨,与上一年相比减少3万吨,主要分布在加拿大、美国、欧洲、巴西以及澳大利亚等地。同时,电解铝闲置产能约68.5万吨,包括Intalco、Alumar冶炼厂的近60万吨完全停产产能,以及Warrick、Portland冶炼厂的斤15万吨等部分停产产能。
美国铝业电解铝项目分布
|
电解铝厂 |
地区 |
总产能 |
运行产能 |
权益产能 |
电力来源 |
|
MassenaWest,NY |
美国 |
13 |
13 |
13 |
外购(燃气发电) |
|
Ferndale,WA(Intalco) |
美国 |
27.9 |
27.9 |
27.9 |
外购(燃气发电) |
|
Wenatchee,WA |
美国 |
14.6 |
0 |
0 |
– |
|
Evansville,IN(Warrick) |
美国 |
26.9 |
26.9 |
26.9 |
自备煤电 |
|
BaieComeau,Québec |
加拿大 |
31.2 |
31.2 |
31.2 |
75%外购水电,25%自备电 |
|
Bécancour,Québec(75%) |
加拿大 |
46.2 |
46.2 |
34.7 |
外购(水电) |
|
Deschambault,Québec |
加拿大 |
28.7 |
28.7 |
28.7 |
外购(水电) |
|
SãoLuís(Alumar)(60%) |
巴西 |
44.7 |
44.7 |
26.8 |
水电 |
|
Portland(55%) |
澳大利亚 |
35.8 |
35.8 |
19.7 |
外购(水电公司) |
|
Lista |
挪威 |
9.4 |
9.4 |
9.4 |
外购 |
|
Mosjøen挪威 |
20 |
20 |
20 |
外购 |
|
|
SanCiprián |
西班牙 |
22.8 |
22.8 |
22.8 |
外购(燃气发电) |
|
Fjarðaál |
冰岛 |
35.1 |
35.1 |
35.1 |
外购(水电) |
|
控股产能合计 |
/ |
356.3 |
341.7 |
296.2 |
|
|
RasAlKhair(MAC)(25.1%) |
沙特 |
80.4 |
80.4 |
20.2 |
|
|
合计 |
/ |
436.7 |
422.1 |
316.4 |
|
数据来源:观研天下整理
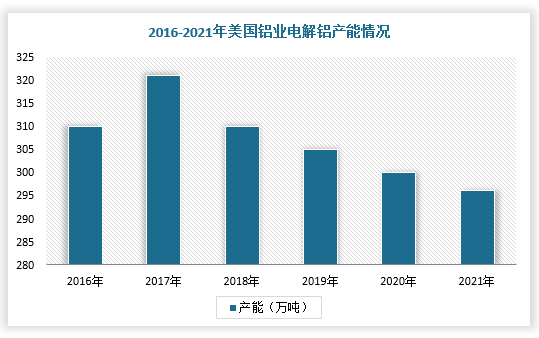
而且,由于美国铝业部分产能位于高电价地区,冶炼亏损较为严重,所以产能减产势在必行,从2017年的321万吨下降至2021年的296万吨,在2019年剥离了西班牙的Aviles和LaCoruna冶炼厂的产能。
数据来源:观研天下整理
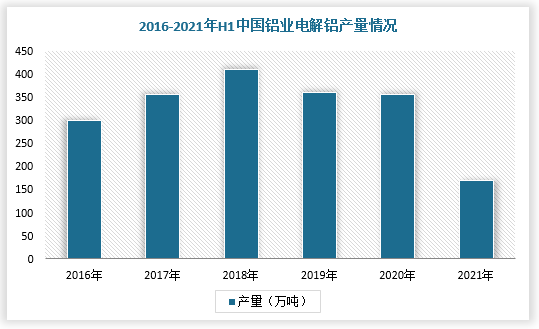
反观中国铝业,采取“五步法”推进全要素对标,完善生产管理制度,创新生产调度指挥,强化生产服务指导,聚力解决生产技术管理问题,其氧化铝产能近1600万吨,位居全球第一;原铝产能400万吨左右,位居全球第二,精细氧化铝产能全球第一。目前,中国铝业旗下的青海、贵州、连城、兰州及包头分公司的电解铝权益均达到100%,产销量分为369万吨和368万吨。
中国铝业电解铝板块产能(万吨)
|
主要子公司 |
权益 |
总产能 |
|
青海分公司 |
100% |
40 |
|
贵州分公司 |
100% |
17 |
|
连城子公司 |
100% |
16 |
|
山西新材料 |
86% |
43 |
|
遵义铝业 |
67% |
42 |
|
包头铝业 |
100% |
55 |
|
贵州华仁 |
40% |
40 |
|
山西中润 |
43% |
50 |
|
兰州铝业 |
100% |
43 |
|
内蒙古华云 |
50% |
78 |
|
合计 |
/ |
424 |
|
权益量 |
/ |
313 |
数据来源:观研天下整理
数据来源:观研天下整理
3、能源布局:美国铝业、中国铝业均布局绿电,低碳优势
美国铝业电厂自用为主。根据数据显示,截至2021年底,美国铝业电力装机容量1278MW,其中水电621MW,占比48.6%,发电量81.1亿度,同比下降3.8%,其中水电发电量占比52.4%,自备电比例约16%。
美铝电厂分布
|
电厂 |
地区 |
电源类型 |
装机量(MW) |
2021年产量(GWh) |
|
BarraGrande |
巴西 |
水电 |
152 |
903.7 |
|
Estreito |
巴西 |
水电 |
157 |
1158.4 |
|
Machadinho |
巴西 |
水电 |
119 |
855.3 |
|
SerradoFacao |
巴西 |
水电 |
60 |
169.9 |
|
Manicouagan |
加拿大 |
水电 |
133 |
1160.4 |
|
Warrick |
美国 |
煤电 |
657 |
3859.5 |
|
合计 |
/ |
/ |
1278 |
8107.3 |
数据来源:观研天下整理
而中国铝业在2021年业务规划中,坚持电解铝清洁能源战略,加快绿色水电铝建设,大力推进云南水电铝基地建设,加快布局绿色低碳产业,新能源、再生铝、赤泥综合利用、电解铝“三废”处置等专项工作进入系统化实施,推进电解铝高效低耗等技术攻关,加快电解铝无炭渣生产技术产业化应用。
4、奖励措施:中国铝业实施股权激励计划,美铝激励注重长期、短期结合
美铝的高管薪酬包括年度和长期激励,年度薪酬激励财务指标占比70%,长期激励结构为PRSUs(60%)+RSUs(40%),并且董事要求最低持股,退休福利保障强。
美铝激励措施
|
激励措施 |
具体内容 |
|
年度激励 |
年度薪酬激励最高为基本工资2倍,财务指标占比70%,主要指息税折旧摊销前利润),非财务指标占比30%,包括安全性(20%),多样性和包容性(10%)。 |
|
长期激励 |
绩效奖励(60%):三年累积绩效实现情况,主要包括股东回报,ROE改善,净债务比例和碳强度,以股票结算,最高奖励为目标奖励的200%;限制性股票(40%):三年后授予 |
|
管理层持股 |
非雇员董事至少持有75万美元普通股,且将不低于年薪50%的资金投资于美铝股票,直至董事会退休。 |
|
福利待遇保障 |
若控制权变更,原先授予的股票激励计划未偿奖励仍有效,提供竞争力的退休和福利计划 |
数据来源:观研天下整理
中国铝业则在2021年12月22日公布股权激励计划,授予股票总量不超过1.41亿股,约占企业股本总额的0.83%,其中首次授予1.31亿股,价格每股3.08元。并且,设定三年业绩考核目标,以2020年业绩为基数,2022年中国铝业归母扣非净利润复合增长率不低于110%;2023年公司归母扣非净利润复合增长率不低于75%;2024年公司归母扣非净利润复合增长率不低于60%。
5、经营指标:中国铝业盈利能力强
从毛利率来看,受益于国内电解铝冶炼成本低,在2021年,中铝电解铝吨毛利为4912元/吨,高于美铝的4154元/吨(中铝将铝加工计入到电解铝板块,导致毛利较高)。
2021年美铝与中国铝业主要指标比较
|
项目 |
单位 |
美国铝业 |
中国铝业 |
|
产量 |
万吨 |
219 |
386 |
|
单价 |
元/吨 |
18570 |
18836 |
|
吨成本 |
元/吨 |
14416 |
13924 |
|
吨毛利 |
元/吨 |
4154 |
4912 |
数据来源:观研天下整理
在营业收入方面,2021年,美铝实现营业收入121.52亿美元,同比增加31%,实现EBITDA18.63亿美元,同比增加92%,主要因为需求较好,产品价格上升;中国铝业实现营业收入2697亿元,较去年同期的1860亿元增加837亿元,主要为氧化铝、电解铝价格同比上涨所致。(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








