
一、行业相关概述
可穿戴医疗设备是指可直接穿戴在身上的、便携式的电子医疗或健康电子设备,其可以通过传感器反应人体的生理数据到人们的移动设备上,为用户提供数据,让用户能够实时监测到自己的身体健康状况。根据功能的差异,可穿戴医疗设备可分为监测型和治疗型。
根据观研报告网发布的《中国可穿戴医疗设备行业现状深度研究与发展前景分析报告(2024-2031年)》显示,可穿戴医疗设备主要由数据采集、无线通信及数据处理模块组成。其中数据采集模块中生物医学传感器监测为核心技术,能将各类生命体征信号转换成医疗仪器可用的电生理信号的元件或模块器件。

数据来源:观研天下整理
二、行业市场发展情况
1、可穿戴设备市场情况
可穿戴医疗设备是可穿戴设备产业的一个细分市场。可穿戴设备是一种直接穿在身上或整合到用户的衣服或配件的便携式智能设备,具有感知、交互、计算等功能,可以为用户提供健康管理、运动测量、社交互动、影音娱乐等多种服务。
近年来受益于庞大的市场需求,我国可穿戴设备飞速发展,产量不断增长。数据显示,2020年我国可穿戴设备产量达15972万台,同比增长30.36%。到2022年我国可穿戴设备产量达到23891万台

数据来源:观研天下整理
2、可穿戴医疗设备市场情况
与此同时,随着计算机技术的进一步发展,在“医疗大健康”的新趋势下,可穿戴设备在与大数据、人工智能、云计算、物联网相结合后,逐步运用至医疗领域。并得益于传感器、半导体、大数据、物联网等技术不断成熟,可穿戴设备在健康管理领域中的潜在应用价值逐渐凸显,为产业的高速发展打下基础。
近年伴随着良好的经济环境、利好政策的指引以及5G和物联网等信息基础建设的发展,我国可穿戴医疗设备行业发展迅猛。数据显示,2021年我国可穿戴医疗设备市场规模为143.7亿元。预计到2026年我国可穿戴医疗设备市场规模将达到330.2亿元。

数据来源:观研天下整理
三、行业发展驱动因素
1、政策推进可穿戴设备行业的规范化
近年在行业飞速发展环境下,国务院、卫健委、科技部及工信部等多个有关部门制定了明确的政策引导,加速推进可穿戴设备行业的规范化。例如在国务院印发的《“十四五"国家老龄事业发展和养老服务体系规划》中着重表示需要加快发展可穿戴的动态心电监测和其他生理数据监测设备,打造新型智能医疗终端和信号采集设备。在降低医疗成本的同时打造可追踪、智能化、定制化的医疗服务体系,构成可穿戴医疗设备企业、医疗机构和客户共赢的局面。
近年可穿戴医疗设备相关政策
| 发布部门 | 政策名称 | 重点内容 |
| 国务院 | 《“十四五"国家老龄事业发展和养老服务体系规划》 | 表示需要加快发展可穿戴的动态心电监测和其他生理数据监测设备,打造新型智能医疗终端和信号采集设备。在降低医疗成本的同时打造可追踪、智能化、定制化的医疗服务体系,构成可穿戴医疗设备企业、医疗机构和客户共赢的局面。 |
| 国家发展和改革委员会 | 《“十四五"扩大内需战略实施方案》 | 丰富5G网络和千兆光网应用场景,加快研发超高清视频、虚拟现实、可穿戴设备、智能家居、智能教学助手、医疗机器人等智能化产品,健全智能家电、智能家居、可穿戴产品等领域体系 |
| 科技部、教育部、工业和信息化部、交通运输部、农业农村部、卫生健康委员会 | 《关于加快场景创新以人工智能高水平应用促进经济高质量发展的指导意见》 | 明确提出养老领域应积极探索居家智能监测、智能可穿戴设备应用等场景 |
| 国务院 | 《计量发展规划(2021—2035年)》 | 加快医疗健康领域计量服务体系建设,围绕可穿戴设备开展关键计量测试技术研究和应用。面向可穿戴设备领域,完善相关计量保障体系,夯实高品质生活的计量基础 |
| 国务院 | 《“十四五"旅游业发展规划》 | 推进全息展示、可穿戴设备、服务机器人、智能终端、无人机等技术的综合集成应用 |
| 工业和信息化部、中央网络安全和信息化委员会办公室、科学技术部、生态环境部、住房和城乡建设部、农业农村部、国家卫生健康委员会、国家能源局 | 《物联网新型基础设施建设三年行动计划(2021-2023)》 | 鼓励物联网企业与运动器械制造商、康复辅具生产商、养老机构、运动场馆等跨界合作,加快推动可穿戴设备、智能医疗健康产品、智能体育装备等应用普及 |
| 工业和信息化部、国家发展和改革委员会、财政部、住房和城乡建设部、文化和旅游部、国家卫生健康委员会、国务院国有资产监督管理委员会、国家能源局 | 《5G应用"扬帆"行动计划(2021-2023年)》 | 加快新型消费终端成熟。推进基于5G的可穿戴设备、智能家居产品、超高清视频终端等大众消费产品普及。推动嵌入式SIM(esIM)可穿戴设备服务纵深发展,研究进一步拓展应用场景 |
| 工业和信息化部 | 《“双千兆"网络协同发展行动计划(2021-2023年)》 | 加速推进终端成熟。鼓励终端设备企业加快5G终端研发,提升5G终端的产品性能,推动支持SA/NSA双模、多频段的智能手机、客户端设备(CPE)以及云XR、可穿戴设备等多种形态的5G终端成熟 |
资料来源:观研天下整理
2、老龄化趋势攀升对可穿戴医疗设备发展产生了积极的推动作用
近年来我国老龄化趋势逐步加剧,老年人口占比逐年攀升。截至2022年底我国60周岁及以上老年人口28004万人,占总人口的19.8%,其中65周岁及以上老年人口20978万人,占总人口的14.9%。预计到2025年,我国60岁及以上的老年人口将达到3亿人。另外国家卫健委的数据预计,到2035年,60岁及以上的老年人口将会突破4亿,占总人口的比例将超过30%,进入重度老龄化阶段。

数据来源:观研天下整理
而由于我国老龄化趋势攀升,居民对健康医疗的关注度陆续提高,以及行业整体技术不断优化,研发持续创新。可见我国可穿戴医疗设备行业未来会有广阔的增长空间,但医疗级设备面临着医疗级设备认证难、时间资金投入大、供应链有待完善、研发要求高、商业化落地难等的挑战。
3、慢性病群体需求的不断增长驱动着可穿戴医疗设备行业不断发展
慢性病是长期存在的一种疾病状态。随着我国经济社会发展和卫生健康服务水平的不断提高,居民人均预期寿命不断增长,随着慢性病患者生存期的不断延长,加之人口老龄化、城镇化、工业化进程加快和行为危险因素流行对慢性病发病的影响,我国慢性病患者基数仍将不断扩大。同时因慢性病死亡的比例也会持续增加,2019年我国因慢性病导致的死亡占总死亡88.5%,其中心脑血管病、癌症、慢性呼吸系统疾病死亡比例为80.7%。
尤其是老年人人群。随着年纪的增长,人们对于疾病的免疫力会下降。对于老年人来说,各种慢性病也很有可能会因此慢慢出现。根据《中国老年疾病临床多中心报告》,我国老年人群常伴有慢性病与共病现象,人均患病达到4.68种、其中共病率达到91.36%。
随着慢病患病率扩大,患者无法及时记录发病、独居人士增多、医院排队久、欠缺服药指导、缺乏专业康复指导都是传统医疗的痛点,可穿戴医疗设备能精准、有效地针对以上难点对病患进行精准"预防+管理”。
4、国民的健康意识也在不断增强带动可穿戴医疗设备的发展
近年随着我国经济的迅速发展,居民人均收入水平的逐步增加,国民的健康意识也在不断增强。据国家卫健委发布消息,2022年我国居民健康素养水平达到27.78%,比2021年提高2.38个百分点,呈稳步提升态势。
同时随着国民健康意识的不断增强,我国居民在医疗健康领域的支付能力和意愿也不断提升。数据显示,2014年我国人均医疗保健支出为1044元,占比7.20%;到2022年我国人均医疗保健消费支出增长到2120元,占比提升至8.6%。
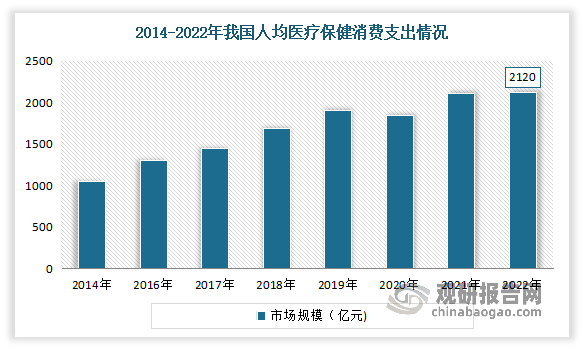
数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


