
一、主流养老模式占比
近年来,我国老龄人口占比加速提升,但由于养老护理人员不足,叠加老年人受到家观念影响较多,居家养老为我国主流养老模式,占比达90%。
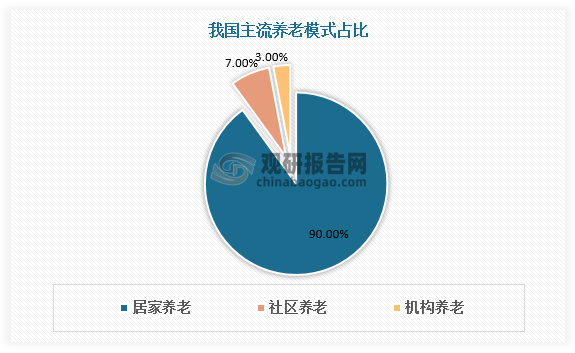
数据来源:观研天下数据中心整理
二、智能养老机器人行业相关政策
居家养老痛点主要集中在安全性、便利性、无障碍等方面,居家养老环境亟需适老化改造。近年来国家政策层面陆续出台了关于家庭适老化改造和智能养老产品发展的支持政策,智能养老机器人有望迎来景气周期。
我国智能养老机器人行业相关政策
| 时间 | 政策 | 部门 | 主要内容 |
| 2020.01 | 《关于促进老年用品产业发展的指导意见》 | 工业和信息化部、民政部、国家卫生健康委员会、国家市场监督管理总局、全国老龄工作委员会办公室 | 发展智能化日用辅助产品。针对老年人生活辅助需求,发展生活起居、出行移动、交流通讯、休闲娱乐等老年产品。发展适老化家电、家具产品以及新型照明、洗浴装置、坐便器、厨房用品、辅助起身、安防监控和家务机器人等适老化智能家居产品。发展智能轮椅、生物力学拐杖、助行机器人等各类助行和跌倒防护产品。发展智能助视器、高端助听器、辅助阅读和发声、适老化的计算机软硬件和手机应用程序等交流通讯产品。发展老年益智类玩具、弹拨乐器、心理慰藉和情感陪护机器人等老年休闲娱乐产品。 |
| 2020.07 | 《关于加快实施老年人居家适老化改造工程的指导意见》 | 民政部发展改革委财政部、住房和城乡建设部、卫生健康委、银保监会、扶贫办、中国残联全国老龄办 | 将居家适老化改造与信息化、智能化居家社区养老服务相结合,加大养老终端设备的适老化设计与开发应用,加大高质量的老年用品和服务供给。 |
| 2021.10 | 《智慧健康养老产业发展行动计划(2021-2025年)》 | 工业和信息化部、民政部、国家卫生健康委 | 1.健康管理类智能产品。重点发展具备血压、血糖、血氧、体重等检测监测功能的可穿戴设备、健康监测设备等;2.康复辅助器具类智能产品。重点发展外骨骼机器人、康复评估、肢体康复训练等康复训练类设备以及智能轮椅、仿生假肢、助听器、助行器等功能代偿类设备。3.养老监护类智能产品。重点发展防跌倒、防走失、紧急呼叫、室内外定位等智能设备。鼓励发展能为养老护理员减负赋能、提高工作效率及质量的搬运机器人、智能护理床、智能床垫、离床报警器、睡眠监测仪等智能看护产品。4.家庭服务机器人。重点发展具有情感陪护、娱乐休闲、家居作业等功能的智能服务型机器人。 |
| 2021.12 | 《国家开发银行关于“十四五”期间利用开发性金融支持养老服务体系建设的通知 | 民政部 | 智慧养老服务发展。支持互联网、大数据、物联网、云计算、人工智能、区块链等技术在养老服务管理中的运用,建设社区居家养老服务信息平台,引导养老机构依托新兴技术手段构建“互联网+养老服务”和智慧养老模式。支持智慧养老产品研发推广应用,开发适老化技术和产品,重点发展适老康复辅助器具、智能穿戴设备、服务型机器人与无障碍科技产品。 |
| 2022.02 | 《国务院关于印发“十四五”国家老龄事业发展和养老服务体系规划的通知》 | 国务院 | 促进老年用品科技化、智能化升级。提升康复辅助器具、健康监测产品、养老监护装置、家庭服务机器人、日用辅助用品等适老产品的智能水平、实用性和安全性。加快人工智能、脑科学、虚拟现实、可穿戴等新技术在健康促进类康复辅助器具中的集成应用。发展外骨骼康复训练、认知障碍评估和训练、沟通训练、失禁康复训练、运动肌力和平衡训练、老年能力评估和日常活动训练等康复辅助器具。发展用药和护理提醒、呼吸辅助器具、睡眠障碍干预以及其他健康监测检测设备。推广智慧健康养老产品应用。针对老年人康复训练、行为辅助、健康理疗和安全监护等需求,加大智能假肢、机器人等产品应用力度。 |
资料来源:观研天下整理
三、智能养老机器人分类
根据观研报告网发布的《中国智能养老机器人行业现状深度研究与投资前景分析报告(2023-2030年)》显示,按照用途,智能养老机器人可分为康复机器人、护理机器人和陪伴机器人三类。从养老阶段来看,健康和自理阶段的老人对陪伴机器人的需求较多,半自理和失能老人的需求主要为康复和护理机器人。
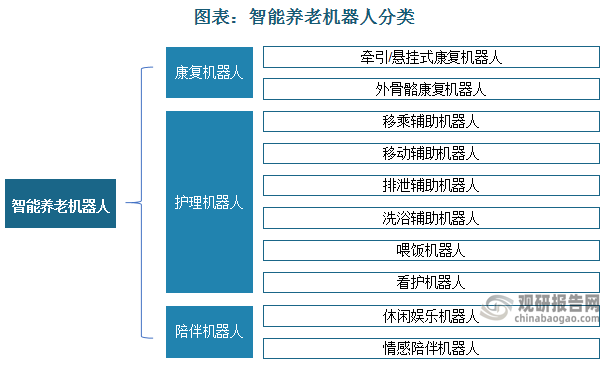
资料来源:观研天下整理
四、智能养老机器人生产公司结构
从供给端看,康复机器人发展历史较长,赛道参与者较多,根据数据,2019年我国康复机器人相关公司数量占比超50%。陪伴机器人、护理机器人、综合类赛道参与公司数量分别占比19%、17%、7%。
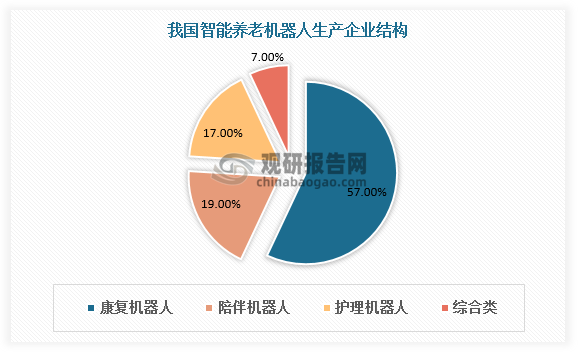
数据来源:观研天下数据中心整理
五、智能养老机器人市场渗透率
从渗透率看,我国智能养老机器人行业仍有较大发展空间。目前国内智能养老机器人渗透率并不高,主要原因包括:一方面,机器人价格高、体积大、性价比不高,家庭消费少,对养老院等B端机构来说也构成较大预算压力;另一方面,目前智能养老机器人的功能还尚未达到可以完全替代人工的水平,同时市场对机器人使用的伦理、安全性方面也存在担忧。
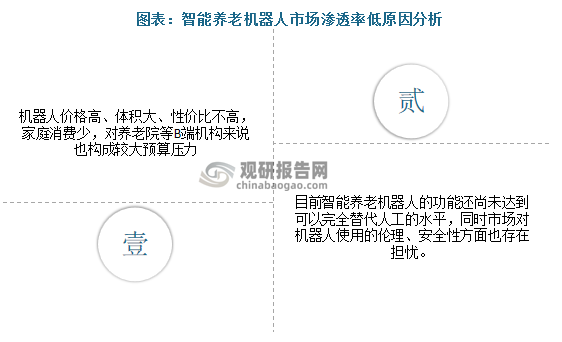
资料来源:观研天下整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


