
一、行业基本概述
变压器是利用电磁感应的原理来改变交流电压的装置,是的基础设备,广泛应用于工业、农业、交通、城市社区等领域,具有电压变换、电流变换、阻抗变换、隔离、稳压(磁饱和变压器)等主要功能。
变压器组成部件包括器身(铁芯、绕组、绝缘、 引线)、变压器油、油箱和冷却装置、调压装置、保护装置(吸湿器、安全气道、气体继电器、储油柜及测温装置等)和出线套管。其中铁芯是变压器中主要的磁路部分。通常由含硅量较高,厚度分别为0.35mm、0.3mm、0.27mm,表面涂有绝缘漆的热轧或冷轧硅钢片叠装而成。绕组是变压器的电路部分,它是用双丝包绝缘扁线或漆包圆线绕成。
变压器按用途可以分为配电变压器、电力变压器、全密封变压器、组合式变压器、干式变压器、油浸式变压器、单相变压器、电炉变压器、整流变压器、电抗器、抗干扰变压器、防雷变压器、箱式变电器试验变压器、转角变压器、大电流变压器、励磁变压器等。
二、行业发展现状
1、产量
变压器是发电、输电、变电、配电系统中的重要设备之一,其技术水平和生产水平直接影响了中国电力工业的整体建设发展。目前得益于智能电网建设的深入,智能变压器的需求也在逐渐增多,对智能变压器的研发与生产,将成为变压器行业发展的趋势之一。
根据观研报告网发布的《中国变压器行业发展趋势分析与投资前景预测报告(2022-2029年)》显示,2011-2020年我国变压器产量整体呈现增长态势。具体来看,受输配电价格下降及产品浪费严重等问题的影响,2018年变压器产量小幅减少,2019年,开始恢复增长。2020年,受新冠疫情影响,我国变压器总产量规模略微下降,降至173601.2万千安伏,但较之前年份有所回升。随着我国各地特高压项目相继落地及疫情的有效控制,预计未来几年,我国电力变压器市场将持续增长。

数据来源:观研天下整理
2、成本构成情况
变压器产业相关主要原材料为取向硅钢、电磁线、绝缘纸板、变压器油等。其中铜材料成本占产品生产成本的比重较大,为30%;其次为取向硅钢片(这是因为取向硅钢生产工艺、制造技术较为复杂,技术壁垒较高),占比为25%。

数据来源:观研天下整理
(1)铜材料
铜材料是铜材的一种,是以纯铜或铜合金制成各种形状的材料,包括棒、线、板、带、条、管、箔等。
近年来,随着我国科技水平的不断发展进步及铜制造技术也越来越成熟,我国铜行业生产较为平稳。据国家统计局数据,2021年我国铜材产量2124万吨,同比下降0.9%。

数据来源:观研天下整理
(2)取向硅钢
取向硅钢一般指冷轧取向硅钢,是一种应用于变压器(铁芯)制造行业的重要硅铁合金。取向硅钢生产工艺线路较长、工艺控制窗口窄、具有工艺复杂和难度大的特点,产品具有较高的科技含量。基于上述特点,取向硅钢的批量稳定生产具有非常高的门槛,根据中国金属学会电工钢分会数据显示,2020年我国取向硅钢产能约180万吨,产量157.62万吨,产量同比增长10.29%,产能利用率为87.57%。2021年我国取向硅钢产量183.2万吨。

数据来源:中国金属学会电工钢分会,观研天下整理
3、市场需求情况
变压器是输配电的基础设备。因此变压器市场需求主要受输配电市场影响。输配电设备主要应用于电力系统和工矿企业的电能传输和电能控制等,影响电网的建设、安全与可靠运行,特别是高压输配电设备,属电力发展的重大关键设备,也是国家能源战略和装备制造业领域中的重大战略设备。
近年来,在各类发电、用电和传输端高速增长的带动下,我国输配电设备也迎来高速发展。由于我国碳中和目标的长期驱动效应,预计未来各项政策的力度不会轻易减弱,输配电设备行业的高增长依然可持续。

资料来源:观研天下数据中心整理
我国输配电设备制造业伴随着我国电力工业的发展。而近年来,国内经济的快速发展,带动电力行业发展迅速,装机容量、发电量及用电量呈现良好的增长态势。根据数据显示,2022年1-10月我国发电量为69576.1亿千瓦时,累计增长2.2%;全社会用电量累计71760亿千瓦时,同比增长3.8%。
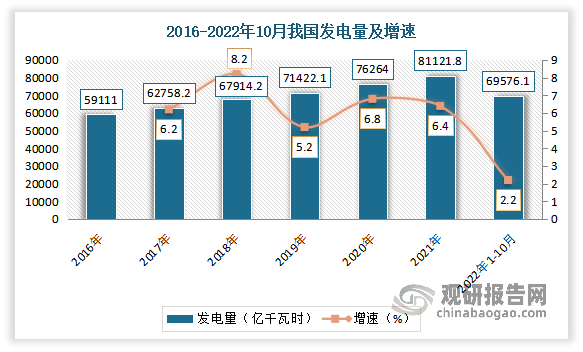
资料来源:观研天下数据中心整理
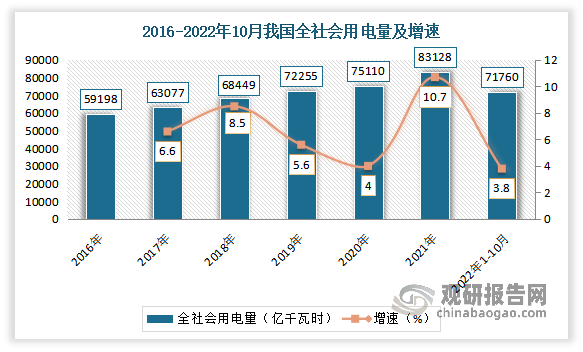
资料来源:观研天下数据中心整理
三、进出口情况
近年来我国变压器产品主要用于出口,其出口量远高于进口量,进出口贸易以顺差为主。数据显示,2022年1-8月我国变压器进口数量为6.31亿个,进口金额为4.82亿美元,出口数量为22.28亿个,出口金额为28.17亿美元。

数据来源:中国海关,观研天下整理
四、市场竞争情况
我国变压器行业集中度低,市场竞争激烈,外资跨国公司抢占了很大市场份额。目前国内变压器行业主要公司有特变电工、保变电气、许继电气、三变科技、望变电气等。
| 公司名称 | 基本情况 |
| 特变电工 | 特变电工坚持以市场需求为导向,加大科研投入,在重大装备及关键组部件自主化、新能源系统集成能力提升、硅基新材料产业化开发等方面取得了―系列重大科研成果突破。特变电工完成了新能效变压器系列产品节能认证,实现了技术到市场的阶段性转化;成功研制了国家“卡脖子”工程±800kv换流变压器阀侧出线装置,与国产化套管形成配套﹔成功研制了1000kv电容式电压互感器,产品性能达到国际领先水平,补齐了特变电工在互感器领域1000kv电压等级产品空白。 |
| 保变电气 | 保变电气主营输变电装备业务,主要从事变压器及配件的制造与销售。经营范围包括变压器、互感器、电抗器等输变电设备及辅助设备、零部件的制造与销售﹔输变电专用制造设备的生产与销售等。输变电业务是公司的传统优势业务,公司主导产品为110kv-1000kv超高压、大容量变压器,尤其在高电压、大容量变压器以及特高压交、直流变压器制造领域具有较强的市场竞争力。 |
| 许继电气 | 依托首批国家智能制造专项和省级示范工厂,建成了国际先进的智能电表数字化车间、预制舱自动化智能生产线,实现了标准、技术、产品和方案的国内和海外输出。具备保护监控、智能配电终端、智能电表、充电桩、智能变压器、智能开关柜等大规模制造能力,自动化生产水平处于同行业领先水平。拥有单板、装置、屏柜、舱房及系统级的电力设备全平台设计与生产制造能力,是华中地区规模领先的电子制造服务供应商。 |
| 三变科技 | 主要经营变压器、电机、电抗器、低压成套电器设备、输变电设备的生产、维修、保养和销售,主要产品有油浸式电力变压器、树脂绝缘和H级浸渍干式变压器、防腐型石化专用变压器、组合式变电站、地埋式变压器、风电场组含式变压器、非晶合金变压器、单相自保护变压器、电缆分支箱、环网柜、开关柜、特种变压器等12大类1, 600多个规格品种,公司产品主要用于电力转换、传输等。 |
| 望变电气 | 望变电气主要生产输配电及控制设备和取向硅钢两大类产品,已形成“从取向硅钢到变压器再到箱式变电站、成套电气设备”的一体化产业链。输配电及控制设备主要包括电万变压器、箱式变电站、成套电气设备,硅钢类产品主要包含一般取向硅钢(CCO)和高磁感取向硅钢(HiB)。取向硅钢产量排名全国第四、民营企业第二,填补了西南地区取向硅钢生产空白。 |
资料来源:公司官网,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


