一、我国阀门铸件行业现状分析
阀门铸件是能源行业开采、生产和传输中不可缺少的重要产品,阀门铸件产品技术和生产工艺的进步对能源行业的进步起到十分积极的影响。随着人类对能源需求的不断增加,能源行业的发展也十分迅速。经过近几十年的发展,我国能源领域的阀门铸件企业在产品的研发、性能、品质和服务能力等方面都获得了突出的进步。同时,随着全球工业制造行业对智能化趋势的追随,阀门铸件制造行业也正在朝着更高的智能化、自动化在发展。并且,随着能源结构多元化的转型,可再生电力、氢能等行业的投资未来将快速增长,阀门铸件技术也被相应地赋予了更多的发展期望,传统的石油天然气和电力行业也将对阀门铸件产品有了更高的性能需求。在国内市场,我国持续投入新能源项目改善能源结构,并且积极推进阀门铸件国产化认证,有利于国产阀门铸件在国内高端需求市场中开展应用。在海外市场,随着国家“一带一路”战略的逐步推进,中国作为贸易伙伴国的重要性得到了显著提升,同时凭借着精湛的产品技术和可靠的产品品质,中国阀门铸件品牌被越来越多的海外客户所接受。
改革开放以来,随着各个行业的快速发展,阀门铸件行业也得到了快速发展,生产厂家迅速增加,生产水平有了较大提高,阀门铸件产量大幅度增加,阀门铸件市场的成套率、成套水平和成套能力都有了较大的提高。特别是在浙江的杭州、宁波、台州、温州,江苏的常州、苏州、盐城,上海,西南地区的成都,西北的兰州,安徽等地,借助地区优势和国内外大型企业的投资,逐步形成了完整的阀门铸件制造生产产业链。生产产业链的形成有利于阀门铸件行业进行生产、质量、成本等控制,使我国阀门铸件行业朝着专业化、规模化、精品化的健康方向发展。
据观研报告网发布的《中国阀门铸件行业现状深度研究与发展趋势预测报告(2022-2029年)》显示,近年来在深海阀门铸件、核电阀门铸件等高端工业阀门铸件领域的突破,为提高高端产品的市场占有率打下良好的基础。
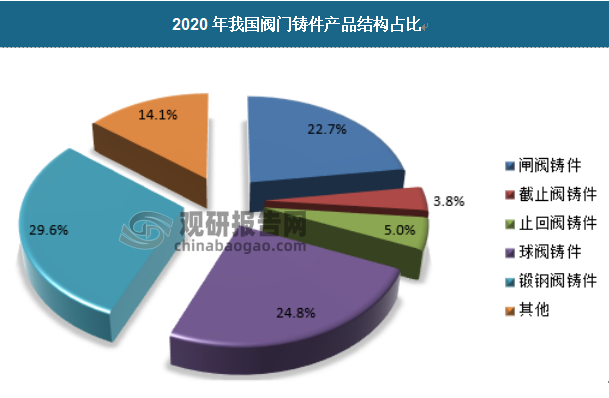
市场上主流的阀门铸件产品为闸阀铸件、截止阀铸件、止回阀铸件、球阀铸件、蝶阀铸件、调节阀铸件、水下阀铸件、安全阀铸件和核电阀铸件等。其中闸阀铸件、球阀铸件、锻钢阀铸件产品结构占比较大,闸阀铸件占比22.7%;球阀铸件占比24.8%;锻钢阀铸件占比29.6%。
资料来源:观研天下数据中心整理
1、国内阀门铸件生产能力分析
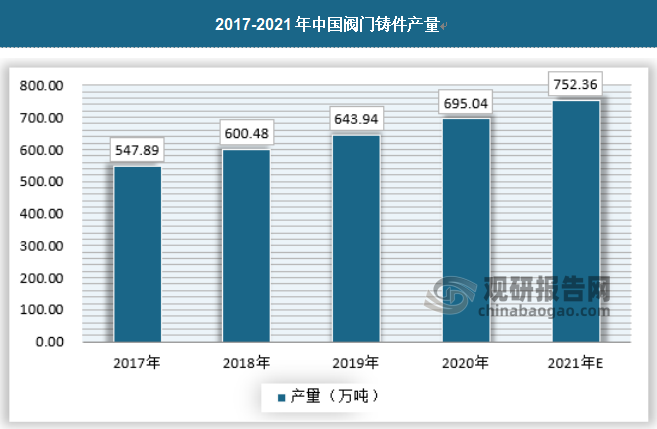
目前国内生产阀门铸件方面规模较大的企业主要包括纽威股份、远大阀门、苏盐阀门等。2020年我国阀门铸件产量稳定增长,产量增长至695.04万吨,同比增长7.94%。具体如下:
资料来源:观研天下数据中心整理
2、阀门铸件市场需求现状
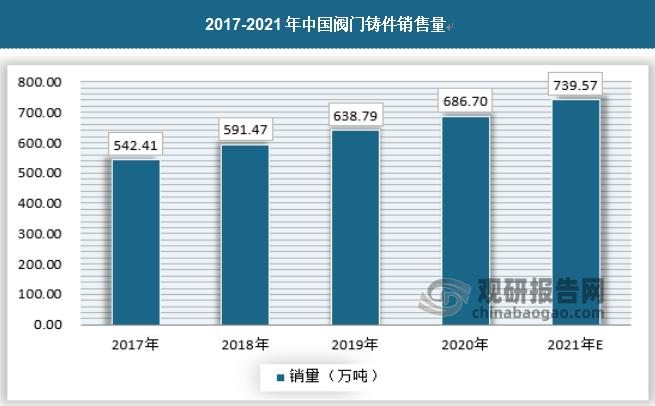
我国核电、冶金、石化、城建等行业发展较快,阀门铸件产品的下游应用领域越来越广,客户需求日趋多样化。随着下游行业需求的增加,2020年中国阀门铸件销售量为686.7万吨,较2019年增加47.91万吨,同比增加7.5%。
资料来源:观研天下数据中心整理
3、阀门铸件价格走势分析
成本上升已经成为中国阀门铸件制造企业发展中,绕不开,躲不过的问题严重危机企业的发展。对于阀门铸件制造业企业而言,必须通过提高生产效率,以提升产品附加值,或者提高产品的销售价格来消化。这种局面可能导致一部分制造业企业淘汰出局,也将倒逼中国阀门铸件制造加速走向中高端。
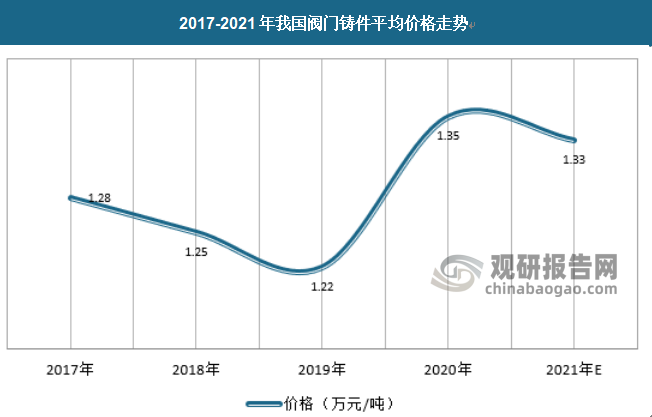
受新冠疫情的影响,阀门铸件上游原材料涨价,阀门铸件平均价格也出现上涨。2020年我国阀门铸件平均价格为1.35万元/吨,具体如下:
资料来源:观研天下数据中心整理
二、阀门铸件产品发展趋势预测分析
1、高端化精密化
高端零部件市场产品主要是形状结构复杂、性能要求很高的零部件,其使用环境较为恶劣(超高温、超低温、超高压、高载荷、强腐蚀、核辐照等极端工况),常使用合金钢、不锈钢或特殊合金材料。高端零部件产品技术含量较高,质量要求严格,具有很高的壁垒。国际性钢铁铸件大公司主要生产高端专用设备并居国际领先地位,为其配套的零部件产品多采用新结构、新材料,性能要求更高,多数属于高端零部件,过去只有欧美等发达国家能够生产。而从需求看,国内专用设备制造业迅速发展,高端零部件需求增加;国际性大公司为降低采购成本和全球产业转移,大量从中国和其他发展中国家采购。从供给看,由于发达国家生产成本过高、产业工人队伍匮乏,其产能逐步减少,零部件生产从发达国家向成本较低的发展中国家转移;国内已有部分专用设备零部件企业参与高端零部件市场国际竞争,但技术、装备和质量等各方面都达到国际性大公司严格要求的企业数量较少。
2、绿色生产
随着我国国民经济的发展方式向调整优化结构、注重效益环保、提升产业层次政策的转变,铸造行业的转型跨越发展也势在必然,基于循环经济模式的绿色、环保、节能型钢铁铸件企业将是今后的发展方向。
随着近年来我国对铸造行业环保执法力度的日渐加强,迫使业开始重视环保技术,重视铸造烟尘治理、污水净化、废砂废渣利用,并开发出多种铸造环保设备,如震动落砂机除尘罩、移动式吸尘器、烟尘净化装置、污水净化循环回用系统,铸造旧砂干湿法再生技术及设备、铸造废砂炉渣废塑料制作复合材料技术和设备等。
抓紧钢铁铸件业的技术改造,努力提高钢铁铸件质量档次,生产高性能的大型机械装备用铸件是当务之急。同时,应大力宣传、推广节能降耗、绿色铸造,清洁生产。这不仅是企业节能降耗提高产品质量、减少污染、降低成本和提高效益所必需的,也是冲破工业发达国家设置的绿色壁垒,稳固地占领国际大市场的重要途径。
3、新技术颠覆传统模式
钢铁铸件业作为基础制造业,一直受益于各类新技术的应用,在工业时代,冶炼技术、熔炼技术、材料技术的进步推动钢铁铸件业进一步为各类制造业提供更丰富性能的零件。进入信息化时代后,从自动化技术在铸造行业的应用开始,一直到3D打印技术、互联网+等技术在行业内的逐步落地,将逐渐改变传统的铸造行业竞争模式,从传统的受限于地域、交通等因素的交换经济,发展为参与、分享性更强的共享性经济。
3D打印是制造业共享经济的重要一环,以3D打印设备为核心的众多“蚂蚁工厂”使社会企业和产消者组成的数百万小型参与者聚集到一起,形成全球性协同共享系统在未来的时代,每个人都会变成产消者,更直接地在物联网上生产并相互分享能源和实物,边际成本接近于零。在复杂零部件生产中,3D打印具备个性化、镂空设计等特点,弥补传统熔模铸造技术的缺陷,随打印速度、精度、致密性等进一步提高,有望重塑钢铁铸件行业。
三、阀门铸件行业市场趋势预测分析
1、供给预测分析
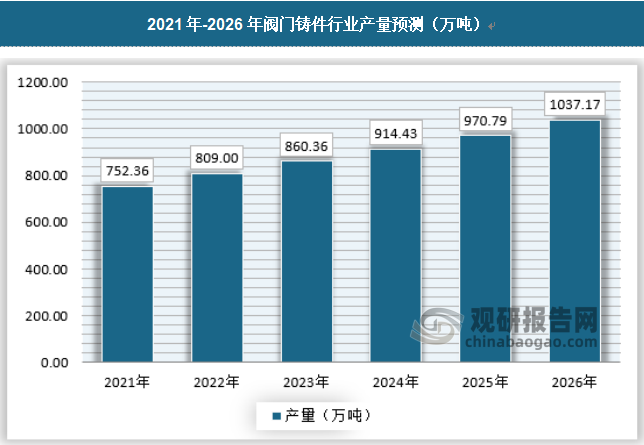
目前,我国阀门铸件行业的技术水平与发达国家仍存在一定的差距,但部分国内阀门铸件生产企业通过引进、吸收国外阀门铸件企业先进技术和经验,并进行自主创新和改造,不断推出新工艺、新技术和新产品,高效、节能、操作灵活可靠、寿命长的阀门铸件产品不断推出市场,使得我国阀门铸件生产制造总体水平已达到国际中等发达国家水平,少数产品达到或接近国际先进水平。阀门铸件行业技术水平的提升,有利于国产阀门铸件在我国相关下游领域的推广使用,逐步替代进口阀门铸件。我国阀门铸件产量预计在2021年-2026年持续增加,在2026年升至1037.17万吨。
资料来源:观研天下数据中心整理
2、需求预测分析
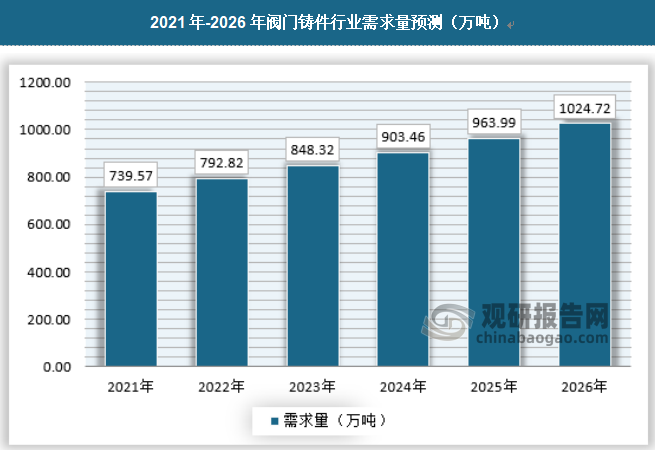
阀门铸件主要应用领域为城镇给排水、水利和工业等,用途为给水和排水。我国经济稳中向好的态势、城镇化的不断推进、环保政策的不断推出以及水利工程建设投资,都带动了城镇给排水、水利和工业等领域对阀门铸件的需求。我国阀门铸件需求量预计在2021年-2026年持续增加,在2026年升至1024.72万吨。
资料来源:观研天下数据中心整理
3、行业市场盈利能力预测
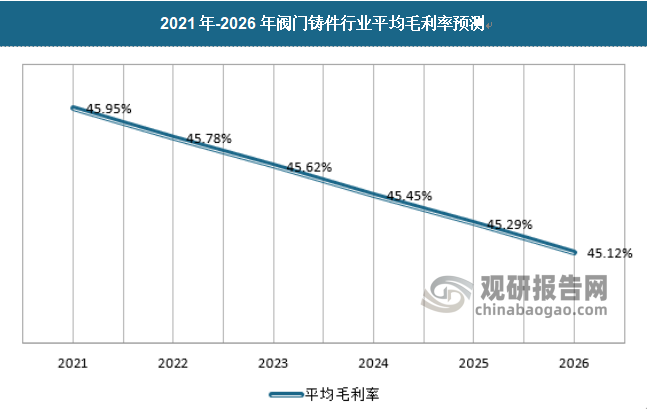
绝大多数阀门铸件企业尚未形成规模效应,研发设计水平不高、技术和生产设备相对落后,只能从事低端给阀门铸件的生产,而生产中高端给阀门铸件的规模企业较少。由于低端阀门铸件领域进入门槛较低,近年来受市场供求影响,该领域市场竞争趋于激烈,行业利润水平呈现缓慢下滑趋势。与此同时,在中高端阀门铸件领域,一批具有研发设计实力、技术经验、管理、营销网络、品牌等综合优势的规模企业快速发展,并逐渐主导市场竞争格局,中高端给阀门铸件领域将保持相对稳定的利润水平。
资料来源:观研天下数据中心整理(WWTQ)
四、阀门铸件行业投资机会
1、国家和产业政策的支持
阀门铸件与水资源节约具有直接关系,是我国现阶段重点培育和发展的战略性新兴产业之一,受到国家产业政策、环保政策的大力支持。
2016年修正的《中华人民共和国水法》明确规定,国家厉行节约用水,大力推行节约用水措施,推广节约用水新技术、新工艺,发展节水型工业、农业和服务业,建立节水型社会。城市人民政府应当因地制宜采取有效措施,推广节水型生活用水器具,降低城市供水管网漏失率,提高生活用水效率。
《国家十三五规划纲要》明确规定,落实最严格的水资源管理制度,实施全民节水行动计划。坚持以水定产、以水定城,对水资源短缺地区实行更严格的产业准入、取用水定额控制。加快农业、工业、城镇节水改造,扎实推进农业综合水价改革,开展节水综合改造示范。加强重点用水单位监管,鼓励一水多用、优水优用、分质利用。建立水效标识制度,推广节水技术和产品。
国家政策大力支持节水技术和产品的发展,为阀门铸件相关产业的发展提供了良好的政策环境。
2、下游应用领域稳步发展
阀门铸件主要应用领域为城镇给排水、水利和工业等,用途为给水和排水。我国经济稳中向好的态势、城镇化的不断推进、环保政策的不断推出以及水利工程建设投资,都带动了城镇给排水、水利和工业等领域对阀门铸件的需求。
3、行业技术进步促进行业发展
目前,我国阀门铸件行业的技术水平与发达国家仍存在一定的差距,但部分国内阀门铸件生产企业通过引进、吸收国外阀门铸件制造企业先进技术和经验,并进行自主创新和改造,不断推出新工艺、新技术和新产品,高效、节能、操作灵活可靠、寿命长的阀门产品不断推出市场,使得我国阀门铸件生产制造总体水平已达到国际中等发达国家水平,少数产品达到或接近国际先进水平。阀门铸件行业技术水平的提升,有利于国产阀门铸件在我国相关下游领域的推广使用,逐步替代进口阀门铸件。
五、阀门铸件行业区域投资潜力分析
随着美国和欧盟等发达国家和地区的产业升级,受制于原材料资源和人力成本的限制,全球阀门铸件产业转移的趋势日渐明显,全球阀门铸件的制造基地正不断向亚洲等地区的发展中国家转移。
中国作为制造业大国和新兴市场国家,钢铁产量高,阀门铸件制造业发展具有很高的成本优势和资源优势,目前已经发展成为全球阀门铸件行业最重要的生产基地之一。受益于国家产业政策的鼓励和支持,在下游企业对阀门产品需求不断提高的刺激下,国内阀门铸件企业的技术工艺和质量水平不断提高,已经基本能够适应全球多层次阀门铸件应用领域的技术参数要求,国内阀门铸件生产企业开始走向世界舞台,越来越多的跨国公司将中国列为阀门铸件产品全球采购最重要的国家之一,为国内具有较强实力的阀门铸件企业创造了很大的商机。
我国的阀门铸件行业发展态势良好,随着风电、汽车、航空、医疗等行业的蓬勃发展,给国内阀门铸件行业提供了广阔的发展平台,阀门铸件行业在传统市场稳步前进,同时国家颁布一系列的优惠政策和措施,为行业发展建立了优良的政策环境。此外,随着人类物质需求的不断发展,不断涌现出许多新的产品类型,而这些产品中有许多零部件都要由阀门铸件企业提供,一定程度上扩大了阀门铸件产品的应用范围。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。