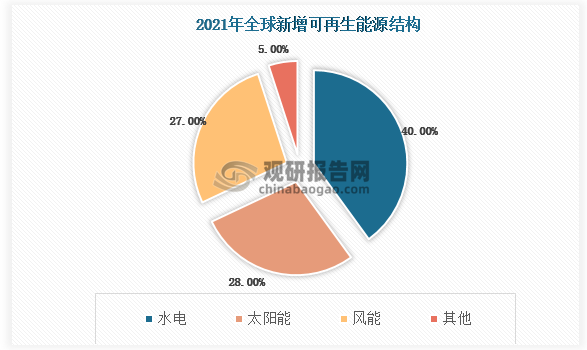
截至2021年末,全球可再生能源装机总量为3064GW,同比增长9.1%,其中水电装机总量占比40%,太阳能和风能分别为占比达到28%、27%,太阳能装机量同比增速19%, 居首位,其次是风能,增长13%。2021年可再生能源装机共增加257GW, 其中风光新增装机容量占比达到88%。
数据来源:观研天下整理
从地区分布看,2021年新增装机容量中60%来自亚洲,其中中国新增装机容量121GW,是全球新增可再生能源装机量最大来源,欧洲及北美分列二三位,分别新增39GW、38GW。预计到2030年新增8000GW可再生能源发电,其中太阳能光伏发电装机容量达到5200GW,是2021年的5.4倍,陆上风电装机容量增加3000GW,海上风电增加到380GW.
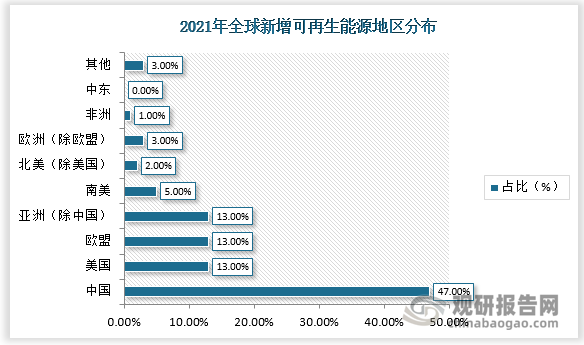
数据来源:观研天下整理
沿海各省规划目标清晰,十四五末国内海风电累积装机有望较2021年底翻倍。我国将主要在广东、江苏、福建、浙江、山东、辽宁和广西等地区开发海上风电,重点开发7个大型海上风电基地。广东省海上风电资源丰富,预计在十四五将新增装机17GW,为国内新增装机量最多的省份。

数据来源:观研天下整理
我国部分沿海省份海上风电十四五装机量规划
| 省份 | “十四五”新增装机(GW) |
| 江苏 | 12 |
| 广东 | 17 |
| 浙江 | 4.5 |
| 福建 | 5 |
| 山东 | 5 |
| 广西 | 3 |
| 海南 | 1.2 |
| 合计 | 47.7 |
数据来源:观研天下整理
国补退潮后,新- -轮海缆招标重启。2021年受抢装潮影响,2021H1海缆招标几乎停滞,直到11月份才重启新一轮海缆招标,对应多为2022-2023年项目。2022 年以来海上风电海缆招标项目陆续开展,根据不完全统计,截止6月中旬已完成总包及海缆招标约8.4GW,为海缆公司未来发展提供空间。前期竞配的江苏新能大丰85万千瓦海上风电项目群和三峡大丰80万千瓦海.上风电项目群预计招标预计陆续启动。
2022年以来部分国内海缆招标项目
省份
开发商
项目名称
装机容量(MW)
山东
三峡
昌邑莱州湾一期海上风电项目
300
广东
明阳
阳江青洲四海上风电项目
500
浙江
浙能
台州1号海上风电项目
300
广东
三峡
阳江青洲五海上风电项目
1000
阳江青洲六海上风电项目
1003.2
阳江青洲七海上风电项目
1000
福建
三峡
平潭外海海上风电项目
100
山东
山能
渤中海上风电A场工程
500
广东
国家电投
揭阳神泉二海上风电项目
350
浙江
中广核
象山涂茨海上风电项目
280
广东
粤电
阳江青洲一、二海上风电项目(A,B)
1000
广东
粤电
阳江青洲一、二海上风电项目(B)
广东
华能
汕头勒门(二)海上风电项目
594
山东
国家电投
山东半岛南海上风电基地V场址
500
江苏
龙源
射阳海上南区H3#海上风电项目
301
射阳海上南区H4#海上风电项目
306
射阳海上南区H5#海上风电项目
399.5
数据来源:观研天下整理
根据各公司公告,东方电缆在2022Q1在手订单91.87亿元,其中海缆系统54.64亿元,海洋工程8.39亿元。中天科技截至2021年底海洋业务在执行订单约70亿元。亨通光电在手订单充足。头部公司现有订单充裕的前提下,也在逐步投放新产能,充分满足长期发展需求。中天科技南海基地已投产,同时规划大丰和东营海缆基地。东方电缆郭巨基地预计2022年满产,阳江基地预计2023年底投产,亨通在揭阳、射阳均有产能规划布局。
|
公司 |
基地名称 |
地点 |
|
中天科技 |
南海海缆制造基地 |
广东省汕尾陆丰市(2021.7月投产) |
|
江苏大丰海缆制造基地 |
江苏盐城大丰(规划中,开工到投产2年时间) |
|
|
南通海缆制造基地 |
江苏省南通市 |
|
|
东营海缆制造基地 |
山东省东营市(规划中) |
|
|
东方电缆 |
宁波郭巨基地 |
浙江省宁波市(2021.9月投产) |
|
南方(阳江)超高压海缆生产基地 |
广东阳江(在建,23年末投产) |
|
|
宁波戚家山基地 |
浙江省宁波市 |
|
|
亨通光电 |
江苏常熟 |
江苏常熟 |
|
揭阳亨通生产基地 |
广东揭阳(规划中) |
|
|
江苏盐城射阳 |
江苏盐城射阳(一期在建,23年下半年投产) |
数据来源:观研天下整理
全球气候及环境问题日益突出,太阳能成为全球新能源的重要选择。从地区分布来看,2 010 年起全球光伏应用市场重心由欧洲转移至中、美、日市场,其中中国 2 021 年新增和累计装机容量分别为 5 4.88GW 、 3 08.31GW ,连续七年位居世界第一,美国常年保持稳定显著的增长, 2 021 年新增光伏装机容量 26.9GW 。
各国光伏装机规划
| 国家 | 累计光伏装机规划 | 21年新增及累计光伏装机规模 | 年均新增光伏装机规模 |
| 美国 | 2035年:太阳能发电量占比达到40%;2050年:太阳能发电量占比达到45% | 新增: 26.9GW; 累计: 123GW | 2021-2025年: 30GW+2025-2030年: 60GW+ |
| 欧盟 | 2025年: 320GW; 2030 年: 600GW | 新增: 26.8GW; 累计: 178.7GW | 2022-2025年: 35GW+2022-2030年: 47GW+ |
| 德国 | 2030年: 215GW | 新增: 5.3GW; 累计: 178.7GW | 2022-2030年: 17GW+ |
| 英国 | 2035年: 70GW | 新增: 0.73GW; 累计: 14.6GW | 2022-2035年: 4GW+ |
| 西班牙 | 2030年: 37GW | 新增: 4.9GW; 累计: 18.5GW | 2022-2030年: 2GW+ |
| 法国 | 2023年: 20.1GW | 新增: 3.3GW; 累计: 13.07GW | 2022-2023年: 3 5GW+ |
| 印度 | 2022年: 10GW2030年: 300GW | 新增: 13GW;累计: 60 .4GW | 2022-2030年: 27GW+ |
| 中国 | “十四五”期间风电和太阳能发电量实现翻倍;2030年风电、太阳能总装机容量超过12亿千瓦 | 新增: 54.9GW; 累计: 308 .5GW | 2025年新增110GW;2030年新增128GW |
数据来源:观研天下整理(YYJ)
相关行业分析报告参考《中国清洁能源行业现状深度研究与发展前景分析报告(2022-2029年)》

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。