
乳品包装主要是指用于乳品包装的总称。不同的乳制品适合不同的包装。例如鲜奶包装主要有利乐包、康美包、利乐枕、屋顶包、百利包及复合塑料膜袋等。而根据包装材料结构的不同,可用于巴氏奶、超高温灭菌(UHT)奶及调味奶的包装。酸奶和调味奶包装主要是杯式包装、塑料瓶及少量的玻璃瓶。
一、我国包装产业规模已破万亿
乳品包装归属于包装产业。包装指为在流通过程中保护产品、方便贮运、促进销售,按一定技术方法而采用的容器、材料及辅助物等的总体名称;也指为了达到上述目的而采用容器、材料和辅助物的过程中施加一定技术方法等的操作活动。
近年来,随着生产工艺、技术水平的提升以及绿色环保概念的普及,包装产品应用范围越来越广。目前包装行业已经是收入规模破万亿级的产业,是促进我国国民经济发展的重要产业。数据显示,2022年全国包装行业规模以上企业累计完成营业收入12293亿元。

数据来源:观研天下整理
二、乳品包装伴随着乳制品行业的发展而发展
根据观研报告网发布的《中国乳品包装行业发展深度研究与投资前景分析报告(2024-2031年)》显示,包装是乳品的一个组成部分,其是伴随着乳制品行业的发展而兴起的,并深刻影响着乳品业的发展。乳制品指的是使用或及其加工制品为主要原料,加入或不加入适量的维生素、矿物质和其他辅料,使用法律法规及标准规定所要求的条件,经加工制成的各种食品,也叫奶油制品。
2008年我国爆发有史以来影响规模最大的乳制品质量安全事件—“三聚氰胺”事件,使得居民对国产奶粉及其他乳制品的信任受到严重打击,我国乳制品行业也因此受到重创,行业利润总额由2007年的78亿元剧减至2008年的40亿元。但进入2015年,我国乳制品行业从增量阶段转变为全产业链整合阶段,乳企纷纷拓展品类并加快国际化进程,行业逐渐兴盛。
进入2018年以来,为调整奶业产品供需结构平衡、增强产业竞争力,推进奶业振兴,保障乳品质量安全,提振消费者对国产乳制品信心,国务院办公厅提出了《国务院办公厅关于推进奶业振兴保障乳品质量安全的意见》;农业农村部等九部委联合印发《关于进一步促进奶业振兴的若干意见》,要求以实现奶业全面振兴为目标,优化奶业生产布局,创新奶业发展方式,建立完善以奶农规模化养殖为基础的生产经营体系,密切产业链各环节利益联结,提振乳制品消费信心,力争到2025年全国奶类产量达到4,500万吨,切实提升我国奶业发展质量、效益和竞争力。
2020年以来受益于城镇化不断推进、冷链技术水平的不断提升、城乡居民可支配收入及消费者对乳制品营养认可度的不断增加,我国乳制品制造业进入高速发展时期,产量增长明显。数据显示,1990年我国乳制品年产量30万吨,仅为2010年代年产量的1%左右。2022年我国乳制品产量为3,117.7万吨,同比增长3%,达历史新高。同时乳制品质量保持稳定,乳制品抽检合格率多年保持在99%以上。
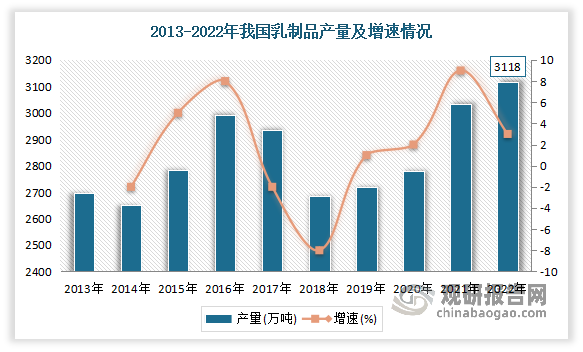
数据来源:观研天下整理
近年来我国乳制品销售量整体呈现增长趋势。尤其是2020-2021年受疫情影响,人们对于健康饮食的重视程度不断提升,从而使得我国乳制品销售量明显增加。数据显示,2021年我国乳制品销量3035万吨,同比增长9.1%。
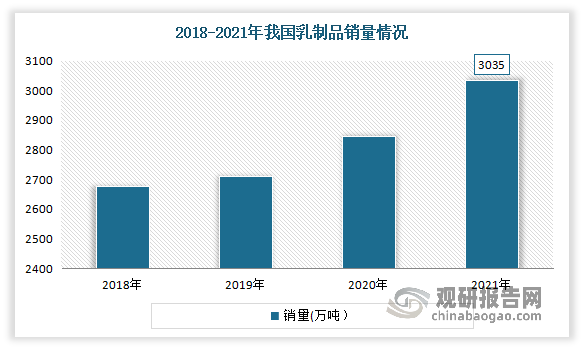
数据来源:观研天下整理
综上,在乳制品发展提速下,我国乳品包装也得到了较大的发展。以液态奶包装及包材市场来看,到2020年国内液态奶包材市场规模达到了122亿元。到2021年我国液态奶无菌包装市场规模达798.5亿包。

数据来源:观研天下整理
三、乳品包装种类繁多,国产无菌包装品牌迅速崛起
在20世纪90年代,由于奶制品的特殊性质,其包装的质量和安全性尤为重要,因此蒙牛率先生产出了中国第一包利乐装牛奶,解决了当时液态奶的保存和运输问题,扩大了液态奶的运输半径。而利乐包装自进入市场后一度占据我国乳业包装市场九成份额,且之后在很长一段时间内,其在无菌包装市场上的技术优势和垄断地位,成为中国乳业的隐形支配者。
随后随着乳业发展,出现了越来越多利乐包的国产平替。较十年前相比,利乐包的市场份额下降约30%,反之国产无菌包装品牌迅速崛起。在很短时间内,纷美和新巨丰分别成为蒙牛、伊利两大乳企的主要国产供应商。例如新巨丰2019—2023年上半年,新巨丰的收入为9.35亿、10.14亿、12.42亿、16.08亿及8.67亿元,同比增长8.71%、10.14%、12.42%、29.48%及24.72%。其中伊利贡献最为突出,2022年新巨丰对伊利的销售收入为12.01亿元,占全年销售总额的74.69%,而在2010年这一数字仅为400万元。
另外根据相关数据显示,在2020年我国液态奶无菌包装排名中,利乐、纷美包装、SIG、新巨丰排名前四,市场占有率分别为61.1%、12%、11.3%和9.6%。到2021年,利乐、SIG集团、纷美、新巨丰无菌包材销量分别约为1920亿包、480亿包、210亿包、86.74亿包。
经过多年的发展,目前乳品包装种类繁多,主要包括普通塑料软袋、塑料立袋、百利包、爱壳包、利乐枕、利乐包(利乐砖)、利乐钻、利乐冠、康美包、新鲜屋、梦幻盖、杯式装酸奶等。
乳品包装主要种类
|
材质 |
基本情况 |
|
|
普通塑料软袋 |
PE/ PP/ PA/ PVC |
单层、密封性差、价格实惠、无遮光及抗紫外线能力 |
|
塑料立袋 |
PP/ PA/ PET |
单层、较厚实、密封性相对较好,多数有PET瓶口和旋盖设计 |
|
百利包 |
PE |
法国百利(PrePak)公司的专利包装。其多层复合,有黑膜层可隔绝光照和紫外线,避免对产品产生影响;但不透明软质袋,较易破损。 |
|
爱壳包 |
PE和碳酸钙 |
瑞典爱克林(Ecolean)公司专利。 |
|
利乐枕 |
PE |
瑞典利乐公司 Tetra Pak 发明并持有专利,目前全球普及最高的乳品及饮料包装之一。其成本较低,适合中低端产品。 |
|
利乐包(利乐砖) |
PE |
瑞典利乐公司 Tetra Pak 发明并持有专利,目前全球普及最高的乳品及饮料包装之一。其生产和灌装线涉及到压型和折叠,更为复杂,成本高。 |
|
利乐钻 |
/ |
八角身方便持握,有旋盖方便饮用。 |
|
利乐冠 |
/ |
由利乐公司于1986年推出。它是种可重新封口的方形圆角包装,顶部的聚乙烯旋盖通过注模成型后密封至包装上,一气呵成。该包装便于开启,倾倒和重复密封。 |
|
康美包 |
/ |
源自德国的技术,隶属瑞士SIG集团。在世界上很多区域与利乐结构类似,也是多层复合,但成本较利乐更低一些。 |
|
新鲜屋 |
纸浆、PE |
基本是全纸浆制作,PE层也只是涂层,不像利乐和康美是有金属层和PE薄膜层,所以密封性差一些,适合巴氏杀菌的新鲜类产品。因为巴氏杀菌产品通常保质期在15天以内,乳品更是只有7天,还是没问题的。 |
|
梦幻盖 |
/ |
主要是为了解决在途饮用需求而诞生的,设计全面融合了人体工程学理念:梦幻盖颈部较高,开盖方式方便快捷、安全卫生,它底部的造型独特的“盖托”可以与下颌完美吻合。 |
|
杯式装酸奶 |
/ |
多用于酸奶上,该包装分为塑杯和纸杯。随着酸奶品类的多样化,如今具有代餐功能性的杯装酸奶上会添加一个隔层,用于放置坚果一类的产品。 |
|
除以上材质外,市场上有很多其他材质包装的产品,其中既有塑料瓶、玻璃罐,也有瓷罐还有铝罐等。 |
||
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








