
一、秸秆理论资源量及可收集资源量
秸秆是成熟农作物茎叶(穗)部分的总称。通常指小麦、水稻、玉米、薯类、油菜、棉花、甘蔗和其它农作物(通常为粗粮)在收获籽实后的剩余部分。秸秆富含氮、磷、钾、钙、镁和有机质等,是一种具有多用途的可再生的生物资源,秸秆也是一种粗饲料。特点是粗纤维含量高(30%-40%),并含有木质素等。木质素纤维素虽不能为猪、鸡所利用,但却能被反刍动物牛、羊等牲畜吸收和利用。
在世界范围内,秸秆作为一种可再生资源以各种形式得到了充分利用。根据观研报告网发布的《中国秸秆行业现状深度研究与投资前景分析报告(2023-2030年)》显示,在发达国家,通过科技进步与创新,秸秆除了被粉碎还田作为有机肥,还被开发成秸秆饲料、秸秆发电、秸秆建材等,形成了一个工业与农业衔接的循环经济圈。作为农业大国,我国秸秆理论资源量及可收集资源量巨大,为秸秆综合利用提供了坚实的发展基础。
根据数据,2016-2022年我国秸秆理论资源量由9.56亿吨增长至9.77亿吨,可收集资源量由7.22亿吨增长至7.37亿吨。
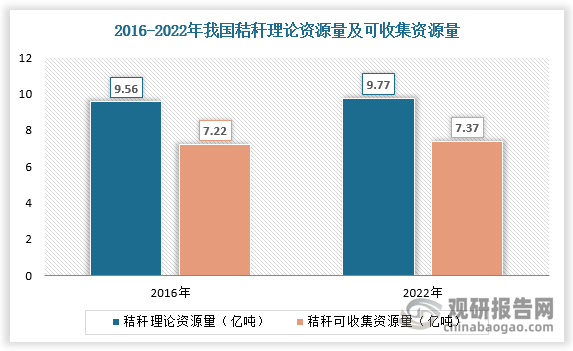
数据来源:观研天下数据中心整理
二、秸秆综合利用行业相关政策
我国每年可生成7亿多吨秸秆,相当于300多万吨氮肥、700多万吨钾肥,70多万吨磷肥;在资源紧缺背景下,秸秆资源的综合利用逐渐受到国家及地方政府的重视。
如《关于“十四五”大宗固体废弃物综合利用的指导意见》提出大力推进秸秆综合利用,推动秸秆综合利用产业提质增效。坚持农用优先,持续推进秸秆肥料化、饲料化和基料化利用,发挥好秸秆耕地保育和种养结合功能。扩大秸秆清洁能源利用规模,鼓励利用秸秆等生物质能供热供气供暖,优化农村用能结构,推进生物质天然气在工业领域应用。不断拓宽秸秆原料化利用途径,鼓励利用秸秆生产环保板材、炭基产品、聚乳酸、纸浆等,推动秸秆资源转化为高附加值的绿色产品。建立健全秸秆收储运体系,开展专业化、精细化的运管服务,打通秸秆产业发展的“最初一公里”。《2030年前碳达峰行动方案》提出加快推进秸秆高值化利用,完善收储运体系,严格禁烧管控。到2025年,大宗固废年利用量40亿吨左右,到2030年达到45亿吨左右。加强农作物秸秆综合利用和畜禽粪污资源化利用。
我国秸秆综合利用行业相关政策
| 时间 | 地区 | 政策 | 主要内容 |
| 2022.04 | 全国 | 《农业农村部办公厅关于做好2022年农作物秸秆综合利用工作的通知》 | 2022年,建设300个秸秆利用重点县、600个秸秆综合利用展示基地,全国秸秆综合利用率保持在86%以上。秸秆收储运体系不断健全,秸秆利用市场主体进一步壮大,市场运行机制不断完善,秸秆产业化利用结构更加优化,秸秆饲用转化和清洁能源利用规模不断扩大,秸秆基料化、原料化利用途径不断拓宽。 |
| 2021.10 | 全国 | 《2030年前碳达峰行动方案》 | 加快推进秸秆高值化利用,完善收储运体系,严格禁烧管控。到2025年,大宗固废年利用量40亿吨左右,到2030年达到45亿吨左右。加强农作物秸秆综合利用和畜禽粪污资源化利用 |
| 2021.03 | 全国 | 《关于“十四五”大宗固体废弃物综合利用的指导意见》 | 大力推进秸秆综合利用,推动秸秆综合利用产业提质增效。坚持农用优先,持续推进秸秆肥料化、饲料化和基料化利用,发挥好秸秆耕地保育和种养结合功能。扩大秸秆清洁能源利用规模,鼓励利用秸秆等生物质能供热供气供暖,优化农村用能结构,推进生物质天然气在工业领域应用。不断拓宽秸秆原料化利用途径,鼓励利用秸秆生产环保板材、炭基产品、聚乳酸、纸浆等,推动秸秆资源转化为高附加值的绿色产品。建立健全秸秆收储运体系,开展专业化、精细化的运管服务,打通秸秆产业发展的“最初一公里” |
| 2021.10 | 黑龙江 | 《2021年黑龙江省秸秆综合利用工作实施方案》 | 以秸秆还田利用为重点,统筹秸秆还田、过腹转化、清洁能源等利用方式,拓宽利用路径,完善扶持政策,探索建立政府、企业、农民合作共赢的利益联结机制,实现秸秆综合利用水平全面提升 |
| 2021.05 | 山西 | 《关于做好2021年农作物秸秆综合利用工作的通知》 | 深入实施秸秆综合利用行动,扶持培育一批秸秆还田、收储运和加工利用的市场化主体,形成一-批可复制、可推广、可持续运行的秸秆综合利用模式,完善秸秆收储运体系,构建高质高效的利用机制和发展格局,力争全省秸秆综合利用率稳定在90%以上 |
| 2021.03 | 上海 | 《上海市2021年秸秆综合利用实施方案》 | 实现秸秆机械化还田与离田利用双措并举,2021年全市粮油作物秸秆综合利用率达97%。各区及市属有关单位结合农业生产实际和秸秆综合利用现状,进一步加强农机农艺融合,优化秸秆还田技术路线,提升还田质;确定合理的秸秆收集利用方案,鼓励企业、农民专业合作社开展秸秆收集、贮运、离田利用 |
| 2021.03 | 广西 | 《2021年农业农村部农作物秸秆综合利用项目(广西)实施方案》 | 秸秆禁烧重点区域水稻、玉米等主要农作物秸秆基本实现全域全量利用。建设6个秸秆综合利用国家.级整县推进重点县、1个国家级产业化模式重点县、13个自治区级试点县和4个脱贫摘帽帮扶县,重点县和试点县县域秸秆综合利用率达到90%以上,产业化模式县秸秆离田利用率60%以上 |
| 2020.12 | 河北 | 《河北省秸秆综合利用实施方案(2021-2023年)》 | 到2023年,全省秸秆基本实现全面综合利用,离田利用占比达到38%、较2019年提高10.8个百分点,能源化利用产业发展壮大,能源化利用占比达到11. 75%、较2019年 提高6个百分点,形成政府推动、市场驱动、主体带动的秸秆综合利用长效机制,秸秆综合利用产业化规模化水平得到大幅提升。 |
资料来源:观研天下整理
三、秸秆综合利用量及综合利用率
基于良好的发展基础及受政策利好,秸秆综合利用正成为一个新兴的产业,近年来国内秸秆综合利用量及综合利用率呈现增长趋势。根据数据,2021年我国秸秆综合利用量为6.47亿吨,综合利用率达88.1%,较2018年增长3.4个百分点。

数据来源:观研天下数据中心整理
四、秸秆综合利用方式占比情况
秸秆综合利用方式包括饲料化、肥料化、燃料化、基料化、原料化等。其中饲料化为目前国内秸秆综合利用主要方式,2021年占比超70%。此外,肥料化、燃料化、基料化、原料化分别占比7.8%、8.9%、3.8%、2.6%。

数据来源:观研天下数据中心整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








