
一、概述
汽车零部件在通常情况下是指除汽车机架以外的所有零件和部件,机架也可以算是部件,不过与零配件不是同一个概念。其中,零件指不能拆分的单个组件;部件指实现某个动作(或:功能)的零件组合。部件可以是一个零件,也可以是多个零件的组合体。在这个组合体中,有一个零件是主要的,它实现既定的动作(或:功能),其他的零件只起到连接、紧固、导向等辅助作用。
汽车零部件种类
| 分类 | 零部件 |
| 发动机系零配件 | 节气门体、发动机、发动机总成、油泵、油嘴、涨紧轮、气缸体、轴瓦、水泵、燃油喷射、密封垫、凸轮轴、气门、曲轴、连杆总成、活塞、皮带、消声器、化油器、油箱、水箱、风扇、油封.散热器、滤清器等 |
| 传动系零配件 | 变速器、变速换档操纵杆总成、减速器、离合器、磁性材料、电子元器件、离合器盘、万向节、万向滚珠、万向球、球笼、分动器、取力器、同步器、差速器、差速器亮、行星齿轮、轮架、齿轮箱、中间轴、齿轮、挡杆拔叉、传动轴总成、传动轴凸缘、同步器环等 |
| 制动系零配件 | 刹车蹄、刹车片、刹车盘、刹车鼓、压缩机、制动器总成、制动总泵、制动分泵、ABS-ECU控制器、电动液压泵、制动凸轮轴、制动滚轮、制动碲销、制动调整臂、制动室、真空加力器、手制动总成、驻车制动器总成、驻车制动器操作杆总成等 |
| 转向系零配件 | 主销、转向机、转向节、球头销等 |
| 行走系零配件 | 后桥、空气悬架系统、平衡块、钢板、轮胎、钢板弹篑、半轴、减震器、钢圈总成、半轴螺栓、桥克、车架总成、轮台、前桥等 |
| 车辆照明 | 装饰灯、前照灯、探照灯、吸顶灯、防雾灯、仪表灯、刹车灯、尾灯、转向灯、应急灯等 |
| 汽车改装 | 轮胎打气泵、汽车顶架、汽车顶箱、排气管、节油器、天窗、隔音材料、保险杠、定风翼挡泥板等 |
| 电器仪表系零配件 | 传感器、汽车灯具、蜂鸣器、火花塞、蓄电池、线束、继电器、音响、报警器、调节器、分电器、起动机、单向器、汽车仪表、开关、保险片、玻璃升降器、发电机、点火线圈、点火器等 |
| 汽车灯具 | 装饰灯、前照灯、探照灯、吸顶灯、防雾灯、仪表灯、刹车灯、尾灯、转向灯、应急灯等 |
数据来源:观研天下整理
二、国外汽车零部件行业发展概况
1、国外技术发展现状
根据观研报告网发布的《中国汽车零部件行业竞争态势研究与发展战略分析报告(2022-2029年)》显示,目前,全球主要汽车零部件生产厂商均在大力布局智能汽车、车联网相关的技术方案等,如计算机、现代传感、AI及自动控制等技术。
全球汽车零配件行业最新技术发展
| 零配件技术 | 主要分析 |
| 资料库 | 智能汽车的零配件环节中,存有全国高速公路、普通公路、城市道路以及各种服务设施(餐饮、旅馆、加油站、最点.停车场)的信息资料 |
| ARHUD | 在功能方面,理想的ARHUD产品能实现跟车提醒、行人预警、车道偏离指引、变道指引等一系列功能。更重要的是,它的投影内容能实现虛拟影像与现实世界内容的深度融合 |
| ECO智能发动机 | 节能、环保、在节省燃油的同时,大大提升动力表现和发动机响应能力 |
| 综合发动机分析仪 | 可以精确地定位故障。将测量设备连接到相应的元器件后,在不必拆卸的情况下,就可以进行测试 |
数据来源:观研天下整理
2、全球汽车零部件市场规模分析
随着全球化竞争日益加剧,汽车零部件行业呈现组织集团化、技术高新化、供货系统化和经营全球化等新特点。根据数据显示,2021年全球汽车零部件收入为1.51万亿美元,2016-2021年复合增长率超过3%。

数据来源:观研天下整理
3、全球汽车零部件行业竞争分析
目前,全球汽车零部件行业主要由美国、日本、德国、法国等发达国家主导。根据资料显示,在2021全球汽车零部件配套供应商百强榜中日本企业共有23家上榜,其次是美国和德国,分别为22家和18家,三者占据百强榜的68%。再者从百强榜中前TOP10中,德国零部件企业有3家,分别是罗布特·博世、采埃孚和大陆,日本企业电装和爱信精机分列第2位和第5位。
2021年全球前十大汽车零部件配套供应商排名
| 排名 | 名称 | 国别 | 2020年营业收入(亿美元) | 2019年营业收入(亿美元) |
| 1 | 罗伯特·博世(Robert Bosch) | 德国 | 465.15 | 507.46 |
| 2 | 电装(DENSO) | 日本 | 411.27 | 418.12 |
| 3 | 采埃孚(Z F Friedrichshafen) | 德国 | 334.00 | 342.29 |
| 4 | 麦格纳国际(Magna International) | 加拿大 | 326.49 | 394.31 |
| 5 | 爱信精机(Aisin Corp.) | 日本 | 319.35 | 334.04 |
| 6 | 大陆(Continental) | 德国 | 296.83 | 353.09 |
| 7 | 现代摩比斯(Hyundai Mobis) | 韩国 | 250.74 | 261.55 |
| 8 | 佛吉亚(FAURECIA) | 法国 | 175.85 | 199.00 |
| 9 | 李尔(Lear Corp.) | 美国 | 170.46 | 198.10 |
| 10 | 法雷奥(Valeo) | 法国 | 169.46 | 180.49 |
数据来源:观研天下整理
4、全球汽车零部件供应体系分析
由于汽车零部件的专用性,在整车制造商开发新车型时,零部件制造商需要与整车制造商进行同步开发。目前,整车制造商的零部件外购率已经超过70%。为满足整车制造商产品开发需求和专业化分工协作的要求,行业内形成了“金字塔”式的零部件供应商体系,即按照零部件供应商之间及其与整车制造商的协作关系,将零部件供应商分成一级供应商、二级供应商和三级供应商。其中,一级供应商直接向整车制造商提供产品,参与整车制造商的整车项目开发,提供配套系统产品;二级供应商主要通过向一级供应商提供配套向整车制造商供应产品;三级供应商主要向二级供应商提供配套产品。
全球汽车零部件供应体系

数据来源:观研天下整理
三、中国汽车零部件行业发展概况
1、供给市场分析
随着新能源汽车、零配件制造技术快速发展,汽车零部件技术的应用和创新也得到极大地提升。现阶段,国内汽车零配件主要供给集中在华域汽车、拓普集团、均胜电子、诺博汽车等龙头企业。
中国汽车零配件行业市场供给水平分析
| 企业名称 | 产业链布局方向 | 产能/产量 |
| 华城汽车系统股份有限公司 | 智能驾驶、智能视觉、智能座舱等 | 2021年仪表盘产量870万件、电子驻车产量368万套、真空助力泵产量369万件 |
| 万向钱潮股份有限公司 | ABS系列、EPB系列、EPS系列 | 2021年制动系统总成产量230.35万套、十字轴万向节总成产量4803.19万套 |
| 宁波均胜电子股份有限公司 | 汽车电子系统、汽车安全系统 | 2021年汽车电子系统产量5120.42万件、汽车安全系统产量2.98亿件 |
| 联合汽车电子股份有限公司 | 车身控制模块、发动机防盗控制模块、网关控制模块、座椅加热控制模块、座椅记忆控制模块、电子转向柱锁控制模块、车窗/门控模块等 | 2021年整车控制器年产量超100万件 |
| 东风电子科技股份有限公司 | 调温器系统、组合仪表、传感器等 | 2021年汽车零配件产值76.3亿元 |
| 诺博汽车系统有限公司 | NFT非金属轻量化技术、iNest智巢2.0智能座舱技术 | 2021年产能423万套 |
| 南京奥联汽车电子电器股份有限公司 | 电子油门踏板总成、电子节气门、电池管理系统等 | 2021年电子油门踏板总成产量284.24万只、换挡控制器产量38.02万只 |
| 宁波拓普集团股份有限公司 | 智能刹车系统IBS、电动助力转向管柱C-EPS、汽车机械转向机、电子真空泵EVP、电子稳定控制系统等 | 2021年底盘系统产量286.27万套、汽车电子产量69.64万套 |
数据来源:观研天下整理
2、需求规模分析
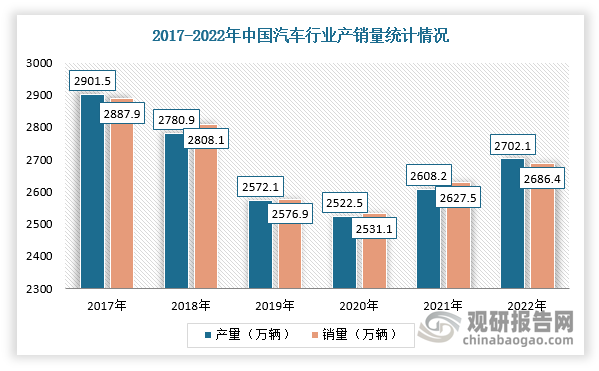
近两年,在国家购置税减半政策、地方政府促汽车消费政策叠加下,我国汽车行业消费市场持续回暖,带动产量上升。根据数据显示,2022年,我国汽车产销量分别完成2702.1万辆和2686.4万辆,同比分别增长3.4%和2.1%。
数据来源:观研天下整理
3、市场规模分析
综上所述,在供应及需求市场双驱动下,我国汽车零部件行业规模不断扩大,并且在国际竞争中的竞争力越来越强。据中汽协数据显示,2021年我国汽车零部件的销售收入4.90万亿元,2016-2021年的年均复合增长率超过7%,预计2022年销售收入将达5.2万亿元。

数据来源:观研天下整理
4、竞争格局分析
2017-2022年,我国汽车零部件相关企业注册量持续增长,近两年注册量超10万家。根据数据显示,2021年我国汽车零部件相关企业注册量16.65万家,同比增长63.6%,截止2022年1-5月注册量达到7.24万家。

数据来源:观研天下整理
在区域分布方面,为了降低运输成本和加强沟通协作,汽车零部件企业一般选择整车企业周围建立生产基地,长期发展后形成大规模的产业集群。目前,我国已经逐步形成了长三角、珠三角、环渤海等六大汽车产业集群,这也进一步促进了我国汽车零部件产业资金、人才和技术的集聚,有利于提升分工协作水平、降低创新成本、优化产业要素配置。
我国六大汽车产业集群和配套产业园
| 产业集群 | 代表性整车厂商 | 配套产业园 |
| 长三角产业集群 | 上汽集团、上汽通用、上汽大众、南汽集团、吉利汽车等 | 上海国际汽车城、上海嘉定汽车产业园集群、杭州汽车(零部件)产业园区等 |
| 西南产业集群 | 长安福特、长安汽车、上汽通用五菱、北京现代、力帆汽车、东风小康、一汽大众、一汽丰田、吉利汽车、沃尔沃、东风神龙等 | 重庆两江新区、重庆长安汽车工业园、重庆力帆汽车生产基地等 |
| 珠三角产业集群 | 广州本田、广汽集团、广州丰田、骏威客车等 | 广州东部汽车产业集群、广州北部汽车产业集群、广州南部汽车产业集群、南海汽车产业园、中山火炬汽配工业园等 |
| 东北汽车集群 | 一汽集团、一汽大众、哈飞集团、华晨宝马、华晨汽车等 | 沈阳沈北新区汽车生产基地、黑龙江省哈尔滨平方汽车零部件产业园区、长春汽车产业集群等 |
| 中部产业集群 | 东风神龙、上海通用、东风本田等 | 武汉经济技术开发区、襄阳经济技术开发区、湖南汽车产业走廊、湖北沿江汽车工业走廊灯 |
| 环渤海产业集群 | 北京汽车集团、北京现代、北京吉普、北京奔驰、天津一汽夏利、天津一汽丰田等 | 北京汽车零部件产业基地、河北保定市长安汽车产业园、北京怀柔汽车产业园、天津滨海汽车零部件产业园、天津环渤海汽车生产基地等 |
数据来源:观研天下整理
此外,近年来我国汽车产业也加快向新能源、轻量化、智能和网联方向发展,其功能也逐渐向大型移动智能终端、储能单元和数字空间等转变,并且《汽车产业中长期发展规划》等政策提出要培育具有国际竞争力的零部件供应商。综上,我国汽车零部件行业国际竞争力将不断增强,同时也将涌现一批具有世界影响力的汽车零部件品牌,行业迎来新一轮发展机遇。(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







