
一、行业概述
根据我国发布的《食品安全国家标准运动营养食品通则》(GB24154—2015),运动营养食品是指为满足运动人群(指每周参加体育锻炼3次及以上、每次持续时间30min及以上、每次运动强度达到中等及以上的人群)的生理代谢状态、运动能力及对某些营养成分的特殊需求而专门加工的食品。
根据《食品安全国家标准运动营养食品通则》(GB 24154-2015),运动营养食品分为特征营养素类、运动项目类两大类。其中特征营养素类具体包括补充能量类、控制能量类和补充蛋白类,运动项目类具体包括速度力量类、耐力类和运动后恢复类。
二、行业政策
根据观研报告网发布的《中国运动营养食品行业现状深度分析与投资趋势研究报告(2022-2029年)》显示,政策下迎来新的发展机遇。近年来为推动行业发展,我国相继发布运动营养食品行业相关政策,例如《国民营养计划2017—2030 年》、《全民健身指南》等政策。对此随着国家大健康政策的出台和新冠病毒的流行,提高了人们对营养与身体健康的重视程度,也让运动营养食品行业迎来了新的发展机遇。
近年来运动营养食品行业相关政策
| 发布时间 | 发布部门 | 政策名称 | 重点内容 |
| 2016 年 | 中共中 央、国务院 | 《健康中国 2030规划纲要》 | 优化健康产业体系,形成一批具有较强创新能力和国际竞争力的大型企业,成为国民经济支柱性产业,2030 年健康服务业总规模达到 16万亿元的指标。同时展望 2050 年,提出“建成与社会主义现代化国家相适应的健康国家”的长远目标。 |
| 2017 年 | 国务院办公厅 | 国 民 营 养 计 划 (2017-2030 年) | 开发利用我国丰富的特色农产品资源,针对不同人群的健康需求,着力发展保健食品、营养强化食品、双蛋白食物等新型营养健康食品。 |
| 工信部、发改委 | 《关于促进食品工业健康发展的指导意见》 | 要求食品工业规模化、智能化、集约化、绿色化发展水平明显提升,供给质量和效率显著提高;食品安全保障水平稳步提升,标准体系进一步完善。 | |
| 科技部 | “十三五”食品科技创新专项规划 | 重点发展食品高新技术产业,提升食品产业竞争力;优化食品科技创新平台布局,培养食品科技人才;全面提升国际合作交流水平,增强自主研发能力与国际竞争力;强化技术成果转化服务,实现科研成果产业化。 | |
| 国务院 | “十三五”国家食品安全规划 | 鼓励食品生产经营企业建设规模化原辅材料和食品加工基地;推动特色食品加工示范基地建设,以知名品牌和龙头企业为引领,发挥示范作用,带动食品产业转型升级和食品质量安全管理水平整体提升。 | |
| 2019 年 | 健康中 国行动 推进委 员会 | 《健康中国行动(2019-2030 年)》 | 建立健全健康教育体系,引导群众建立正确健康观,形成有利于健康的生活方式、生态环境和社会环境,促进以治病为中心向以健康为中心转变,提高人民健康水平。针对《国务院关于实施健康中国行动的意见》做出具体行动计划。 |
| 国务院 | 《国务院关于实施健康中国行动的意见》 | 建立健全健康教育体系,普及健康知识,引导群众建立正确健康观,加强早期干预,形成有利于健康的生活方式、生态环境和社会环境,延长健康寿命,为全方位全周期保障人民健康、建设健康中国奠定坚实基础。包括:实施健康知识普及行动、实施合理膳食行动、实施全民健身行动等。 | |
| 国务院 | 《中共中央国务院关于深化改革加强食品安全工作的意见》 | 推动产品高质量的发展,加大科技支撑力度。将食品安全纳入国家科技计划,加强食品安全领域的科技创新,引导食品企业加大科研投入,完善科技成果转化应用机制。建设一批国际一流的食品安全技术支撑机构和重点实验室,加快引进培养高层次人才和高水平创新团队,重点突破“卡脖子”关键技术。依托国家级专业技术机构,开展基础科学和前沿科学研究,提高食品安全风险发现和防范能力。 | |
| 国务院 | 《国务院办公厅关于促进全民健身和体育消费推动体育产业高质量发展的意见》 | 体育产业在满足人民日益增长的美好生活需要方面发挥着不可替代的作用。要以习近平新时代中国特色社会主义思想为指导,强化体育产业要素保障,激发市场活力和消费热情,推动体育产业成为国民经济支柱性产业,让经常参加体育锻炼成为一种生活方式。 | |
| 2021 年 | 国务院 | 《全民健身计划(2021-2025 年)》 | 到 2025 年,全民健身公共服务体系更加完善,人民群众体育健身更加便利,健身热情进一步提高,各运动项目参与人数持续提升,经常参加体育锻炼人数比例达到 38.5%,县(市、区)、乡镇(街道)、行政村(社区)三级公共健身设施和社区 15 分钟健身圈实现全覆盖,每千人拥有社会体育指导员 2.16 名,带动全国体育产业总规模达到 5 万亿元。 |
| 2022 年 | 中共中央办公厅、国务院 | 《关于构建更高水平的全民健身公共服务体系的意见》 | 到 2025 年,更高水平的全民健身公共服务体系基本建立,人均体育场地面积达到 2.6 平方米,经常参加体育锻炼人数比例达到 38.5%,政府提供的全民健身基本公共服务体系更加完善、标准更加健全、品质明显提升,社会力量提供的普惠性公共服务实现付费可享有、价格可承受、质量有保障、安全有监管,群众健身热情进一步提高。到 2035 年,与社会主义现代化国家相适应的全民健身公共服务体系全面建立,经常参加体育锻炼人数比例达 45%以上,体育健身和运动休闲成为普遍生活方式,人民身体素养和健康水平居于世界前列。 |
资料来源:观研天下整理
三、行业发展现状
相对于国外,我国运动营养学发展较晚,于 20 世纪 50 年代后期才开始研究,北京大学运动医学研究所营养生化研究室是我国最早的运动营养研究机构。到20 世纪 90 年代初,我国体育系统开始正式进行运动营养食品的研制和功能评价工作,随后一些健美爱好者从国外带回部分具有增强肌肉效果的运动营养补剂,例如德国英豪(Inkospor)等。再到21 世纪初,国外的欧普特蒙(Optimum)、健安喜(GNC)进入中国,国内的本土企业康比特等成立。目前,我国运动营养食品市场尚处于发展的初级阶段。
近年来在法规建设不断完善下,我国运动营养食品产业及市场呈现厚积薄发的态势。尤其是近几年来人们对于 “运动+营养”的健康生活理念的认识不断深入,从而对于运动营养食品也逐渐由陌生转向青睐。有相关数据显示,2015-2020 年,我国运动营养市场的复合年均增长率高达 40%,是全球增速最快的市场之一。而预测未来三年的增速仍可达到 21%,远高于全球运动营养行业 5%的增速水平,预计到2023 年,我国运动营养食品市场规模可达 60 亿元人民币。
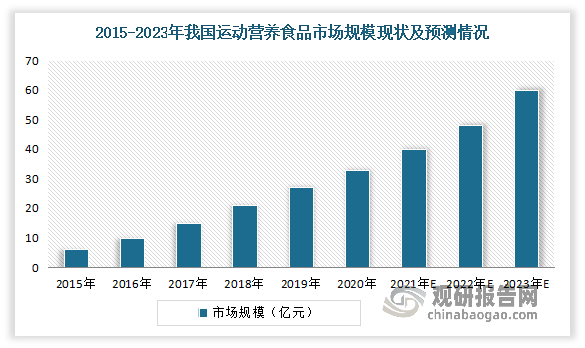
数据来源:观研天下整理
目前我国运动营养市场集中度较高,排名前10的厂商贡献了超80%的市场份额,随着我国厂商对于外资品牌的不断兼并和收购,在前10的市场零售规模中,约75%的零售收入来自我国厂商,约25%来自国际厂商。
三、行业发展趋势分析
1、全民健身时代已悄然来临,未来有较大增长空间。从《‘十四五’体育发展规划》到《‘健康中国2030’规划纲要》等文件陆续出台,全民健身风潮正起,对运动营养的潜在需求人群快速壮大。近年来,许多城市开始举办全民运动会、马拉松比赛等各种形式的运动和徒步活动,各大健身房、俱乐部不断涌现,人们对于运动必要性的认识愈发深刻,全民健身时代已悄然来临,为运动营养食品带来庞大的市场需求。
根据相关数据显示,我国国民对自身健康期望值都在 8.7 分以上。随着社会的进步,国民将更加重视品质生活和关注身体健康,其中运动健身是维持身体健康的重要方式之一。截至 2020年12月31日,中国为全球健身人群最多的国家。到2021年中国的健身人群数量(即每周参与两次以上健身活动的人士达到 303.0 百万人,预计到2022年中国的健身人群数量将达到323.9百万人。

数据来源:观研天下整理(WW)
2、后疫情时代,全民的健康意识发生重大转变。虽然疫情给运动营养食品行业带来一定的冲击,但后疫情时代,全民的健康 意识、健康补充需求发生了重大转变,更多人愈加重视自身的身体健康,为行业 带来了更多的潜在市场需求。
3、行业渗透率低,未来提升空间大。经过几十年的发展,我国各地区的运动营养食品行业渗透率均有所提升,但仍存在较大差异。例如北美市场的渗透率已处于较高水平,在2015 年人均运动营养支出占健康支出的比例约 10%,而亚洲市场特别是国内市场仍处于较低水平,未来具有较大的提升空间。
4、消费升级下,经营模式将发生变化。在消费升级过程中,健康食品用户的消费习惯、消费场景、消费频次都在发生着变化,线上销售规模持续增长,健康食品消费者在家就能随时订购,在价格、质量、品类上的选择更便捷,还减少了外出采购的时间,满足消费升级需求。营销方式更多样化、社交化,消费体验提升。明星代言、粉丝经济、直播带货、种草式推荐,能迅速打开运动健康食品的市场,快速提升品牌的知名度,这也将成为行业消费的新风尚。
5、产品功能细分化发展,满足需求多元化趋势。参考成熟市场的发展规律,随着经济社会的发展,专业运动人群以及追求健 康人群规模不断提升,其对于运动营养食品的需求呈现多元化发展趋势。运动营 养食品生产企业为满足消费者日趋多样化及专业化的内生需求,不断创新产品类 型,行业正呈现功能逐步细分化发展,由粗放式发展进入精细化发展的趋势。对于竞技运动人群,其主要诉求包括提升和改善运动速度、力量、耐力、协 111 调、柔韧、灵敏,以及运动后恢复等,运动营养食品制造企业需要从营养配方、 功效实验、解决方案上体现产品专业性,比如设计不同的配方、用量、服用方法, 并与运动训练相结合等;对于大众健身健康人群,除了满足最基本的运动营养和 提高运动机能需求,企业更多会关注原料来源、包装、风味、便携性等特性,以 及纤体、代餐等个性化诉求。
6、形态逐步多元化。目前在全球运动营养品市场中,粉剂(蛋白粉)依然是最大的运动营养产品形态,也是最核心的产品形态。但随着行业的不断发展,整个运动营养产品范畴也在快速地扩张,包括蛋白粉、蛋白棒、凝胶糖果、液态饮料和其他补充剂等,产品形态逐步多元化。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








