
光学镜头也叫摄像镜头或摄影镜头,简称镜头,其功能就是光学成像。光学镜头是光学成像系统中的必备组件,直接影响到成像质量的好坏,影响算法的实现和效果。从结构来看,光学镜头一般由精密五金、塑胶零件、镜片、光圈、驱动马达、传感器等光机电器件和镜筒组成。
根据光学镜片特性原理,光学镜头可分为塑胶镜头、玻璃镜头和玻塑混合镜头三大类,其结构都是由多片镜片构成,一般而言,镜片越多,镜头的成像质量越高。
一、行业发展历程回顾
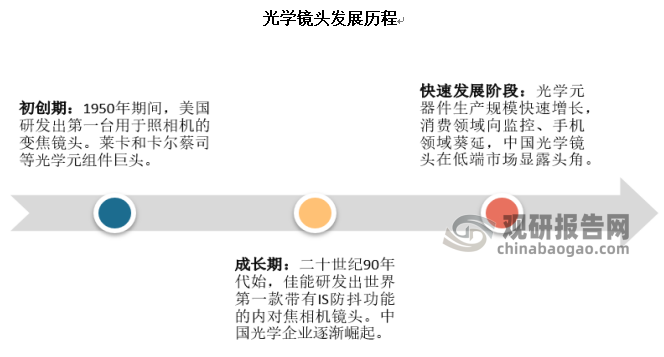
我国光学镜头产业的发展与军工技术密不可分,二十世纪六七十年代,我国光学企业主要为云南、四川、福建等地的军工企业。国产民用光学镜头产业起步较晚,2000年后才有部分光学企业涉足民用光学镜头市场。2008年之前国内光学镜头市场基本上被日本、德国品牌所垄断,安防监控市场、手机市场、医疗影像市场的光学图像设备上基本没有中国大陆自主生产的镜头,中国台湾企业生产的镜头产品也仅出现在少数较为低端的设备上。
随着日本光学镜头制造工业的成熟和应用产品的日益增加,光学产品成本降低,日本的光学技术也逐渐扩散到邻近国家和地区。包括中国台湾、韩国以及中国大陆在光学镜头生产上规模日益扩大,涌现出了像台湾大立光、亚洲光学等具有世界先进水平的企业。
根据观研报告网发布的《中国光学镜头行业发展现状研究与投资趋势预测报告(2022-2029年)》显示,近几年来光学镜头产业迅速向中国大陆转移,中国大陆正逐步成为世界光学镜头的主要加工生产地。成像像素升级的放缓,给中国大陆的光学镜头企业留下追赶空隙,安防、车载等应用领域以及其他新兴应用市场产生了一批差异化竞争企业。目前,中国安防市场迅速发展,海康威视、大华股份等国内安防龙头企业与博世、安讯士等世界知名安防企业展开充分竞争,国产化替代正在加速。在高分辨率定焦、星光级定焦、大倍率变焦、超高清、光学防抖、安防监控一体机镜头等中高端光学镜头方面,以舜宇光学、联合光电、宇瞳光学等为代表的国内企业经过持续研发积累,逐步打破了日本、德国技术垄断,迎来发展良机。
资料来源:观研天下数据中心整理
二、行业市场规模
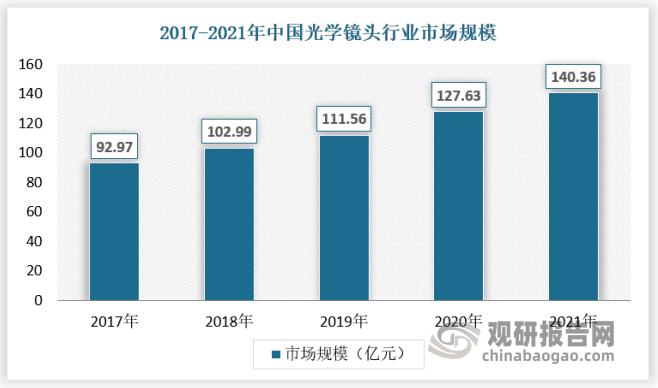
光学镜头是光学成像系统中的必备组件,近年来光学镜头市场需求保持增长。数据显示,2020年,中国光学镜头行业市场规模为127.63亿元,较上年同比增长14.40%;2021年,中国光学镜头行业市场规模为140.36亿元,近五年复合增长率为8.59%。
数据来源:观研天下数据中心整理
三、行业供需规模
1、供应情况
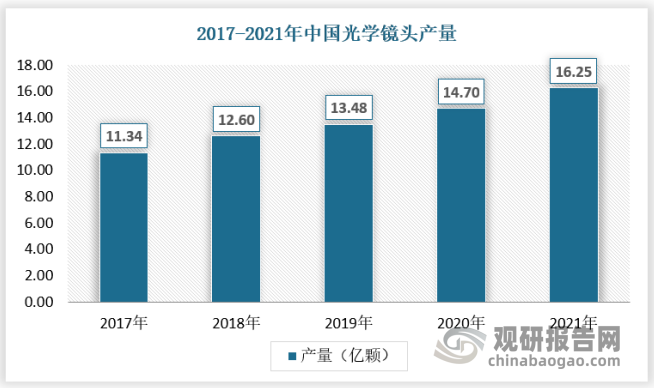
随着新兴应用领域的发展,近年来,我国光学镜头出货量稳定增长,截至2021年,我国光学镜头出货量为16.25亿颗,同比增长10.54%。
数据来源:观研天下数据中心整理
目前我国光学镜头行业供应特点如下:
(1)产业链还处于发展当中
但因起步较晚,中国大陆的光学产业尚在发展完善中并在产业链的不同环节呈现不同的国产化程度,具体体现在:①光学组件:数字安防、车载等领域的镜头、模组设计及制造逐步实现国产化,但机器视觉、激光电视等新兴领域仍由国外厂商占据较大市场份额;②光学元件:玻璃球面镜片市场已充分国产化,但在加工工艺难度更高的非球面镜片、自由曲面镜片等光学元件市场仍由国外厂商主导,国内厂商积极进行技术研究、参与市场竞争;③光学材料:光学玻璃、光学塑料等主要由国外厂商供应,部分国内厂商参与竞争。
(2)国产替代加速
因光学镜头行业需融合光学成像、精密机械设计、薄膜光学、色度学、热力学等技术,行业技术壁垒较高。光学行业发展至今,能够独立进行光学镜头设计并掌握精密制造能力、实现批量生产的企业较少。国内光学镜头企业起步较晚,近年来随着光学产业转移、国内企业持续投入,国产镜头从中低端市场进入,以高性价比与海外品牌竞争,并逐步向高端市场演进,国产替代加速。
2、需求情况
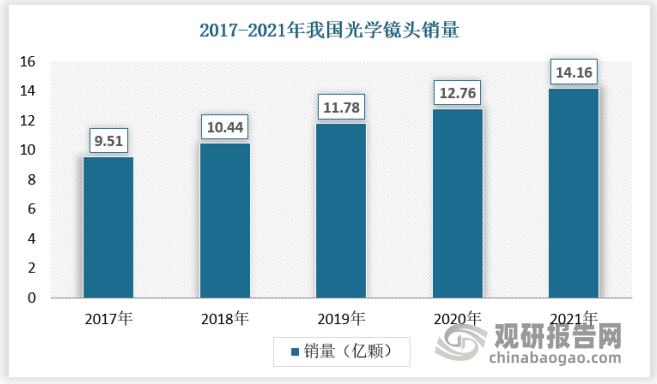
近年来我国光学镜头行业产量保持稳定增长。数据显示,截至2021年,我国光学镜头产量达到14.16亿颗。
数据来源:观研天下数据中心整理
目前我国光学镜头行业需求特点如下:
(1)下游需求革新将加快光学镜头产业升级
随着手机镜头、视频监控镜头和车载镜头等下游应用领域保持快速增长,其对光学镜头的成像质量、实际应用场景等综合需求也在不断提升。下游需求革新将加快光学镜头产业升级,对厂商的生产能力提出更高要求。
(2)光学镜头市场需求以手机镜头、视频监控镜头和车载镜头为主
按下游应用划分,光学镜头应用领域可分为消费级应用市场和工业领域应用两大类,其中消费级市场应用包括专业相机镜头、手机相机模组镜头、安防监控镜头、车载镜头和AR/VR设备镜头等,工业领域应用则以机器视觉为主,主要应用在机械零件测量、塑胶零件测量、玻璃及药用容器测量和电子组件测量等。其中,手机镜头、视频监控镜头和车载镜头是光学镜头最大的终端市场,在很大程度上影响全球光学镜头模组的整体出货趋势。
3、供需平衡分析
如今,光学镜头已经不仅仅是应用于相机,其应用广度和深度,已经有了本质上的进步和改变。首先,光学镜头在工业领域有着非常广的应用,其具体应用主要体现在机器视觉的机械零件测量、塑料零件测量等方面。相比工业领域,光学镜头在消费级市场有着更加广泛的应用,包括专业相机镜头、手机相机模组镜头、安防监控镜头、车载镜头等诸多领域。
数据来源:观研天下数据中心整理
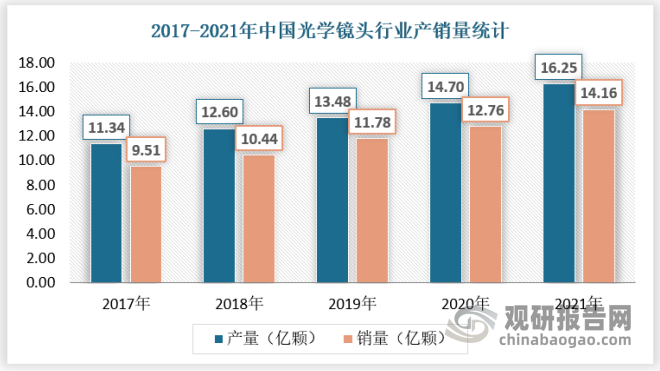
目前,从我国光学镜头的应用看,手机镜头、视频监控镜头、车载镜头是三个最大的终端市场,可以很大程度上影响光学镜头模组行业的整体趋势。从供需情况来看,截至2021年,我国光学镜头产量为16.25亿颗,同比增长10.54%,光学镜头的销量为14.16,同比增长10.97%。预计未来随着光学镜头在新兴应用领域不断扩展,产业的供需规模将持续扩大,2025年,我国光学镜头产量将达到25.70亿颗,销量达到22.74亿颗。
四、行业细分市场分析
1、手机镜头
手机摄像头是手机上能够进行拍摄静态图片或短片拍摄的拍摄装置,也是手机的附加功能。手机摄像头模组由PCB板、FPC、镜头、镜座、固定器和滤色片、传感器等部件组成,将各部分组件封装在一块,之后可直接应用于智能手机的摄像头组件。
近年来,手机摄像头模组近年来进入了激烈的差异化竞争。随着智能手机的全面普及,摄像功能成为了各大手机厂商的竞争关键。手机镜头模组生产商也积极向着双摄像镜头、广角、超薄、大光圈、光学防抖等高端领域发展,这也对中游的光学镜头生产商提出了更高的品质和工艺要求。
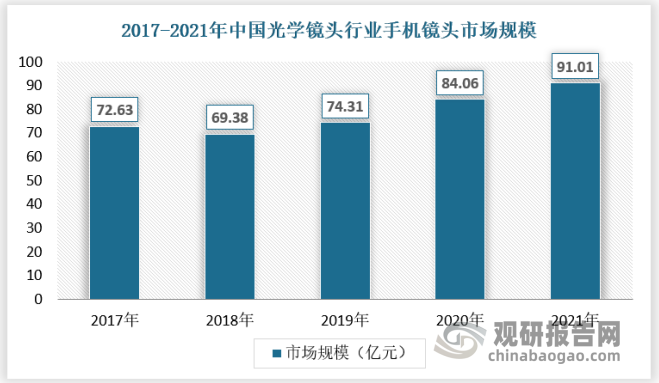
从市场规模来看,伴随着智能手机产业的发展,我国手机镜头已经光学镜头最主要的细分市场。截至2021年,我国光学镜头行业手机镜头市场规模为91.01亿元,同比增长8.27%。
数据来源:观研天下数据中心整理
未来手机摄像头会朝着小型化、专业化、智能化发展。全面屏进一步提升了小型化的需求,目前主要通过封装技术实现。未来具备相关技术的模组厂商竞争力更强。像素、芯片、镜头和软件等各方面的发展不断提升手机摄像头专业性,未来将由以往单纯追求高像素转为高像素+双摄+算法以及3D摄像头+算法的发展路径。摄像头还会和人工智能结合,成为手机人工智能的重要组成部分。
与此同时,技术驱动,大模组厂因品牌和规模优势首先获益。以光学领域的双摄、3D摄像头和柔性显示为代表的功能性和差异化的创新层出不穷,持续利好自主创新能力强和具有产业整合及规模优势的摄像头模组龙头企业。
另外一方面,随着双摄逐步向中低端市场渗透,二、三线摄像头模组竞争进一步加剧,早期,双摄成一、二线摄像头模组厂商的分界线,现因研发实力、客户基础,一线厂商为了抢占下一个风口,正积极配合国内终端厂商加入至3D摄像头的供应链体系中。
由于手机摄像头模组下游智能手机市场已经进入存量市场,未来几年,手机摄像头模组市场的增长空间将主要来自于具备新功能、新体验的高端机型带来的换机需求,光学镜头行业手机镜头市场规模也将进一步扩大。
2、车载镜头
车载镜头,作为车载摄像机的主要部件,是指安装在汽车上以实现各种功能的光学镜头,主要包括内视镜头、后视镜头、前视镜头、侧视镜头、环视镜头等。
随着汽车技术的发展,人们要求在汽车驾驶过程中能非常实时的呈现视频和音频的功能,为定位提供更多的方便,于是车载镜头应运而生。在当今自动驾驶的大势下,车载镜头有着更加广泛的应用和市场空间。
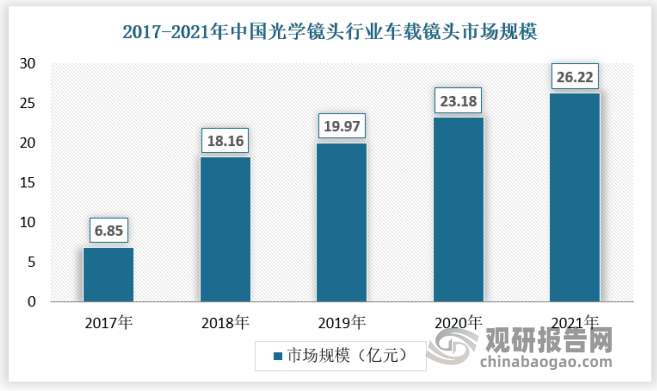
近年中国车载镜头行业处于扩张期,产业发展迅速,2017年中国光学镜头行业车载镜头市场规模为6.85亿元,2018年年增长至18.16亿元,2021年市场规模增长至26.22亿元,成为光学镜头第二大细分市场。
数据来源:观研天下数据中心整理
从行业发展趋势看,作为智能驾驶的重要载体,ADAS(Advanced driver assistance system,高级驾驶辅助系统)是智能驾驶的核心载体。ADAS按等级由低到高可划分为L0-L5六个等级,L0-L2为辅助驾驶范畴,L3-L5为自动驾驶范畴。车载镜头与超声波雷达、激光雷达、毫米波雷达、红外传感器等传感器构成了ADAS系统感知层。车载镜头凭借对物体外形的识别能力及相对较低的规模量产成本优势,目前是车企实现ADAS感知层的首选传感器之一。随着ADAS等级的递进,对车载镜头的应用将进一步深化。
2022年将有多款ADAS等级在L2+及以上的智能车型上市,全球迎来L2向L3、L4跨越窗口,预计2030年全球L2、L3和L4/L5级别的渗透率将分别达到30%、35%和20%。车载镜头迎来快速发展期,预计全球车载镜头市场规模将由2020年的71亿元增至2025年的184亿元,年均复合增长率达21%。ADAS应用也对车载镜头解像力、可靠性等要求提升,具备技术优势的厂商将占据较大市场份额。
五、行业竞争格局
光学镜头产品的应用领域较为广泛,不同细分应用领域内的行业竞争状况呈现出不同的特点。
在安防监控领域,近年来伴随着海康威视、大华股份等国内安防视频监控设备商的兴起和不断发展壮大,国内光学镜头厂商从定焦、低像素等中低端镜头入手开始参与市场竞争,并开始不断替代国外厂商镜头,从而实现了对于安防监控镜头市场的主导,市场集中度较高,但国际高端市场仍被日本腾龙、富士能等厂商占据。与此同时,在大倍率变焦、超高清、光学防抖、安防监控一体机镜头等高端光学镜头方面,以联合光电为代表的光学镜头厂商近年来经过持续的研发积累,逐步打破了日本企业在该领域的技术垄断,并形成全球高端镜头市场向上述国内厂商逐渐集中的趋势。
在手机镜头、车载镜头等消费电子领域市场,以舜宇光学、大立光等为代表的少数具有一定规模的上市公司占据此类光学定焦高端镜头市场的主要份额;而低端市场的市场集中度较低,竞争较为激烈。
在视讯会议、航拍无人机、虚拟现实等新兴市场领域,该类光学镜头产品是随着近年来互联网、物联网等应用技术的发展而逐步产生的,其市场目前仍处于前期培育阶段,无明显优势厂商,市场集中度较低。(WWTQ)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


