
一、己二腈概述
己二腈,又名1,4-二氰基丁烷,是一种有机化合物,化学式为C6H8N2,为无色油状液体,微溶于水,溶于乙醇、氯仿,不溶于乙醚、二硫化碳,可用于生产己二胺(生产尼龙66的主要中间体)、橡胶促进剂、防锈剂等,其中,主要用途是生产尼龙66的主要中间体己二胺,该用途一般占己二腈产量的90%以上。
二、己二腈行业供应趋势
由于己二腈行业技术难度高、生产环节中安全问题较多,所以其生产也成为外资对国内的“卡脖子”技术,并且时间持续了很长。目前,全球己二腈行业产能主要被奥升德、英威达、巴斯夫企业所垄断,其中巴斯夫产能主要来自和英威达共同持有的法国世界级工厂Butachimie,而英威达在美国德克萨斯拥有两座己二腈工厂,同时计划2022年在上海增加40万吨/年的产能,预计在2022年投产。
海外己二腈主要供应商及产能
|
公司名 |
地点 |
制造方法 |
当前产能 |
2022E |
|
奥升德 |
美国阿拉巴马 |
丙烯腈路线 |
40万吨 |
58万吨 |
|
英威达 |
美国德克萨斯(两座工厂) |
丁二烯路线 |
103.3万吨 |
143.3万吨 |
|
Butachimie(巴斯夫+英威达合资) |
法国沙朗佩 |
丁二烯路线 |
62万吨 |
62万吨 |
|
旭化成 |
日本延岗 |
丙烯腈路线 |
4.3万吨 |
4.3万吨 |
数据来源:观研天下整理
根据观研报告网发布的《中国己二腈行业发展现状研究与投资前景分析报告(2022-2029年)》显示,我国己二腈行业产能主要依赖进口,在技术研发及资金投入较低,但是华峰集团、天辰齐翔新材料有限公司(中国化学)等多家国产企业已经陆续投产己二腈,在一定程度上缓解海外产能供应瓶颈及依赖进口情况。随着国产己二腈逐渐投产,预计全国总产能可达250万吨(含海外企业在国内的投产),并且产能集中释放预计将在2023年,同时生产模式主要为丁二烯法和己二酸法。
己二腈国内在建产能情况
|
企业名称 |
地区 |
规划生产产能 |
生产工艺 |
注释 |
|
英威达尼龙化工(中国)有限公司 |
上海 |
47万吨 |
丁二烯法 |
预计2022年正式投产 |
|
天辰齐翔新材料有限公司(中国化学) |
山东 |
60万吨 |
丁二烯法 |
一期为年产20万吨己二腈项目(2022年4月投产)经流程优化后最大产能预计可提升至年产30万吨,二期预计2022年启动 |
|
华峰集团(重庆) |
重庆 |
30万吨 |
己二酸法 |
一期5万吨己二腈已建成投产,2023年底规划建设30万吨己二腈装置 |
|
福建永荣科技控股集团 |
福建 |
30万吨 |
- |
总投资165亿元,打造己二腈一体化项目,规划2023年基本建成,具体信息暂未公开 |
|
河北富海润泽化工有限公司 |
河北 |
30万吨 |
- |
环评公示阶段,具体信息暂未公开 |
|
河南神马艾迪安化工有限公司 |
河南 |
20万吨 |
丁二烯法 |
一期5万吨/年,总20万吨/年。预计2022年投料试车 |
|
曙光集团 |
安徽 |
10万吨 |
丁二烯法 |
一期建设年产10万吨己二腈,条件成熟后建设二期项目 |
|
湖北三宁化工 |
湖北 |
10万吨 |
己二酸法 |
计划2023年投产 |
|
河南峡光高分子材料有限公司 |
河南 |
10万吨 |
己二酸法 |
5万吨2020年四季度开工,预计在“十四五”内建成,总规划建设年产10万吨己二腈 |
|
鞍山七彩化学股份有限公司 |
山东 |
2万吨 |
与丁二腈共线生产 |
规划与丁二腈共线生产,根据市场情况适时调配产能利用率 |
|
陕西泰丰盛合事业发展有限公司 |
宁夏 |
- |
丁二烯法 |
已完成500吨/年中试,举行签约仪式,总投资100亿元的己二腈及下游高端新材料项目落户宁东 |
|
阳煤集团 |
山西 |
0.1万吨 |
丁二烯法 |
年产1000吨己二腈中试装置 |
|
重庆紫光化工 |
重庆 |
0.025万吨 |
电解二聚法 |
15年完成250吨/年中试,后无陆续消息 |
|
南京诚志清洁能源 |
南京 |
0.3万吨 |
煤基己二腈 |
与中科院合作,拟先期建成3000吨/年工程示范装置 |
|
新和成 |
山东 |
0.011万吨 |
丁二烯法 |
已在中试阶段 |
数据来源:观研天下整理
三、己二腈行业需求趋势
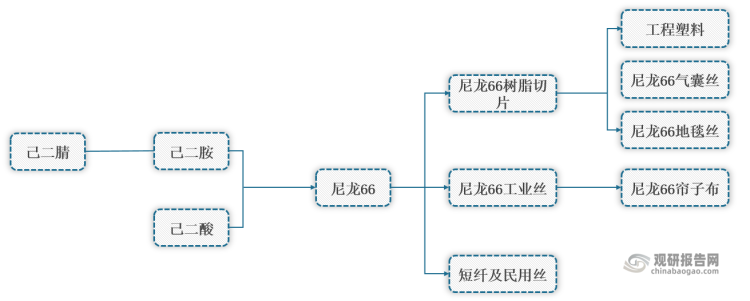
尼龙66(聚酰胺)是己二腈的主要终端产品,是一种主要的高性能工程热塑性塑料,具有多重性能优势。
尼龙66生产过程
数据来源:观研天下整理
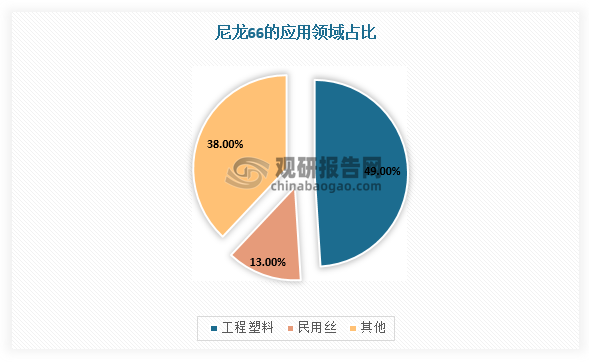
尼龙66具有机械强度高、耐疲劳、耐磨、耐腐蚀、绝缘性、纤维弹性、密度低等特性,下游应用主要分为纤维领域和工程塑料领域。其中,工程塑料领域的尼龙66应用占比高达49%,该领域最大的消费市场则为汽车用工程塑料。因此,未来随着汽车轻量化的发展和下游客户降本的需求,尼龙66在工程塑料市场潜力进一步增大。
尼龙66部分性能及应用
|
性能 |
性能优势 |
应用范围 |
|
耐疲劳 |
性能突出 |
常见的自动扶梯扶手、新型自行车塑料轮圈等周期性疲劳应用场合 |
|
耐磨性 |
表面光滑、摩擦系数小、耐磨 |
作为传动部件使用寿命长 |
|
耐腐蚀 |
十分耐碱和大多数盐液,耐弱酸、机油、汽油、对芳香族化合物呈惰性 |
可作润滑、燃料等的包装材料 |
|
绝缘性 |
体积电阻很高,耐击穿电压高 |
干燥环境下,可作工频绝缘材料,及时高湿环境下仍具有良好的电绝缘性 |
|
纤维弹性、耐光耐热性 |
纤维弹性好,耐光耐热性强 |
用于高档的服装面料和用品,比如羽绒服面料、地毯、户外用品等 |
|
重量 |
重量轻,可代替金属材料 |
用于汽车各个部件,大大降低汽车的重量,节省能源,降低成本 |
数据来源:观研天下整理
数据来源:观研天下整理
由于尼龙66的生产主要源自己二腈,其成本约占尼龙66的40%~50%,并且生产1吨己二胺需要消耗己二腈约0.95吨,所以己二腈供应瓶颈的不断缓解有利于提升尼龙66在下游应用领域的拓展,从供给端促进需求端的增长。根据相关数据,未来5年,假设我国己二腈下降到一定的边际生产成本,则尼龙66需求预计为现阶段的400万吨需求规模,而其综合产能未来或将达到380.85万吨。
我国尼龙66目前产能情况
|
企业名称 |
产能(万吨/年) |
地区 |
|
神马实业股份有限公司 |
21 |
河南 |
|
英威达尼龙化工(中国)有限公司 |
20 |
上海 |
|
华峰集团有限公司 |
8 |
浙江 |
|
辽阳兴家化工新材料有限公司 |
4 |
辽宁 |
|
江苏华洋尼龙有限公司 |
3 |
江苏 |
|
优纤科技(丹东)有限公司 |
2 |
辽宁 |
|
辽宁银珠化纺集团有限公司 |
1.6 |
辽宁 |
数据来源:观研天下整理
未来我国尼龙66在建产能情况
|
企业 |
产能(万吨/年) |
地区 |
进展 |
|
天辰齐翔新材料有限公司 |
100 |
山东 |
2020年5月12日开工仪式 |
|
旭阳集团 |
60 |
山东 |
2021年5月引进央企开展全面合作 |
|
福建福化古雷石油化工有限公司 |
40 |
福建 |
2022年1月18日,环境评价公示 |
|
唐山旭阳新材料有限公司 |
30 |
河北 |
2021年10月举行开工仪式 |
|
英威达尼龙化工(中国)有限公司 |
24.25 |
上海 |
2022年2月14日环评公示 |
|
湖北三宁化工股份有限公司 |
20 |
湖北 |
2021年11月20日开工 |
|
中国天辰工程有限公司 |
20 |
福建 |
2021年10月18日签约 |
|
山西恒力新材料股份有限公司 |
12 |
山西 |
2021年9月环评公示 |
|
山东华鲁恒升化工股份有限公司 |
8 |
山东 |
2021年8月3日项目立项获公示,建设周期2021-2023 |
|
宁夏瑞泰科技股份有限公司 |
4 |
宁夏 |
计划2021年年初进行生产试运行 |
|
浙江新力新材料股份有限公司 |
3 |
浙江 |
2021年7月项目进入试生产阶段 |
数据来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





