
稻谷属禾本科稻属植物,是指没有去除稻壳的子实。目前人类共确认出22类稻谷,但是唯一用于大宗贸易的是普通类稻谷。
稻谷外形结构主要由颖(稻壳)和颖果(糙米)两部分组成。其中稻壳包括内颖、外颖、护颖和颖尖(颖尖伸长为芒)四部分组成;糙米是稻谷经砻谷机脱去颖壳后即可得到产物,由果皮、种皮、外胚乳、胚乳及胚所组成,而在这其中,果皮包括外果皮、中果皮、横列细胞和管状细胞,总厚度约10微米。种皮极薄,厚度约为2微米,结构不明显,有的糙米种皮内含有色素而呈现颜色。外胚乳是粘连在种皮下的簿膜状组织,厚度l、2微米,与种皮很难区分开来。胚乳是米粒的最大部分,包括糊粉层和淀粉细胞。胚位于米粒腹面的基部,呈椭圆形,由胚芽、胚茎、胚根和盾片组成,盾片与胚乳相连接,种子发芽时分泌酶,分解胚乳中的物质供给胚以养分。
糙米再经加工碾去皮层和胚,留下的胚乳,即为食用的大米。碾米过程中脱落的糙米外表部分为米糠,包括果皮、种皮、胚芽、糊粉层及少部分的胚乳等。
品种是在一定地区和栽培条件下,经过长期人工和自然选择而形成的栽培稻的基本单位,它具有一定的遗传特性,在同一品种中的个体具有较一致的植物学特征和生物学特性,对当地的自然条件和耕作制度有较强的适应能力。目前市面上的稻谷主要有籼稻谷、粳稻谷、糯稻谷、籼稻粳稻、早稻、中稻、晚稻、水稻陆稻、粘稻、糯稻、普通稻、优质稻、常规稻、杂交稻、单季稻、双季稻等品种。
一、稻谷种植现状分析
我国是稻作历史最悠久、水稻遗传资源最丰富的国家之一
根据观研报告网发布的《中国稻谷行业发展现状分析与投资前景研究报告(2022-2029年)》显示,稻谷主要分布在热带雨林气候区、热带季风气候区、亚热带季风气候区等。全球稻谷种植区主要集中在亚洲,播种面积占全球约90%,产量约占全球的91%。其中我国是稻作历史最悠久、水稻遗传资源最丰富的国家之一,位于湖南道县寿雁镇玉蟾岩遗址出土的古栽培稻标本证实,我国的稻作栽培已有1.4万年以上的历史,是已知的世界栽培稻起源地。
而且我国稻作分布广泛,从南到北稻区跨越了热带、亚热带、暖温带、中温带和寒温带5 个温度带。以水稻种植为例,作为我国三大主粮之一,我国水稻种植区域分布辽阔,北至黑龙江省、东至台湾省、西达新疆维吾尔自治区、南至海南省,总体呈现出南方多而集中,北方少而分散的特点。从产量贡献度来看,我国水稻种植 90%以上分布在秦岭、 淮河以南地区,成都平原、长江中下游平原、珠江流域的河谷平原和三角洲地带是我国的水稻主要集中生产区。
稻谷种植面积呈现下降态势
2016-2021年期间,我国稻谷种植面积整体呈现下降态势。具体来看:2017-2019年由于国家进行农业供给侧改革,不断下调早籼稻的最低收购价格,以及种植成本提高,导致农民种植积极性有所减弱,使得我国稻谷种植面积开始呈现下降的态势。根据国家统计局数据,2019年中国稻谷播种面积为29694千公顷,同比下降1.6%。
2020年,由于世界粮食危机逐渐显现,国家为提高水稻种植的积极性,守住耕地红线,在当年新增36.7 亿元支持南方地区恢复双季稻生产,并提高早籼稻及中晚籼稻最低收购价,使得农民种植积极性有所提升。数据显示,2020年,我国稻谷种植面积为 3007.6 万公顷,同比增加 1.29%。但农民种植积极性提升不大,低于2018年的30189.5万公顷。且2021年我国稻谷种植面积又回落至29921.2千公顷。
但进入2022年受全球市场影响,我国再次上调稻谷最低收购价格,早籼稻最低收购价由122元/50公斤上调至124元/50公斤,中晚籼稻由128元/50公斤上调至129/50公斤,粳稻价格由130元/50公斤上调至131元/50公斤;分别上调 0.02 元/斤、0.01 元/斤与 0.01 元/斤。而预计农民播种稻谷的积极性将有所提高,种植面积将有所回升。

数据来源:观研天下整理
稻谷单产水平不断提高
近年来,随着我国科学家在水稻领域不断进行科技创新,使得我国水稻种植技术不断提升。尤其是杂交水稻方面,据了解自从1964年袁隆平院士发现水稻雄性不育株以来,杂交水稻研究在中国已经经历了半个多世纪的光辉历程,成为世界农业发展史上一道瑰丽的风景。目前我国已成为世界杂交水稻研究的强国,为解决我国乃至世界的粮食安全做出了卓越贡献,不仅对中国具有深远的意义,也对世界具有深远影响。
作为全球第一个成功研发和推广杂交水稻的国家,我国水稻种植逐步向高产型转变。与此同时,伴随着水稻品种试验渠道多元化与产品结构的优化升级,我国目前审定水稻品种总体的优质化率已超过50%,使得水稻单产稳步上行。
数据显示,2016-2019 年,我国水稻单产从 6865.8公斤/公顷增加至 7056.20 公斤/公顷。2020年由于长江中下游部分地区早稻生长期间遭遇严重洪涝灾害,我国水稻单产同比下降0.21%,降至7040.20 公斤/公顷。2021年,我国水稻单产达到 7113.40 公斤/公顷,同比增长 1.04%,创下新高。

数据来源:观研天下整理
而虽然目前我国水稻单产整体高于全球平均水平,但与澳大利亚、美国等国家仍有一定的差距。根据联合国粮农组织发布的数据来看,2020 年我国水稻单产为 7040.20 公斤/公顷,全球水稻单产为 4608.90 公斤/公顷,而澳大利亚与美国的水稻单产已分别达到10031.20 公斤/公顷与8539.80 公斤/公顷。因此随着研发能力的增强与品种结构优化,预计我国水稻单产后续有望稳中有升。
稻谷产量整体呈现增长
虽然近年来稻谷种植面积下降,但由于稻谷单产水平不断提高,总产量基本没有太大幅度的下降。数据显示,2016-2021年,我国稻谷产量整体呈现增长。2020年,我国稻谷产量21186万吨,同比上升1.1%;2021年全国稻谷产量21285万吨,比上年增加10万吨,增长0.5%,创近十年新高。

数据来源:观研天下整理
目前从产出量来看,我国是全球第一大水稻生产国。以2020年的数据为例,2020 年我国水稻产量为21186 万吨,产量在全球占比为37.31%。其次为印度与印度尼西亚,占比分别为31.97%与15.91%。

数据来源:观研天下整理
大米产量呈现回升态势
2016-2018年期间,我国大米产量有所下滑。进入2019年以来,产量开始回升,大米实际产量达到10787.1万吨,同比增长10.25%;2020年我国大米实际产量增长至10983.6万吨,同比增长1.82%;2021年1-11月中国大米累计产量为9592.2万吨。

数据来源:观研天下整理
目前我国是全球大米第一生产国。数据显示,2020/2021年,全球大米产量合计5.09亿吨。其中我国大米产量为1.48亿吨,占比29%;其次为印度、印尼,产量分别为1.24亿吨、0.35亿吨,占比分别为24%、7%。

数据来源:观研天下整理
二、市场消费市场
我国是全球最大的水稻消费国。且随着我国人口数量的增长,我国水稻消费量稳步增加。有数据显示,2014-2021 年我国人口从 13.76亿人增加至 14.13 亿人,对应的我国稻谷消费量从 17810.00 万吨增加至22218.50 万吨,稻谷消费量的年均复合增速为2.24%。
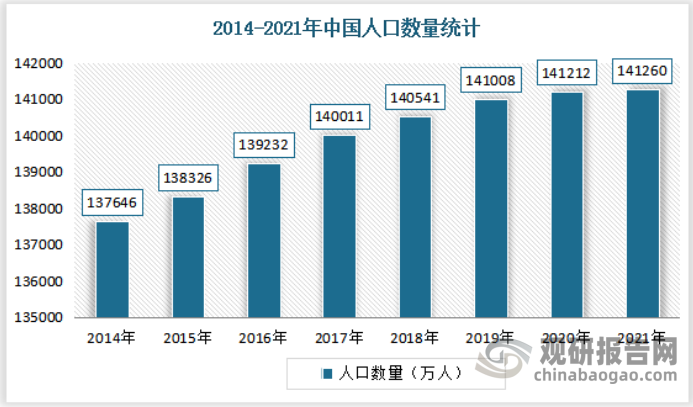
数据来源:国家统计局,观研天下整理
目前从消费结构来看,稻谷的终端需求主要体现在食用消费、工业消费与饲用消费。其中,食用消费是主要的需求来源,即食用大米。2020 年,食用消费占据我国水稻消费需求的85%;工业消费与饲用消费分别占比为7.5%与 7.5%。
目前我国是最大的大米消费国。有数据显示,2020/21 全球大米国内消费量 5.04 亿吨。其中我国消费量在1.5 亿吨左右,占全球比例30%;其次为印度、印尼,消费量分别为1.01亿吨、0.35亿吨,占比分别为20%、7%。

数据来源:观研天下整理
三、市场供需规模
目前我国水稻基本自给自足,自给率约 98%左右,进口依赖度低。但由于我国人数众多,出口量很少,且从全球各国的进口量看,我国仍然是全球最大的水稻进口国。且近几年,我国水稻进口量整体呈波动上升态势。尤其是2020年受疫情影响,我国部分水稻企业停产停工,2020 年我国水稻进口量达到7100 千吨,同比增长101.70%,进口依存度达到3.2%。但2021年,我国水稻进口量所有下降,降至6500 千吨。

数据来源:USDA,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








