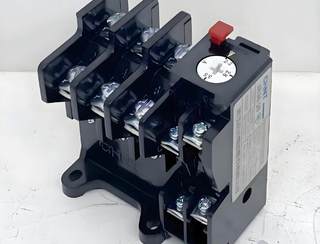
继电器(relay)是一种电控制器件,当激励量变化达规定要求时使被控量发生阶跃变化,用以接通、分断或转换被控电路;核心用途是以小电流控大电流,实现调节、保护与电路转换。
1、2026年我国继电器行业部分企业新品上市动态
2026年我国继电器行业企业围绕AI算力中心、高压直流平台等新兴应用场景加快新品布局。其中,4月,宏发股份推出AI服务器800V高压直流继电器及浸没式液冷配套继电器,适配AI算力中心800V高压直流架构,具备低接触电阻、高灭弧性能,支持大电流持续通断,已送样头部电源厂商,计划年底量产;同月,欧姆龙在国内落地G9KD高压直流功率继电器,支持DC1500V、最大150A,触点间隔≥6mm,线圈触点耐冲击电压12kV,低接触电阻4mΩ,采用PCB安装,并推出G9KJ预充继电器,小型化设计,专为高压系统预充回路匹配800V/1500V高压平台。7月,凡华电子推出全系列继电器新品矩阵,涵盖磁保持、功率继电器,具备高可靠性,通过UL、TÜV、CQC认证。
2026年我国继电器行业部分企业新品上市动态
| 时间 | 企业简称 | 新品名称 | 产品定位与核心特点 |
| 2026年4月 | 宏发股份 | AI服务器800V高压直流继电器、浸没式液冷配套继电器 | 适配AI算力中心800V高压直流架构,低接触电阻、高灭弧性能,支持大电流持续通断,送样头部电源厂商,年底计划量产 |
| 2026年4月 | 欧姆龙(国内落地) | G9KD高压直流功率继电器 | DC1500V,最大150A,触点间隔≥6mm,线圈触点耐冲击电压12kV,低接触电阻4mΩ,PCB安装 |
| 2026年4月 | 欧姆龙(国内落地) | G9KJ预充继电器 | 小型化,专为高压系统预充回路设计,匹配800V/1500V高压平台 |
| 2026年7月 | 凡华电子 | 全系列继电器新品矩阵 | 包含磁保持、功率继电器,高可靠性,通过UL、TÜV、CQC认证 |
资料来源:公开资料、观研天下整理
2、2026年我国继电器行业相关企业产能布局动态
2026年我国继电器行业企业围绕储能、新能源汽车、工业自动化等赛道加快产能扩张与产线升级。其中,上半年,欣灵电气三条募投产线达到预定可使用状态,高压直流继电器产线完工,新增中高端继电器产能,发力储能与工业自动化。7月,凡华电子拥有30条继电器产线(其中20条自动化),生产基地29000㎡,年产能1.5亿只,面向海外新能源、电表客户出口交付。全年,三友联众持续推进继电器及水阀扩产项目,扩建通用功率、磁保持、新能源继电器产线,并纵向布局磁性材料与核心零部件,提升一体化能力。美硕科技持续推进继电器扩产项目,重点布局储能继电器产线,同步拓展电磁阀配套产能,建设数字化车间,开拓海外储能客户。
2026年我国继电器行业相关企业产能布局动态
| 时间 | 企业简称 | 产能项目 | 项目内容与进展 | 产能目标/意义 |
| 2026年上半年 | 欣灵电气 | 电磁继电器、微动开关、智能配电电器募投产线 | 三条募投产线达到预定可使用状态,高压直流继电器产线完工 | 新增中高端继电器产能,发力储能、工业自动化赛道 |
| 2026年7月 | 凡华电子 | 自动化继电器产线 | 拥有 30 条继电器产线,其中 20 条自动化产线,29000㎡生产基地,含十万级洁净车间 | 年产能 1.5 亿只,面向海外新能源、电表客户出口交付 |
| 2026年全年推进 | 三友联众 | 继电器及水阀系列产品扩产项目 | 持续扩建通用功率继电器、磁保持继电器、新能源继电器产线,纵向布局磁性材料、核心零部件,提升一体化能力 | 扩大储能、汽车继电器产能,优化产品结构,提升毛利率 |
| 2026年持续推进 | 美硕科技 | 继电器扩产项目 | 重点布局储能继电器产线,同步拓展电磁阀配套产能,建设数字化车间 | 发力工商业储能赛道,开拓海外储能客户 |
资料来源:公开资料、观研天下整理
3、2025年中国继电器行业重点上市企业经营业绩
2025年我国继电器行业重点上市企业业绩来看,其中,宏发股份以157.03亿元收入稳居首位,同比增长23.64%,占总营收91.29%,毛利率35.66%,龙头地位稳固;三友联众收入19.26亿元,同比增长8.02%,占比83.45%,毛利率19.02%;美硕科技收入6.38亿元,同比增长10.37%,占比90.39%,毛利率15.60%;航天电器收入2.4亿元,同比下降3.27%,占比仅4.13%,但毛利率达44.88%,为五家最高;欣灵电气收入2.36亿元,同比增长4.03%,占比49.50%,毛利率21.09%。
2025年中国继电器行业重点上市企业经营业绩
| 企业简称 | 继电器收入(亿元) | 收入同比 | 占总营收比重 | 继电器毛利率 |
| 宏发股份 | 157.03 | 23.64% | 91.29% | 35.66% |
| 三友联众 | 19.26 | 8.02% | 83.45% | 19.02% |
| 美硕科技 | 6.38 | 10.37% | 90.39% | 15.60% |
| 航天电器 | 2.4 | -3.27% | 4.13% | 44.88% |
| 欣灵电气 | 2.36 | 4.03% | 49.50% | 21.09% |
资料来源:公开资料、观研天下整理
4、2025年中国继电器行业重点上市企业产销量
2025年我国继电器行业重点上市企业产销量整体增长。其中,宏发股份产量351791万只、销量346446万只,同比分别增长8.45%和10.56%,规模遥遥领先,三友联众产量88467.63万只、销量90650.43万只,同比增长8.41%和13.02%,美硕科技产量44149.12万只、销量4179.36万只,同比增长9.67%和8.93%,航天电器产量63.87万只、销量60.59万只,同比增长24.72%和27.00%,增速最快但基数较小。
2025年中国继电器行业重点上市企业产销量
| 企业简称 | 继电器产量(万只) | 产量同比 | 继电器销量(万只) | 销量同比 |
| 宏发股份 | 351791 | 8.45% | 346446 | 10.56% |
| 三友联众 | 88467.63 | 8.41% | 90650.43 | 13.02% |
| 美硕科技 | 44149.12 | 9.67% | 4179.36 | 8.93% |
| 航天电器 | 63.87 | 24. 72% | 60.59 | 27.00% |
资料来源:公开资料、观研天下整理(xyl)
观研天下®专注行业分析十四年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国继电器行业发展趋势分析与投资前景预测报告(2026-2033年)》。



【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。