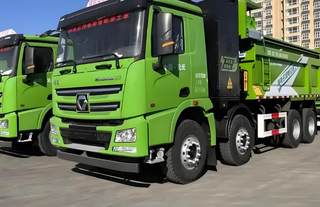
新能源自卸车,指采用纯电动、混合动力等新能源技术驱动的自卸汽车,主要用于市政工程、矿山开采、基础设施建设等场景下的砂石、渣土等物料运输。其核心采用大容量磷酸铁锂电池与高效电驱系统,具备零排放、低噪音、低运营成本等优势,相比传统燃油自卸车在能源成本上可节省约40%-70%。
1、中国新能源自卸车销量变化情况
2021-2025年我国新能源自卸车销量呈爆发式增长。2026年1-7月,我国新能源自卸车销量为2.1万辆,同比增长106%。

数据来源:公开资料、观研天下整理
2、2025年中国新能源自卸车挂牌销量前10城市
2025年我国新能源自卸车挂牌销量前10城市为成都、广州、昆明、玉溪、郑州、石家庄、武汉、太原、临汾、上海。其中,成都市2025年共销售新能源自卸车1223辆,位居第一,占比4.7%;广州市销售1148辆,居第二,占比4.4%;昆明市销售747辆,位居第三,占比2.95%。

数据来源:公开资料、观研天下整理
3、中国新能源自卸车行业前十强厂家销量
从单厂销量来看,2026年1-7月我国新能源自卸车行业前十强厂家为三一、重汽卡销、重汽商销、徐工、解放长春、陕重汽、欧曼、东商、吉利、柳汽。其中三一稳居行业榜首,销量为3336辆,市场份额为15.6%。
2026年1-7月我国新能源自卸车行业前十强厂家销量情况
| 厂家 | 1-7月销量(辆) | 同比增长 | 市场份额 |
| 三一 | 3336 | 82% | 15.6% |
| 重汽卡销 | 2712 | 135% | 12.7% |
| 重汽商销 | 2652 | 545% | 12.4% |
| 徐工 | 2391 | 31% | 11.2% |
| 解放长春 | 1674 | 143% | 7.8% |
| 陕重汽 | 1559 | 47% | 7.3% |
| 欧曼 | 1326 | 141% | 6.2% |
| 东商 | 1009 | 169% | 4.7% |
| 吉利 | 998 | 217% | 4.7% |
| 柳汽 | 735 | 390% | 3.4% |
| 前10强合计 | 18392 | 120% | 86.2% |
资料来源:北斗营运证入网数据(不含出口和军车,下同)、观研天下整理
4、中国新能源自卸车行业前十强集团销量
集团销量来看,2026年1-7月我国新能源自卸车行业前十强集团为重汽、三一、徐工、一汽、陕汽、东风、福田、吉利、上汽、比亚迪。其中,重汽新能源自卸车销量为6038辆,同比增长167%;市场份额为28.3%,稳居冠军宝座。
2026年1-7月我国新能源自卸车行业前十强集团销量情况
| 集团 | 1-7月销量(辆) | 同比增长 | 市场份额 |
| 重汽 | 6038 | 167% | 28.3% |
| 三一 | 3336 | 82% | 15.6% |
| 徐工 | 2391 | 31% | 11.2% |
| 一汽 | 2343 | 211% | 11.0% |
| 陕汽 | 1888 | 51% | 8.9% |
| 东风 | 1773 | 236% | 8.3% |
| 福田 | 1348 | 135% | 6.3% |
| 吉利 | 998 | 217% | 4.7% |
| 上汽 | 342 | 2180% | 1.6% |
| 比亚迪 | 244 | 2340% | 1.1% |
| 前10强合计 | 20701 | 121% | 97.1% |
资料来源:北斗营运证入网数据、观研天下整理(xyl)
观研天下®专注行业分析十四年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国新能源自卸车行业发展深度研究与投资前景分析报告(2026-2033年)》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。